
TİCİS TÜRKEI · 28.10.2026
TİCİS FORSCHUNGSSCHREIBTISCH · 28. OKTOBER 2026
Lesen Sie 2027 für Ihr Unternehmen
Offizielle Sicht, 13 Sektordateien und veränderbare Geschäftsszenarien. Optimistische Erwartung an TİCİS; Es basiert auf Effizienz, gesunder Finanzierung und maßvollem Wachstum.
Den vollständigen Bericht ansehen ↓ · Springen Sie zum Skriptlabor ↓
Fertigung und Maschinen
Referenzdaten: Im September 2026 stieg der inländische Erzeugerpreisindex jährlich um 27,38 % und der Index der verarbeitenden Produkte um 29,09 %. Dieser Index bedeutet nicht, dass sich alle Ausgaben oder Gewinnspannen des Unternehmens im gleichen Maße ändern. TURKSTAT D-PPI
Aussehen: Selbst wenn sich die Nachfrage erholt, könnten die Kosten für Energie, Finanzierung und importierte Vorleistungsgüter die Margen unter Druck setzen. Bei der Entscheidung zur Kapazitätserhöhung sollten die aktuelle Kapazitätsauslastung und bestätigte Bestellungen berücksichtigt werden. Risiko: Die Kombination aus Wechselkurs und Lieferverzögerung bei Maschinenimporten erhöht die Investitionskosten. Zu beobachtende Kennzahlen: Energieverbrauch je Einheit, Kapazitätsauslastung, Auftragsstornierung und Lageralterung. 90 Tage: Ermitteln Sie die Deckungsbeiträge je Produkt. Vergleichen Sie Investitionen in Wartung und Energieeffizienz mit messbaren Einsparungen. Berechnen Sie bei kreditfinanzierten Kapazitätsinvestitionen den Schuldendienst auch für ein Szenario mit niedrigen Verkaufszahlen.
Im folgenden Bericht können Sie über alle Sektoren lesen, wenn JavaScript deaktiviert ist.
HYPOTHETISCHE SIMULATION · KEINE SCHÄTZUNG
Entscheidungs- und Sensitivitätslabor
Die Sektorauswahl ändert das Lesefeld. Bei den nachstehenden Zahlen handelt es sich nicht um Branchenschätzungen, sondern um pädagogische Annahmen, die geändert werden können. Vergleichen Sie drei Beispielbedingungen oder geben Sie Ihre eigenen Werte ein. Die Daten werden in Ihrem Browser berechnet; wird nicht an den Server gesendet.
Betriebsdaten und Schockannahmen
Berechnungsmethode und Grenzen
Neue Verkäufe = Erstverkäufe × (1 + Mengenänderung) × (1 + Preisänderung). Variable Ausgaben sind proportional zur Menge; Auf importierte Ausgaben wird der Wechselkurs/Stückpreis angewendet, auf Inlandsausgaben werden die lokalen Stückkosten. Effizienz reduziert beide variablen Kosten um den gleichen Betrag. Fixkosten ändern sich nicht. Beitrag = Umsatz − variable Kosten − Fixkosten; Steuern, Abschreibungen und laufende Finanzierungskosten sind ausgeschlossen.
Zusätzliche Zinsen = Darlehen mit variablem Zinssatz × Änderung des Zinspunkts / 100; Die Schulden gelten für 12 Monate als fixiert. Negativer Wert ist Zinsersparnis; Dies bedeutet nicht, dass der Gesamtzins negativ ist. Einfluss der Fälligkeitsquelle = Neuverkäufe / 365 × Differenz am Erfassungstag + neuer variabler Aufwand / 365 × (Differenz am Lagertag − Differenz der Fälligkeit des Lieferanten). Dieses ungefähre Maß berücksichtigt nur Tagesschwankungen; Die Auswirkungen des Wachstums auf anfängliche Forderungen und Lagerbestände sind nicht berücksichtigt.
Liquiditätsänderungsindikator = Beitragsdifferenz − Zusatzzins − Fälligkeitsressourceneffekt. Bei diesem Indikator handelt es sich nicht um den tatsächlichen Barbestand oder Netto-Cashflow; Mehrwertsteuer, Steuern, Investitionen, Kapitalzahlung, Saisonabhängigkeit und verfügbares Bargeld sind nicht enthalten. Der Szenariovergleich verwendet Ihre fünf wichtigsten Geschäftseingaben mit einem Satz von drei festen Stichprobenschocks. Bei diesen Sätzen handelt es sich nicht um Wahrscheinlichkeiten, Kredit-Scores oder Branchenprognosen.
Der Rechner benötigt JavaScript. Berechnungsmethoden und Zahlenbeispiele können im Bericht nachgelesen werden.
Inhalte melden
- Zusammenfassung
- 1. Vorhersagen richtig lesen
- 2. Finanzierung: vom Weltmarkt bis zum Kreditangebot des Unternehmens
- 3. Cashflow, Preis und Kaufkraft
- 4. Szenarioentwurf und Sensitivitätsanalyse
- 5. Sektoren: Bedingte Bewertungen von TİCİS
- 6. Checkliste für den Vorstand
- 7. Quellen- und Methodengrenzen
- 8. TİCİS 2027-Entscheidungsrahmen: Wachstum finanzierbar machen
- 9. Die Ansicht des Kreditausschusses: Verlagerung des Falles von der Erzählung hin zur Beweisführung
- 10. Cash-Management: Gemeinsam den Wochen- und Monatsplan lesen
- 11. Preisgestaltung: Umsatzwachstum von Wertschöpfung trennen
- 12. Investitionsentscheidungen: Kapazität, Effizienz und Flexibilität
- 13. Arbeitskräfte, Kompetenz und Automatisierung
- 14. Branchendossiers: Erwartungen in Geschäftsentscheidungen umwandeln
- 15. Von globalen Kreditbedingungen bis zum Kreditangebot des Unternehmens
- 16. Numerische Anwendungen: Wie sind die Ergebnisse zu lesen?
- 17. Wörterbuch der Indikatoren und Fehlinterpretationen
- 18. Zwölfmonatiges Implementierungsmuster für das Management
- 19. Die optimistischen, aber maßvollen Erwartungen von TİCİS für 2027
- 20. Messdisziplin: Verknüpfung des Indikators mit der Entscheidungsregel
TİCİS-Forschung | Datenstichtag: 28. Oktober 2026
Diese Studie unterscheidet zwischen offiziellen Zielen und Prognosen und bedingten Bewertungen von TİCİS. Vorhersagen sind keine Erkenntnisse. Die Situation der Unternehmen, Teilbranchen, Kundenstrukturen und Finanzierungsvereinbarungen sind unterschiedlich. Die Zahlen sind kein Ersatz für eine transaktionsspezifische Finanz-, Rechts- oder Anlageberatung.


Zusammenfassung
Die Verknüpfung des Haushalts 2027 mit einer einzigen Wechselkurs-, Inflations- oder Zinsprognose führt zu Fragilität. Unternehmen müssen zunächst ihre Finanzierungslaufzeiten, offenen Fremdwährungspositionen und Kundeneinzüge einsehen; Anschließend muss das Unternehmen seine Umsatz- und Kostenannahmen in mindestens drei Szenarien testen. Die nominale Umsatzsteigerung allein bedeutet nicht, dass das reale Verkaufsvolumen oder die Rentabilität gestiegen sind. Bei der Verfügbarkeit von Finanzierungsmitteln kommt es nicht nur auf den Leitzins an: Entscheidend sind die Bereitschaft der Banken, Sicherheiten, die Bilanz des Unternehmens und die globalen Finanzierungskosten.
TİCİS-Erwartung: 2027 könnte Produktivität, neue Märkte und qualifizierte Investitionsmöglichkeiten für Unternehmen in der Türkei schaffen, wenn die Inflation dauerhaft sinkt und die Vorhersehbarkeit der Finanzierungsbedingungen gestärkt wird. Diese optimistische Einschätzung ist keine Renditegarantie oder offizielle Prognose; Die Energiepreise hängen von der Entwicklung der Finanzierung und der externen Nachfrage ab. Wenn die Bedingungen schlechter sind als erwartet, werden sich die Ergebnisse ändern.
TİCİS-Kommentar: Die Fähigkeit des Unternehmens, Chancen zu nutzen, hängt davon ab, wie gut es seinen Bargeldkreislauf und seine Kosten misst. Der Umfang des Stresstests sollte für energiesensible Produktionen, Auftragnehmer mit langfristigen Festpreisgeschäften, Fremdwährungskreditnehmer ohne Fremdwährungseinkommen und Exporteure, die von einer kleinen Anzahl von Kunden abhängig sind, erweitert werden.
TİCİS-Empfehlung: Unternehmen können Wachstumschancen in drei Phasen angehen: Messung der tatsächlichen Rentabilität bestehender Aufträge und Produkte, Prüfung des Schulden- und Liquiditätsbedarfs der neuen Investition anhand eines Stressszenarios und anschließend Übergang zur schrittweisen Umsetzung mit messbaren Zielen. Somit können Investitionsentscheidungen auch dann aktualisiert werden, wenn sich die Finanzierungsverfügbarkeit ändert.
1. Vorhersagen richtig lesen
| Institution und Erscheinungsdatum | Indikator 2027 | Wert | Qualität |
|---|---|---|---|
| CBRT, 13. August 2026, Präsentation des Inflationsberichts III | VPI zum Jahresende in der Türkei | %15 | Prognose basierend auf Geldpolitik und anderen Annahmen |
| SBB, 6. September 2026 Mittelfristiges Programm | VPI zum Jahresende in der Türkei | %21 | Programmziel |
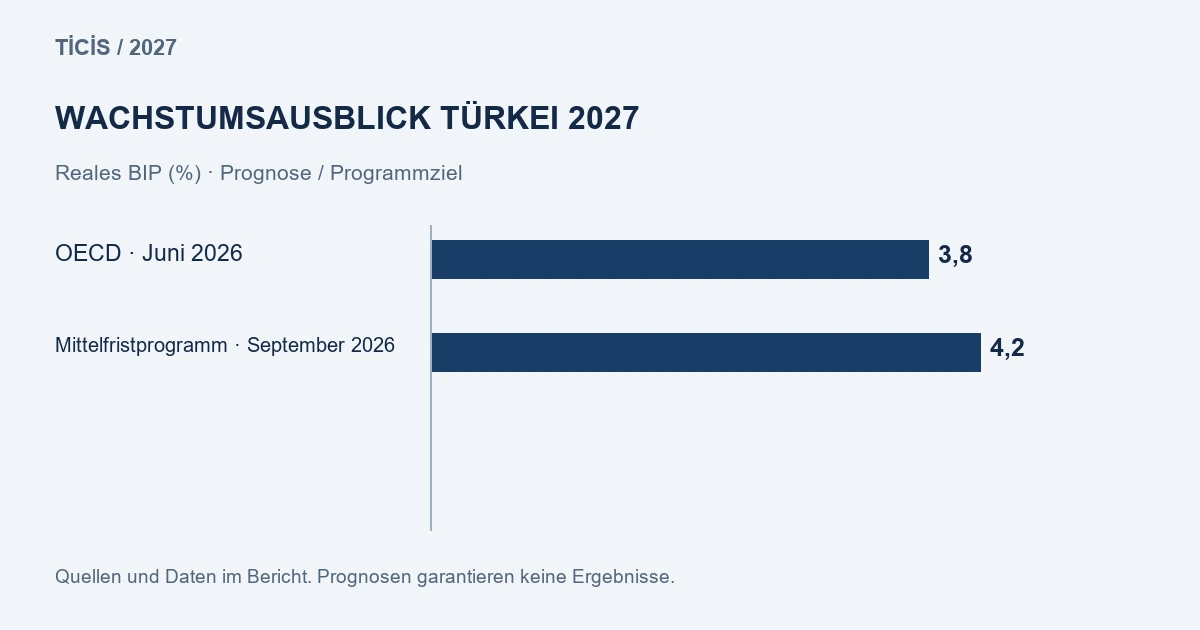
| SBB, 6. September 2026 Mittelfristiges Programm | Reales BIP-Wachstum der Türkei | %4,2 | Programmprognose |
| OECD, Wirtschaftsausblick vom 3. Juni 2026 | Reales BIP-Wachstum der Türkei | %3,8 | OECD-Schätzung |
| IWF, World Economic Outlook vom 13. Oktober 2026 | Weltweites reales Wachstum | %3,4 | Globale Prognose, nicht Türkei-Prognose |
Die Daten, Methoden und Informationssätze dieser Schätzungen unterscheiden sich; Arithmetische Mittelwerte ergeben keine Unternehmensschätzung. Der VPI stellt den Konsumkorb der privaten Haushalte dar; Der Anstieg der Energie, der Löhne, der Miete oder des importierten Maschinenkorbs des Unternehmens muss nicht gleich sein. Die Tatsache, dass die jährliche Inflationsrate Ende 2027 auf eine bestimmte Rate sinkt, bedeutet nicht, dass alle Kosten im Laufe des Jahres um diese Rate steigen werden.
Quellen: CBRT-Präsentation; Medienmitteilung SBB MTP, S. 5–6; Ausblick der OECD für die Türkei; IWF Oktober 2026. Diese Tabelle sollte aktualisiert werden, wenn neuere Schätzungen veröffentlicht werden.
2. Finanzierung: vom Weltmarkt bis zum Kreditangebot des Unternehmens
Erste Indikatoren: Produktion, Umsatz und Außenhandel sollten zusammen gelesen werden
Nach Angaben von TÜİK sank die kalenderbereinigte Industrieproduktion im August 2026 gegenüber dem Vorjahresmonat um 1,9 %; die Produktion des verarbeitenden Gewerbes ging um 2,5 % zurück. Im selben Monat stiegen der Gesamtumsatzindex um 31,8 % und der Industrieumsatzindex um 32,6 % gegenüber dem Vorjahr. Diese Kennzahlen messen Unterschiedliches: Der Produktionsindex erfasst das Volumen, der Umsatzindex den Geldwert der Verkäufe. Gemeinsam zeigen sie, dass Preise und Mengen auseinanderlaufen können. Die Differenz lässt sich nicht direkt als Branchengewinn, Inflation oder Absatzwachstum aller Unternehmen interpretieren. TURKSTAT Industrieproduktion · TURKSTAT-Umsatzindizes
Das Handelsministerium gab für September 2026 Warenexporte im Wert von 25,976 Milliarden Dollar und Importe im Wert von 31,208 Milliarden Dollar bekannt. Dabei handelt es sich um Außenhandelswerte für einen einzelnen Monat; Es werden weder der Dienstleistungshandel noch der gesamte Leistungsbilanzsaldo ausgewiesen. TİCİS-Bewertung: Der Exporteur muss seine Bestellmenge, seinen Preis, sein Liefer- und Abholland separat überwachen; Eine Steigerung der Gesamtexporte bedeutet nicht eine Steigerung in jedem Sektor oder jedem Unternehmen. Handelsministerium
Bei der Bewertung des Kreditangebots sollten neben dem Leitzins auch die Bank Loans Tendency Survey und die Zinsreihe für gewerbliche Kredite von CBRT berücksichtigt werden. Die Standards und Nachfrageergebnisse der Umfrage sind die Einschätzung der Banken; Es handelt sich nicht um eine Kreditgenehmigung oder eine spezifische Zinsgarantie für ein Unternehmen. Mithilfe der Umfrage können Kreditstandards und die Richtung der Nachfrage überwacht werden; Dieser Bericht generiert aus der Umfrage keine geschäftsspezifische Bonitätswahrscheinlichkeit. CBRT-Daten
Der Finanzstabilitätsbericht des IWF vom Oktober 2026 beobachtet den Anstieg der Anleiherenditen, Schwachstellen bei privaten Krediten und Cyberrisiken. Wenn die Kosten für die globale Finanzierung steigen, kann dies Auswirkungen auf die Kosten und die Risikobereitschaft der Outsourcing-Banken haben. Dies spiegelt sich in der Kreditwürdigkeit in der Türkei nicht direkt oder eins zu eins wider. Länderrisikowahrnehmung, Bankbilanz, Vorschriften, Sicherheiten, Kreditlaufzeit und die finanzielle Situation der Kunden verändern das Ergebnis. Auch wenn die weltweiten Zinsen sinken, werden die Kredite aller Unternehmen nicht automatisch günstiger. IWF GFSR
Berücksichtigen Sie beim Vergleich von Kreditangeboten Zuteilung, Provision, Versicherung, Sicherheitenkosten, variabler Zinssatz und vorzeitige Rückzahlungsanforderungen sowie den Nominalzins im Gesamt-Cashflow. Listen Sie die Währung und das Datum der Nutzung und Rückerstattung auf. Ein Fremdwährungskredit ist nicht nur deshalb günstig, weil der Zinssatz niedrig ist; Wechselkursänderungen können den TL-Äquivalent der Raten erhöhen. Passen die Devisenerlöse nicht zur Währung und Laufzeit des Kredits, fehlt die natürliche Absicherung. Bewerten Sie die Kosten und Risiken von Schutzprodukten mit einem unabhängigen Experten.
ANWENDUNG: Tragen Sie die Kapital-, Zins- und Sicherheitsverpflichtungen für die nächsten 12 Monate in die Monatstabelle ein. Berechnen Sie die Liquiditätslücke in dem Szenario, in dem Kredite nicht verlängert werden oder sich verzögern. Erkundigen Sie sich vor Ablauf der Frist bei der Bank; Bestätigen Sie die Vertragsbedingungen des ungenutzten Limits und ob dieses tatsächlich nutzbar ist.
3. Cashflow, Preis und Kaufkraft
Der Bargeldumwandlungszeitraum beträgt ungefähr den Tag des Lagerbestands + den Tag des Forderungseinzugs − den Tag der Zahlung an den Lieferanten. Wenn dieser Indikator länger anhält, kann der Bedarf an Betriebskapital steigen, obwohl der Umsatz steigt. Da Lager- und Forderungstage mit Durchschnittswerten berechnet werden, sollten saisonale Spitzen gesondert überwacht werden. Wenn ein 13-wöchiger wöchentlicher Cashflow zusammen mit einem monatlichen 12-Monatsplan verwendet wird, werden kurzfristige Zahlungsbeschränkungen deutlicher sichtbar.
Berechnen Sie die Bruttomarge nach Produkt und Kunde. Trennen Sie, welches Produkt Retouren, Rabatte, Fracht-, Energie-, Verschwendungs- und Finanzaufwendungen verursacht. Auch wenn ein Großauftrag, dessen Abholung sich verzögert, auf dem Papier gewinnbringend erscheinen mag, kann er zu einem Liquiditätsdefizit führen. Preisaktualisierungen, Fälligkeit, Lieferung und Austauschrisikoteilung in Verträgen klar regeln; Holen Sie eine professionelle Meinung zur Anwendbarkeit ein.
Die Kaufkraftparität ist ein statistisches Umrechnungsinstrument, das Preisunterschiede eines vergleichbaren Warenkorbs von Waren und Dienstleistungen zwischen Ländern berücksichtigt. Es handelt sich nicht um den Marktkurs oder zukünftigen Wechselkurs, der auf die importierten Vorleistungen eines Unternehmens angewendet wird. Bei der Wahl eines Investitionsstandortes sollten neben den lokalen Kosten wie Löhnen und Mieten auch die zu marktüblichen Konditionen zu zahlenden Maschinen-, Energie-, Steuer-, Logistik- und Finanzierungskosten kalkuliert werden. ICP-Methodik der Weltbank
4. Szenarioentwurf und Sensitivitätsanalyse
Schocks arbeiten zusammen
Stresstests sollten nicht nur jede Variable einzeln verändern. Beispielsweise kann ein Rückgang der globalen Risikobereitschaft die Zeit verlängern, die das Unternehmen benötigt, um einen neuen Kredit zu finden, und zu Volatilität bei den Devisen- und Importkosten führen. Es gibt keine Garantie dafür, dass diese Beziehung eintritt oder ein bestimmtes Ausmaß annimmt. Wenn Schocks im Modell zusammen verwendet werden, sollten sie nicht doppelt gezählt werden: Wenn Sie den Wechselkursanstieg bereits in den importierten Inputkosten berücksichtigt haben, addieren Sie denselben Anstieg nicht ein zweites Mal als allgemeinen Kostenschock. Wenden Sie die Darlehenszinserhöhung nur auf den wiederkehrenden oder variabel verzinsten Darlehensbetrag und den entsprechenden Zeitraum an; Führen Sie nicht automatisch eine Neubewertung aller festverzinslichen Schulden durch.
Eine Szenariokarte sollte den Anfangszeitraum, die Einheit der Variablen, das Ausmaß des Schocks, den berechneten Betrag, Vertragsannahmen und außerhalb des Geltungsbereichs liegende Elemente enthalten. Die kombinierte Wirkung mehrerer Faktoren ist nicht immer dasselbe wie die alleinige Addition der schlechtesten Ergebnisse: Wenn das Volumen abnimmt, können auch die volumenbezogenen Kosten sinken. Welcher Teil der Posten wie Lagerbestände, Löhne, Miete und Energie fest oder variabel ist, sollte aus den eigenen Unterlagen des Unternehmens ermittelt werden.
Realität, Wechselkurs- und Laufzeitkompatibilität
Unter Verwendung der nominalen Einkommensänderung und des Preisanstiegs wird die ungefähre reale Änderung wie folgt berechnet: (1 + nominale Änderung) / (1 + Preisindexänderung) − 1. Beispielsweise entspricht die Kombination aus 30 % nominalem Wachstum und 20 % Preissteigerung einer realen Steigerung von etwa 8,3 %. Dies hängt von der Annahme ab, dass der richtige Preisindex gewählt wird; Der Produktpreisindex des Unternehmens und der allgemeine Verbraucherpreisindex müssen nicht identisch sein. Auch die Tatsache, dass Umsatzrealisierung und -einzug auf unterschiedliche Termine fallen, kann zu einem Bedarf an Bargeld führen.
Bei der Bewertung der offenen Devisenposition sollten nicht nur die Gesamtschulden zum Jahresende und die jährlichen Exporteinnahmen verglichen werden; Erwartete Inkassoforderungen, Schuldenraten und verlässliche Absicherungsgeschäfte in jeder Währung und Laufzeit sollten aufeinander abgestimmt sein. Eine vorübergehende Liquiditätslücke, die innerhalb eines Jahres auftreten kann, kann das Geschäft belasten, selbst wenn die Jahresendsumme ausgeglichen erscheint. Das Kontrahentenrisiko, die Absicherungskosten, das verfügbare Limit und die vertraglichen Verpflichtungen sollten ebenfalls bewertet werden.
Verwenden Sie drei Szenarien: einfach, aktuelle Aufträge und nachweisbare Kostenannahmen; positiv, verbesserte Verkäufe und Sammlungen; Stress, Kosten- und Finanzierungsdruck treten zusammen mit der Abschwächung der Nachfrage auf. Hierbei handelt es sich nicht um Vorhersageverteilungen oder Angaben zur Eintrittswahrscheinlichkeit. Weisen Sie jedem Szenario eine verantwortliche Person, ein Prüfdatum und einen Entscheidungsauslöser zu.
Beispiel: Unter der Annahme eines Umsatzes von 10 Millionen TL und variabler Kosten von 7 Millionen TL beträgt der Beitrag 3 Millionen TL. Wenn der Umsatz um 10 % sinkt und sich die variablen Kosten im gleichen Maße wie der Umsatz ändern, beträgt der Beitrag 2,7 Millionen US-Dollar; Es wird davon ausgegangen, dass sich die Fixkosten nicht ändern. Auch eine gleichzeitige Erhöhung der Stückkosten oder eine Änderung des Preises wirkt sich auf das Ergebnis aus. In diesem vereinfachten Beispiel werden Gewinn, Steuern, Finanzierung und Cashflow nicht berücksichtigt.
Berücksichtigen Sie bei Investitionsprojekten Installation, Schulung, Wartung, Versicherung und Betriebskapital in den Anfangsausgaben. Testszenarien von Verkaufsverzögerungen, Kostenüberschreitungen und Zinserhöhungen. Bei der Kapitalwertberechnung müssen der Abzinsungssatz und die Währung der Zahlungsströme sowie die Inflationsannahme konsistent sein. Die Amortisationszeit allein erklärt weder den Wert noch das Risiko eines Projekts.
5. Sektoren: Bedingte Bewertungen von TİCİS
Fertigung und Maschinen
Referenzdaten: Im September 2026 stieg der inländische Erzeugerpreisindex jährlich um 27,38 % und der Index der verarbeitenden Produkte um 29,09 %. Dieser Index bedeutet nicht, dass sich alle Ausgaben oder Gewinnspannen des Unternehmens im gleichen Maße ändern. TURKSTAT D-PPI
Aussehen: Selbst wenn sich die Nachfrage erholt, könnten die Kosten für Energie, Finanzierung und importierte Vorleistungsgüter die Margen unter Druck setzen. Bei der Entscheidung zur Kapazitätserhöhung sollten die aktuelle Kapazitätsauslastung und bestätigte Bestellungen berücksichtigt werden. Risiko: Die Kombination aus Wechselkurs und Lieferverzögerung bei Maschinenimporten erhöht die Investitionskosten. Zu beobachtende Kennzahlen: Energieverbrauch je Einheit, Kapazitätsauslastung, Auftragsstornierung und Lageralterung. 90 Tage: Ermitteln Sie die Deckungsbeiträge je Produkt. Vergleichen Sie Investitionen in Wartung und Energieeffizienz mit messbaren Einsparungen. Berechnen Sie bei kreditfinanzierten Kapazitätsinvestitionen den Schuldendienst auch für ein Szenario mit niedrigen Verkaufszahlen.
Textilien und Konfektionskleidung
Aussehen: Ausländische Marktnachfrage, Kaufentscheidungen der Kunden und wettbewerbsfähige Preise sind wichtig. Lohn- und Energiekosten sowie Lieferzeit sollten gemeinsam bewertet werden. Risiko: Abhängigkeit von wenigen ausländischen Käufern, erhöhte Kosten bei Langzeitbestellungen und saisonale Produkte, die auf Lager bleiben. Zu beobachtende Kennzahlen: Auftragsabwicklungsrate, Verschwendung, Forderungslaufzeit, Kundenkonzentration. 90 Tage: Überprüfen Sie den Nettogewinn und die Bargeldumwandlung pro Kunde. Erhöhen Sie die Kapazität nicht aufgrund nicht garantierter Auftragserwartungen. Testen Sie die Produkt- und Marktdiversifizierung mit Testaufträgen.
Automobil- und Subindustrie
Aussehen: Der Auftragsplan und der Technologiewandel der Haupthersteller wirken sich unterschiedlich auf die Unterlieferanten aus. Die Nachfrage nach einem Teil kann je nach Fahrzeugtechnologie variieren. Risiko: Abhängigkeit von einer einzigen Plattform, der Ertrag aus der Investition in Formen und Werkzeuge hängt vom Auftragsvolumen ab. Zu beobachtende Kennzahlen: Änderungen des Kundenplans, Qualitätsrückgaben, Maschinenauslastung und Vertragsverlängerungen. 90 Tage: Passen Sie den Umsatz dem Investitionsrisiko nach Kunde und Plattform an. Bewerten Sie die Kosten alternativer Fertigungs- und Konstruktionsmöglichkeiten.
Landwirtschaft und Ernährung
Referenzdaten: August 2026 Preisindex für landwirtschaftliche Betriebsmittel stieg jährlich um 30,28 %, während die Untergruppe Energie und Schmierstoffe um 43,14 % zunahm. Diese Indikatoren spiegeln nicht genau den tatsächlichen Kostenkorb verschiedener Produkte und Unternehmen wider. TURKSTAT Preisindex für landwirtschaftliche Betriebsmittel
Aussehen: Klima-, Wasser-, Energie-, Düngemittel- und Kühlkettenkosten spiegeln sich in den Teilsektoren unterschiedlich wider. Risiko: Ernte- und Versorgungsverluste, Verderb, Schwankungen der Lebensmittelpreise und lange Zahlungsfristen. Zu beobachtende Kennzahlen: Produktausbeute, Wasserverbrauch, Verschwendung, Lagerdauer und Erzeugerpreise. 90 Tage: Bewertung alternativer Lieferanten und Lagerkapazitäten; Qualitäts-, Rückverfolgbarkeits- und Lebensmittelsicherheitsaufzeichnungen überprüfen; Überprüfen Sie den Versicherungsschutz bei der zuständigen Agentur.
Einzelhandel und E-Commerce
Aktueller Nachfrageindikator: Während der TURKSTAT-CBRT-Verbrauchervertrauensindex im September 2026 bei 91,9 lag, sank er im Oktober auf 84,8. Der Index misst die Umfrageerwartungen; Es handelt sich nicht um eine Umsatzprognose für das Unternehmen. TİCİS-Kommentar: Eine Schwächung des Vertrauens erfordert eine sorgfältige Überwachung des Kundenverhaltens, insbesondere bei Produkten, deren Kauf aufgeschoben werden kann. Vorschlag: Verkaufsmenge, durchschnittlicher Warenkorb und Stornierungen separat verfolgen; Verwenden Sie den Konfidenzindikator nicht allein für Budgetänderungen. TURKSTAT Verbrauchervertrauen
Aussehen: Kaufkraft, Produktmix und Kundenverkehr führen in verschiedenen Produktgruppen zu unterschiedlichen Ergebnissen. Risiko: hohe Lagerbestände, Retouren, Marktplatzprovisionen und Inkassokosten bei Ratenverkäufen. Zu beobachtende Kennzahlen: Lagerumschlagsquote, produktbezogener Nettobeitrag, Lieferkosten pro Warenkorb und Retourenquote. 90 Tage: Altersstruktur der Lagerbestände analysieren; Bewerten Sie Kampagnen anhand des Nettobeitrags und des Bargelds und nicht anhand des Umsatzes. Vergleichen Sie Miet- und Personalkosten mit dem Niedrigumsatzszenario.
Bau und Immobilien
Kostenindikator: Der Baukostenindex von TURKSTAT vom August 2026 stieg jährlich um 29,59 %. Die Kosten eines Projekts können je nach Phase und Material-Arbeits-Verteilung variieren. TURKSTAT-Baukostenindex
Ausgangsindikator: Im August 2026 stieg der Index der Bauproduktion jährlich um 2,3 %, während der Hochbau um 0,9 % zurückging und der Tiefbau um 21,8 % zunahm. Diese Unterschiede führen nicht bei jedem Projekt oder Unternehmen zu den gleichen Ergebnissen. TURKSTAT Bauproduktion
Aussehen: Entscheidend für die Projektgröße sind Finanzierungsbedingungen, Lizenz-, Grundstücks- und Inputkosten. Risiko: Kostensteigerungen, Verkaufs- oder Lieferverzögerungen und Verschlechterung des Cashflows bei Festpreisverpflichtungen. Zu beobachtende Kennzahlen: tatsächliche Kosten, verbleibende Arbeit, Zahlungseingänge aus Vorverkäufen, Genehmigungszeitplan. 90 Tage: Berechnen Sie die Fertigstellungskosten für jedes Projekt neu. Baufortschritt und Zahlungsplan aufeinander abstimmen; Überprüfen Sie die Gesetze und Vertragsbestimmungen mit einem Experten.
Tourismus und Unterkunft
Ausgangsindikator: Im TÜİK-Bulletin vom 15. Oktober 2026 stieg der Produktionsindex für Beherbergungs- und Verpflegungsdienstleistungen im August jährlich um 2,0 %. Bei diesem Volumenindikator handelt es sich nicht um die Auslastung oder den Gewinn pro Unternehmen. TURKSTAT-Dienstleistungsproduktion
Aussehen: Die Nachfrage wird nach Land, Saison und Buchungskanal aufgeschlüsselt; Auslastung allein ist keine Rentabilität. Risiko: Fremdwährungseinnahmen decken lokale Kostensteigerungen, Storno- und Vertriebsprovisionen nicht ab. Zu beobachtende Kennzahlen: Netto-Zimmererlöse, Belegung, Stornierungen, Energie- und Personalkosten. 90 Tage: Analysieren Sie den Nettoumsatz nach Kanal und Kundenland. Planen Sie Bargeldreserven außerhalb der Saison; Passen Sie den Energie- und Personalbedarf an die Belegungsszenarien an.
Logistik und Transport
Aussehen: Ausschlaggebend sind Kraftstoff-, Fremdwährungs-, Fahrzeug- und Wartungskosten sowie das Handelsvolumen. Risiko: späte Anpassung des Frachtpreises an die Kostensteigerung und Leerrückführung. Zu beobachtende Kennzahlen: Belegung, Kilometerkosten, Kraftstoff, Verspätung und Zahlungseingänge von Kunden je Fahrzeug. 90 Tage: Berechnen Sie den Nettobeitrag je Transportroute. Überprüfen Sie, wie sich Kraftstoff- und Wechselkurse in den Verträgen widerspiegeln. Bereiten Sie alternative Routen und Versorgungspläne vor.
Investitionen in Energie und erneuerbare Energien
Aussehen: Produktion, Verbrauch, Netzanschluss und Finanzierungsbedingungen bestimmen den tatsächlichen Wert der Investition. Risiko: Projektverzögerung, Abweichung der Produktionsschätzung, Ausrüstungs- und Zinskosten. Zu beobachtende Kennzahlen: gemessenes Verbrauchsprofil, Anschluss- und Genehmigungsprozesse, Wartungsaufwand und Finanzierungsdauer. 90 Tage: Testen Sie die Machbarkeit mit stündlichem Verbrauch und konservativen Produktionsannahmen; Überprüfen Sie die Genehmigungs-, Anreiz- und Ausgleichsbedingungen anhand aktueller offizieller Quellen.
Technologie, Software und künstliche Intelligenz
Ausgangsindikator: Der Produktionsindex für Informations- und Kommunikationsdienste im August 2026 stieg jährlich um 9,9 %. Der Index kann nicht als Steigerung des Umsatzes, des Gewinns oder der Softwareexporte aller Technologieunternehmen interpretiert werden. TURKSTAT-Dienstleistungsproduktion
Aussehen: Automatisierung kann eine Chance für Effizienz bieten; Der Erfolg der Technologie hängt von ihrem Einsatz und der Prozessgestaltung ab. Risiko: Kosten für die Fremdwährungsinfrastruktur, Datenlecks, fehlerhafte Ausgaben und Lieferantenabhängigkeit. Zu beobachtende Kennzahlen: Nettoumsatz pro Kunde, Cloud-Kosten, Verlängerungsrate und Sicherheitsvorfälle. 90 Tage: ein Pilotprojekt mit begrenztem Umfang festlegen; Etablierung menschlicher Kontrolle, Datenzugriffsberechtigung und Sicherheitstests; Überprüfen Sie Projektrenditen durch Zeit- und Qualitätsmessung.
Gesundheits- und Medizinprodukte
Aussehen: Regulierung, Qualität, Importeingang und Zahlungszeit sind für Produkte und Dienstleistungen wichtig. Risiko: Versorgungsunterbrechung, Auswirkungen des Wechselkurses, Änderungen der Genehmigungs- und Erstattungsbedingungen. Zu beobachtende Kennzahlen: Kritische Lagertage, Vorlaufzeit, Zahlungseingänge und Qualitätsindikatoren. 90 Tage: Überprüfung alternativer Beschaffung und Aufzeichnungen für kritische Produkte; Überprüfen Sie die Genehmigungs- und Antragsbedingungen bei zuständigen Institutionen und Experten.
Export und internationaler Handel
Aussehen: Marktwachstum allein garantiert keine Unternehmensaufträge; Die Kosten und Compliance-Anforderungen des Importeurs können sich auf den Preis auswirken. Risiko: Erhebung, Wechselkurs, Protektionismus, Verkehrsstörungen und Abhängigkeit von einem einzelnen Absatzmarkt. Zu beobachtende Kennzahlen: Länder- und Kundenkonzentration, Auftragsstornierung, Forderungslaufzeit, Zollklassifizierung. 90 Tage: Überprüfung der Kundenüberprüfung und des Vertragsrisikos; Stellen Sie fest, ob gemäß der Warennummer EU-Vorschriften gelten. Trennen Sie bei Produkten, die in den Geltungsbereich von CBAM fallen, die Pflichten des EU-Importeurs von der Datenaufbereitung des Herstellers. Europäische Kommission
Kleine Unternehmen und Dienstleistungen
Aussehen: Lokale Nachfrage, Miete, Personal und Inkassostruktur führen oft schneller zu Ergebnissen als der Makroindikator. Risiko: Vermischung von Privat- und Geschäftsgeldern, mangelnde Aktualisierung der Preise auf der Grundlage der Kosten und Abhängigkeit von einer kleinen Anzahl von Kunden. Zu beobachtende Kennzahlen: wöchentliches Bargeld, Beitrag pro Produkt, Stammkunde und Miet-Umsatz-Verhältnis. 90 Tage: getrennte Arbeits- und Privatkonten; Listen Sie die wichtigsten Ausgaben auf; Erstellen Sie einen Liquiditätsplan und ein Kundenverlustszenario für kritische Zahlungen.
6. Checkliste für den Vorstand
Beispielhafte Stresstests – nicht hypothetisch, wahrscheinlich oder vorhersehbar
Produktion / Energie: Nehmen wir an, dass der jährliche Energieaufwand 4 Millionen TL beträgt und die Produktions-, Effizienz- und Verbrauchsmenge konstant sind. Eine Erhöhung des Energieeinheitspreises um 20 % erhöht die jährlichen Kosten um 800.000 TL bei gleichem Verbrauch. Wenn das Unternehmen bei sonst gleichen Bedingungen die Hälfte der Kostensteigerung auf den Verkaufspreis übertragen kann, beträgt der ungedeckte Betrag 400.000 TL. Das tatsächliche Ergebnis hängt von der Vertrags- und Nachfrageelastizität ab; Volumenänderungen und Steuern sind in diesem Beispiel nicht berücksichtigt.
Tourismus / Kapazität: Lassen Sie eine Einrichtung mit 100 Zimmern 180 Tage lang in Betrieb sein. Sinkt die Auslastung von 70 % auf 60 %, sinkt die Zahl der verkauften Zimmer von 12.600 auf 10.800. Unter der Annahme, dass das Nettoeinkommen pro Zimmer 3.000 TL beträgt und der Preis unverändert bleibt, beträgt die Differenz 5,4 Millionen TL. Bei diesem Betrag handelt es sich nicht um einen entgangenen Gewinn: Die Reduzierung der variablen Kosten für leerstehende Zimmer, sonstige Einnahmen und Fixkosten sollte gesondert bewertet werden.
Export/Sammlung: Bei jährlichen Terminverkäufen von 36 Millionen TL beträgt die zusätzliche Forderungsfinanzierung unter der Annahme, dass die Verkäufe gleichmäßig über das Jahr verteilt sind und sich der Inkassozeitraum von 30 Tagen auf 45 Tage erhöht, etwa 36 Millionen / 365 × 15 = 1,48 Millionen TL. Bei dieser Näherungsrechnung wird davon ausgegangen, dass Umsätze und Forderungsbildung zeitgleich erfolgen; Mehrwertsteuer, Saisonalität und Nichteinziehungsrisiko sind ausgeschlossen. Der jährliche Finanzierungsaufwand in dieser Höhe muss anhand der tatsächlich anzuwendenden Verzinsung und der Laufzeit gesondert ermittelt werden.
Fremdwährungsschulden: Wenn der Wechselkurs für eine offene Schuld von 100.000 USD von 40 TL auf 44 TL steigt, erhöht sich der TL-Äquivalent von 4 Millionen TL auf 4,4 Millionen TL, ohne dass sich andere Faktoren ändern. Bei diesen Zahlen handelt es sich lediglich um Beispiele; Es handelt sich nicht um eine Wechselkursschätzung. Durch zu vereinnahmende Erträge oder Sicherungsgeschäfte mit gleicher Laufzeit und Währung kann sich der Nettoeffekt verändern.
1. Sind der 13-Wochen-Bargeldplan, der Schuldenkalender für die nächsten 12 Monate und alternative Quellen bereit?
2. Sind Inkassorisiken, Verträge und Anteile der fünf größten Kunden am Gesamtumsatz bekannt?
3. Stimmen Devisenerträge und Devisenverbindlichkeiten nach Währung und Laufzeit überein?
4. Nettobeitrag pro Produkt und Kunde; Wird es einschließlich Verschwendung, Retouren, Fracht und Provision gemessen?
5. Können Investitionen in Szenarien mit Verzögerungen, geringer Nachfrage und Kostensteigerungen aufrechterhalten werden?
6. Wurde eine Person benannt, die für Personalwesen, Cybersicherheit, Lieferkontinuität und regulatorische Änderungen verantwortlich ist?
7. Quellen- und Methodengrenzen
Dieser Bericht verwendet öffentliche Veröffentlichungen und bedingte Analysen von TİCİS, abgerufen am 28. Oktober 2026. Sektorsegmente sind keine ökonometrischen Sektorwachstumsprognosen; Hierbei handelt es sich um beispielhafte Risiko- und Handlungsfelder. Das genaue Ausmaß der kausalen Auswirkungen zwischen den globalen Finanzbedingungen und dem Kreditangebot eines einzelnen Unternehmens wurde nicht berechnet. Unterschiede zwischen Branchen sowie Unternehmensgröße, Verträgen und regionalen Bedingungen verändern die Ergebnisse. Daten und Gesetze können aktualisiert werden; Das Datum und die Gültigkeit müssen vor der Entscheidung erneut bestätigt werden.
8. TİCİS 2027-Entscheidungsrahmen: Wachstum finanzierbar machen
Eine optimistische Erwartung bedeutet nicht, dass alle Unternehmen gleichzeitig und im gleichen Tempo wachsen werden. Der chancenorientierte Ansatz von TİCİS beginnt mit der Frage, welchen Vorteil das Unternehmen messen kann und mit welchen Ressourcen es diesen Vorteil ausbauen kann. Unabhängig davon, ob ein Hersteller die Lieferzeit verkürzt, ein Hotel seine Direktbuchungsrate erhöht oder ein Softwareunternehmen die Kundenabwanderung reduziert, kann unabhängig von den makroökonomischen Bedingungen Wert geschaffen werden. Daher sollten im Plan 2027 Effizienzbereiche festgelegt werden, die das Management kontrollieren kann, anstatt sich nur auf externe Verbesserungen zu verlassen.
Die erste Entscheidung ist die Definition von Wachstum. Umsatzhöhe, verkaufte Menge, Bruttobeitrag, Betriebsergebnis und Betriebsmittel sind separate Ziele. Wenn das Management nur einen davon zum Maßstab für den Erfolg macht, können unerwartete Anreize entstehen. Die alleinige Bewertung des Vertriebsteams anhand des Umsatzes kann zu langfristigen und beitragsarmen Aufträgen führen. Die alleinige Messung des Einkaufsteams anhand des Stückpreises kann hohe Lagerbestände und Qualitätsprobleme verbergen. Wenn sich das Finanzteam nur auf die kurzfristige Liquiditätssicherung konzentriert, kann dies dazu führen, dass notwendige Wartungs- und Schulungsinvestitionen verschoben werden. Das gemeinsame Ziel besteht darin, die Entscheidungen sichtbar zu machen, die den nachhaltigen Wert des Unternehmens steigern.
Der TİCİS-Vorschlag sieht vor, den Haushalt 2027 mit drei separaten Ansichten zu verwalten. Die Geschäftsansicht umfasst Bestellung, Preis, Menge und Kundenmix; Die operative Sicht umfasst Produktion, Lieferung, Qualität und Personal; Der Finanzausblick sollte Bargeld, Schulden, Wechselkurs und Investitionsplan umfassen. Dieselbe Annahme sollte in verschiedenen Tabellen nicht unterschiedlich verwendet werden. Wenn das Verkaufsbudget Wachstum mit einem neuen Kunden voraussetzt, der Produktionsplan mit der aktuellen Kapazität fortfährt und der Cash-Plan davon ausgeht, dass der Kunde einen Vorschuss zahlt, gibt es kein einzelnes Budget, sondern drei separate Erwartungen, die sich nicht gegenseitig unterstützen. Bei der Annahmebesprechung sollten diese Unstimmigkeiten geklärt werden, bevor eine Entscheidung getroffen wird.
Der Zweck der monatlichen Sitzung des Vorstands oder Geschäftsinhabers besteht nicht darin, jede Zahl zu besprechen. Zunächst sollten die drei größten Abweichungen ermittelt und dann unterschieden werden, ob die Abweichung auf Preis, Menge, Effizienz, Zeitplan oder Sammlung zurückzuführen ist. Für jede signifikante Abweichung sollten die verantwortliche Person, die Korrekturmaßnahme, das Fertigstellungsdatum und die Neumessmethode identifiziert werden. Der Optimismus wird nicht dadurch gestärkt, dass Probleme aus dem Bericht entfernt werden, sondern durch die Erweiterung des Aktionsfelds des Unternehmens, indem behebbare Probleme rechtzeitig erkannt werden.
9. Die Ansicht des Kreditausschusses: Verlagerung des Falles von der Erzählung hin zur Beweisführung
Im Finanzierungsantrag eines Unternehmens sollte im selben Satz die Quelle der Erstattung für den Verwendungszweck beschrieben werden können. Es sollte konkretisiert werden, welchen Aufträgen das für den Aktienkauf beantragte Darlehen dient, wann die Maschineninvestition in Betrieb genommen wird und von welchen Kunden die Finanzierungsforderungen eingezogen werden. Zeigt die Finanzierungsanfrage lediglich die Höhe des Bargeldbedarfs an, bleibt die wichtigste Frage der Bank bzw. des Investors unbeantwortet: Durch welche Aktivität und zu welchem Zeitpunkt kommt diese Ressource zurück?
Die TİCİS-Empfehlung besteht darin, dem Finanzierungsdossier ein Vermutungsblatt beizufügen. In der Tabelle werden Verkaufsvolumen, durchschnittlicher Verkaufspreis, Stückkosten, Forderungslaufzeit, Lagertag, Lieferantenlaufzeit, Investitionszahlungen und Schuldenraten über die gleichen Zeiträume angezeigt. Als Grundlage für jede Annahme wird angegeben: aktueller Vertrag, Angebot, vergangene Umsetzung, Kundengespräch oder Managementszenario. Die verbindliche Bestellung und die mögliche Bestellung sind gesondert gekennzeichnet. Somit wird die gut gemeinte, aber noch nicht bestätigte Wachstumserwartung nicht als bestimmte Sammlung dargestellt.
Um die Finanzierungsbedingungen vergleichen zu können, müssen die Angebote auf derselben Grundlage erfolgen. Der Jahreszins einer Bank und der Monatszins einer anderen können nicht direkt nebeneinander gestellt werden. Der anfängliche Abzug von Provisionen kann den verfügbaren Nettobetrag verringern. Eine Nachfrist bedeutet möglicherweise nicht, dass keine Zinsen anfallen. Es ist auch ein wirtschaftlicher Kostenfaktor, dass die Garantie dem Unternehmen andere Finanzierungskanäle verschließt. Daher ist der Vergleich von Zahlungsplänen anhand der tatsächlichen Mittelzu- und -abflüsse aussagekräftiger als der einfache Vergleich der Sätze in der Anzeigen- oder Angebotsüberschrift.
Eine Kreditablehnung oder Limitkürzung sollte nicht auf einen einzigen Grund zurückzuführen sein. Die Branchenpräferenz der Bank, ihre eigenen Bilanzbeschränkungen, die Sicherheitenstruktur, die Finanzdaten des Unternehmens und die gewünschte Laufzeit können gleichzeitig wirksam sein. Aus betriebswirtschaftlicher Sicht stellt sich die sinnvolle Frage, welches Element ersetzbar ist. Eine kürzere Investitionsphase, zusätzliches Eigenkapital, Kundenvorschüsse, ein Einkauf im Einklang mit Lieferantenplänen oder ein besseres Reporting können unterschiedliche Lösungen schaffen. Keines davon ist eine Garantie für die Kreditgenehmigung; Ziel ist es, das Finanzierungsgespräch mit konkreten Optionen durchzuführen.
10. Cash-Management: Gemeinsam den Wochen- und Monatsplan lesen

Ein Unternehmen, das jährlich profitabel zu sein scheint, kann im Laufe des Jahres in eine Liquiditätskrise geraten. Daher sind ein 13-Wochen-Bargeldplan und ein 12-Monats-Budget keine Alternativen zueinander. Der Wochenplan umfasst kurzfristige Gehalts-, Steuer-, Lieferanten- und Schuldenzahlungen; Der Monatsplan zeigt Saisonalität, Investitions- und Finanzierungsbedarf. Die ersten Wochen des Plans sollten detailliert und realitätsnah vorbereitet werden, und die weiteren Wochen sollten mit klar formulierten Annahmen vorbereitet werden. Durch den wöchentlichen Vergleich der tatsächlichen und geplanten Sammlungen wird die Zuverlässigkeit der folgenden Wochen neu bewertet.
Die Inkassoprognose wird nützlicher, wenn sie auf Kunden- und Rechnungsebene beginnt. Wenn man alle fälligen, aber nicht eingezogenen Beträge nächste Woche als Mittelzuflüsse zählt, überträgt sich das Problem nur auf die nächste Periode. Das Zahlungsverhalten des Kunden, Streitigkeiten, Rückerstattungswünsche und Annahmebedingungen im Vertrag sind zu berücksichtigen. Auch Einkaufs- und Produktionsteams sollten benachrichtigt werden, wenn sich der Zahlungsplan von Großkunden ändert; Die Informationen der Finanzabteilung allein spiegeln sich nicht zeitnah in operativen Entscheidungen wider.
Auch die Entscheidung zur Bestandsreduzierung sollte selektiv getroffen werden. Die Geschwindigkeit, mit der jede Aktie in Bargeld umgewandelt wird, und ihre Rolle für die Produktionskontinuität sind nicht dieselben. Eine niedrige Umschlagshäufigkeit eines kritischen Ersatzteils bedeutet nicht zwangsläufig, dass es unnötig ist; sein Fehlen kann zu einem Produktionsstopp führen. Andererseits entstehen durch die Bevorratung saisonaler Produkte mit geringer Verkaufswahrscheinlichkeit und hohen Werten sowohl Finanzierungs- als auch Wertverlustrisiken. Die TİCİS-Empfehlung besteht darin, die Bestände nach betrieblichen Gruppen wie kritischer Versorgung, regelmäßigen Verkäufen, langsamer Bewegung und Veralterungsrisiko zu bewerten.
Es ist nicht korrekt, eine einheitliche Anzahl von Monaten für die Barreserven zu empfehlen, die für jedes Unternehmen verwendet werden können. Fixkosten, Inkassovolatilität, Zugang zu Finanzierung, Saisonalität und Lieferverpflichtungen sind unterschiedlich. Das Unternehmen muss berechnen, wie lange es in einem Stressszenario seine kritischen Zahlungen leisten kann. Eine ungenutzte Kreditlinie sollte nur dann als unterstützende Ressource betrachtet werden, wenn ihre Bedingungen und Verfügbarkeit bestätigt sind. Der Cashplan ist nicht nur eine Prognosetabelle, sondern auch ein Frühwarninstrument, das zeigt, welche Entscheidung das Management zu welchem Zeitpunkt treffen wird.
11. Preisgestaltung: Umsatzwachstum von Wertschöpfung trennen
Die Preisentscheidung ist nicht so einfach wie die Übertragung der Kostensteigerung auf den Kunden. Kundenalternativen, Produktdifferenzierung, Liefertreue, Vertragslaufzeit und Kapazität im Markt beeinflussen die Preissetzungsmacht. Die optimistische Einschätzung von TİCİS ist, dass Unternehmen, die Qualität und Service messbar verbessern, Mehrwert schaffen können, ohne sich nur auf den Preiswettbewerb zu verlassen. Dies ist keine Garantie für eine Preiserhöhung; Es muss untersucht werden, wie sehr der Kunde welche Funktion schätzt.
Bei der Erstellung der produktbezogenen Beitragstabelle sollten nicht nur Rohstoffe vom Verkaufspreis abgezogen werden. Auch der Anteil an Vertriebsprovision, Verpackung, Lieferung, Retouren, Sonderverpackung, Kundenservice und Inkassokosten, der dem jeweiligen Produkt in Rechnung gestellt werden kann, sollte ersichtlich sein. Es ist möglich, dass dasselbe Produkt unterschiedliche Beiträge in verschiedenen Kanälen erstellt. Nur weil die Kampagne den Umsatz steigert, heißt das nicht, dass sie den Gesamtbeitrag erhöht. Der zusätzliche Betriebs- und Finanzierungsbedarf des erhöhten Volumens nach dem Abschlag sollte gesondert bewertet werden.
Die Preiselastizitätsannahme kann in kleinen Experimenten überprüft werden. Anstatt eine große Änderung für alle Kunden gleichzeitig umzusetzen, können die Ergebnisse nach Produkt, Paket oder Serviceoption in einer angemessenen und rechtsgültigen kommerziellen Reihenfolge überwacht werden. Das Erfolgskriterium sollte nicht nur die Conversion-Rate sein, sondern auch Rendite, Kundenzufriedenheit, Wiederkauf und Nettobeitrag. Aus einem einzigen Versuch sollten keine allgemeingültigen Schlussfolgerungen gezogen werden, da die Ergebnisse durch Saison, Kampagne, Wettbewerbsverhalten oder Kundenmix beeinflusst werden können.
Wenn der Preisänderungsmechanismus bei langfristigen Verträgen unklar bleibt, kann sich das Risiko von Streitigkeiten erhöhen. Welcher Index, welches Datum und welche Berechnungsmethode verwendet werden, sollte zwischen den Parteien geklärt werden. Ein Makroindex spiegelt möglicherweise nicht vollständig die tatsächlichen Kosten des Produkts wider. Aus diesem Grund sollten die kaufmännische Gestaltung und die rechtliche Anwendbarkeit des Vertrages als getrennte Fachgebiete betrachtet werden. Dieser Bericht gibt kein Rechtsgutachten zur Gültigkeit einer bestimmten Bestimmung ab.
12. Investitionsentscheidungen: Kapazität, Effizienz und Flexibilität
Investitionsprojekte sollten nicht derselben Kategorie zugeordnet werden. Kapazitätserweiterungen können dem Bedarf an mehr Umsatz dienen, Effizienzinvestitionen können zu messbaren Einsparungen in der laufenden Produktion führen, Compliance-Investitionen können der Aufrechterhaltung von Betriebsbedingungen dienen und Wartungsinvestitionen können der Zuverlässigkeit dienen. Die Erfolgskriterien für jedes Projekt sind unterschiedlich. Während Kapazitätsinvestitionen ungenutzt bleiben können, wenn das Umsatzwachstum zurückbleibt, können gut gewählte Wartungsinvestitionen dazu beitragen, bestehende Aufträge zuverlässiger zu erfüllen, indem sie Ausfallzeiten reduzieren.
Der TİCİS-Vorschlag besteht darin, für jede Investition auch die Option ohne Investition zu berechnen. Wo liegen die Wartungs-, Qualitäts-, Energie- und Kapazitätsgrenzen bei der Weiterführung vorhandener Anlagen? Ist eine Vermietung, Auftragsfertigung, stufenweise Installation oder eine andere Liefervereinbarung möglich? Alternativen sollten innerhalb der gleichen Produktqualität, des gleichen Lieferplans und des gleichen Risikorahmens verglichen werden. Die niedrigste Anfangszahlung bedeutet nicht die niedrigsten Gesamtbetriebskosten; Auch Installations-, Lizenz-, Ersatzteil- und Ausstiegskosten sollten berücksichtigt werden.
Die Amortisationszeit der Investition ist ein leicht verständlicher, aber begrenzter Indikator. Dies allein erklärt nicht die Cashflows nach der Rückzahlung, den Zeitwert des Geldes und das Projektrisiko. Der Nettobarwert hilft dabei, Bargeld zu verschiedenen Zeitpunkten mit einem konsistenten Abzinsungssatz zu vergleichen. Die Genauigkeit des Berechnungsergebnisses hängt jedoch von den verwendeten Umsatz-, Kosten-, Investitionsbetrags- und Rabattannahmen ab. Die Präsentation einer Sensitivitätstabelle anstelle eines einzelnen scheinbar sicheren Ergebnisses schafft eine gesündere Entscheidungsgrundlage.
Wenn die Unsicherheit hoch ist, können inkrementelle Investitionen Lernmöglichkeiten bieten. Zuerst wird eine Pilotkapazität oder eine begrenzte Produktgruppe ausprobiert; technische Effizienz, Qualität und Kundennachfrage werden gemessen; Bei größerem Aufwand sind vorher festgelegte Konditionen erforderlich. Diese Methode kann nicht auf jedes Projekt angewendet werden und die Stückkosten können bei kleinen Projekten hoch sein. Dennoch ist es wertvoll im Hinblick auf die Klärung der Informationen, mit denen irreversible Entscheidungen getroffen werden. Der chancenorientierte Ansatz von TİCİS besteht darin, Investitionen in der richtigen Reihenfolge und mit nachprüfbarer Begründung voranzutreiben, anstatt Investitionen zu verzögern oder zu beschleunigen.
13. Arbeitskräfte, Kompetenz und Automatisierung
Der Personalplan besteht nicht nur aus der Anzahl der Mitarbeiter. Neue Produkte, Exportmärkte oder Maschineninvestitionen erfordern möglicherweise unterschiedliche Fähigkeiten. Das Unternehmen muss kritische Aufgaben, die Anzahl der Personen, die diese Aufgaben ausführen können, und den Status der Informationsübertragung bestimmen. Es stellt ein erhebliches Kontinuitätsrisiko dar, wenn Produktions-, Vertriebs- oder Finanzaktivitäten in Abwesenheit einer Person eingestellt werden. Prozessdokumentation und Cross-Training können die Belastbarkeit ohne große Technologieinvestitionen erhöhen.
Die Ausgangsfrage bei einem Automatisierungsprojekt ist nicht, welche Aufgabe beseitigt werden soll, sondern welcher Prozess in welchem Umfang verbessert werden soll. Sich wiederholende Dateneingaben, Fehlerprüfungen, Produktionsplanungen oder die Klassifizierung von Kundenwünschen erfordern unterschiedliche technische Lösungen. Ohne Messfehler und Wartezeiten im laufenden Prozess lässt sich der Automatisierungsnutzen nicht zuverlässig berechnen. Vor der Pilotimplementierung sollten Bezugszeitraum, Datenqualität und Erfolgskriterien festgelegt werden.
Ergebnisse künstlicher Intelligenz sollten nicht automatisch als korrekt akzeptiert werden, insbesondere bei finanziellen, rechtlichen, Gesundheits- oder Personalentscheidungen. Das Unternehmen muss festlegen, welche Daten an welchen Dienst gesendet werden, wer Zugriff darauf hat und wer die Ergebnisse kontrolliert. Datenmanagement, Servicekontinuität, Modelländerungen und Ausstiegsmöglichkeiten sollten ebenso bewertet werden wie der Preis des Anbieters. Im TİCİS-Kommentar heißt es, dass Technologieinvestitionen die Unternehmenshaftung nicht verringern; Bei richtiger Gestaltung kann es den Mitarbeitern helfen, sich auf qualifiziertere Arbeit zu konzentrieren.
Auch das Schulungsbudget sollte an messbare Ziele gebunden sein. Am Ende der Schulung kann festgestellt werden, welcher Vorgang genauer oder schneller erledigt wird und welches Sicherheits- oder Qualitätsproblem reduziert wird. Eine Teilnahmebescheinigung allein ist kein Hinweis darauf, dass die Kompetenz erreicht wurde. Der Transfer des Lernens in die Aktivität sollte durch praktische Übungen am Arbeitsplatz, Feedback und erneute Messungen überwacht werden. Die optimistische Chance für 2027 besteht darin, Menschen und Technologie so zu gestalten, dass sie gemeinsam die Produktivität steigern, anstatt sie als Alternativen zueinander zu betrachten.
14. Branchendossiers: Erwartungen in Geschäftsentscheidungen umwandeln
Bei den Auswertungen in diesem Abschnitt handelt es sich um die bedingte Geschäftsanalyse von TİCİS. Es beinhaltet keine Verpflichtung zu Umsatz, Rentabilität oder Kapitalrendite für die gesamte Branche. Die Ergebnisse von Unternehmen, die exportieren, auf dem Inlandsmarkt tätig sind oder mit Fremd- oder Eigenkapital im selben Sektor wachsen, können unterschiedlich sein. In jeder Datei wird erläutert, durch welchen Mechanismus sich die Chance ergeben kann, welcher Indikator überwacht werden muss und welche Entscheidungsmanagementmaßnahmen vorbereitet werden können. Unser Optimismus basiert nicht auf der Annahme, dass die Nachfrage von selbst steigen wird; Es basiert auf messbarer Effizienz, besserer Kundenauswahl und diszipliniertem Kapitaleinsatz.
Fertigung: Effizienz von der Bestellung bis zur Lieferung
Bei den Vorbereitungen für den Beginn des Jahres 2027 geht es für das produzierende Unternehmen nicht darum, die Produktionskapazität zu erhöhen, sondern zu verstehen, wie viel der vorhandenen Kapazität es pünktlich und mit akzeptabler Qualität verkaufen kann. Der Betrieb der Maschine allein schafft keinen Wert. Wenn ein erheblicher Teil der Produktionszeit damit verbracht wird, Einstellungen zu ändern, auf die Qualitätskontrolle zu warten oder nach Materialien zu suchen, kann die neue Maschine dieselben Unregelmäßigkeiten noch verstärken. TİCİS ist der Ansicht, dass schrittweise Investitionen zu besseren Ergebnissen bei Herstellern führen können, deren Auftragsfluss sichtbar ist und Engpässe gemessen werden.
Das Management muss die Umsetzung von Angeboten in Aufträge, die Lieferzuverlässigkeit, die „Right-First-Time“-Produktionsrate, die Nacharbeitsstunden und den Beitrag pro Maschine für jede Produktfamilie im Auge behalten. Die durchschnittliche Kapazitätsauslastung kann die Kapazität der kritischen Leitung verbergen. Eine einzelne Beschichtungs- oder Prüfstation kann alle Lieferungen verzögern, während die Gesamtkapazität einer Anlage leer zu sein scheint. In einem solchen Fall kann eine Engpassverbesserung anstelle einer allgemeinen Kapazitätserhöhung zu Ergebnissen mit weniger Kapital führen. Diese Bewertung sollte anhand von Kundenterminen und tatsächlichen Produktionsdaten erfolgen.
Im optimistischen Szenario verringert eine kürzere Lieferzeit den Bedarf des Kunden an Sicherheitsbeständen und differenziert den Lieferanten durch andere Merkmale als den Preis. Allerdings sollte beobachtet werden, ob sich dieser Vorteil im Verkaufspreis oder bei Nachbestellungen widerspiegelt. Wenn die kostenlose Beschleunigung dauerhaft wird, übernimmt der Hersteller möglicherweise die Lagerfinanzierung des Kunden. Es ist wichtig, dass die Bedingungen für Standardlieferungen, Eillieferungen, Designänderungen und Stornierungen im Vertrag gesondert bepreist werden.
Der Vorschlag von TİCİS besteht darin, im ersten Quartal eine Pilotstudie durchzuführen, die die Lieferzeit für eine einzelne Produktfamilie verkürzt. Das Erfolgskriterium sollte nicht nur die Reduzierung der Stückkosten sein; Bewertet werden sollten die Gesamtkosten und der erhobene Beitrag pro geliefertem intaktem Produkt. Die Investitionsentscheidung sollte erst dann gewichtiger werden, wenn das dauerhafte Ergebnis des Pilotprojekts, die Wartungskapazität und die Auftragstransparenz gemeinsam überprüft werden. Somit wandelt sich der Haushalt 2027 von einem abstrakten Wunsch nach Wachstum zu einem konkreten Produktionsgewinn.
Textilien: Produktmix und kurzfristige Wirtschaftlichkeit
Der gleiche Umsatz mit Textil- und Konfektionsbekleidung kann bei unterschiedlichen Produktmixen zu sehr unterschiedlichen Cash-Ergebnissen führen. Eine Bestellung mit einer langen Vorlaufzeit, hohem Lagerbestand und häufigen Designänderungen ist nicht gleichbedeutend mit einer Bestellung, die in kurzer Zeit mit Standardstoffen geliefert wird. Wenn Arbeitsaufwand, Energie, Zubehör, Muster, Verschwendung und Finanzierung separat überwacht werden, wird ersichtlich, warum ein nominell hochpreisiger Auftrag einen geringen Beitrag leistet. Der Ansatz, den TİCİS für 2027 positiv sieht, ist eine zuverlässige Lieferung und Spezialisierung auf die richtige Produktgruppe, anstatt nur mit niedrigen Preisen zu konkurrieren.
Die Auftragsbewertung des Unternehmens sollte auf Kundenbasis erfolgen. Der Zeitpunkt der Mustergenehmigung, die Stornierungshistorie der Bestellung, der Rückgabegrund, das Zahlungsverhalten und die Möglichkeit einer Nachbestellung sollten gemeinsam berücksichtigt werden. Wenn die Designentwicklungskosten ständig beim Hersteller verbleiben, sollte klar sein, wie sich dies im Angebotspreis widerspiegelt. Die Abhängigkeit von einem Großkunden kann die Verhandlungsmacht verringern und gleichzeitig die Produktionsplanung optimieren. Die Neukundengewinnung ist daher nicht nur ein Vertriebsziel, sondern auch ein Mittel zum Risikoausgleich.
In der Lagerverwaltung sollten Stoffe und Zubehör, die in gängigen und kundenspezifischen Materialien verwendet werden können, getrennt werden. Während allgemeines Material in einer anderen Bestellung bewertet werden kann, kann es bei speziellen Druckerzeugnissen im Falle einer Stornierung zu einem Wertverlust kommen. Bei kundenspezifischem Material sind Vorauszahlung, Genehmigungsphase und Stornogebühr zu berücksichtigen. Diese Entscheidungen werden von Experten im Rahmen der Vertrags- und Kundenbeziehung gestaltet; Es sollte nicht davon ausgegangen werden, dass in jedem Markt die gleichen Bedingungen akzeptiert werden.
Der Vorschlag von TİCİS besteht darin, den Sammel- und Kapazitätsplan 2027 auf der Grundlage der auf Kundenbasis gesammelten Beiträge zu überprüfen. Soll der Vorteil der schnellen Lieferung genutzt werden, muss sich auch der Lieferant auf die gleiche Geschwindigkeit einstellen. Eine Verzögerung des kritischen Zubehörs kann den gesamten Vorteil zunichte machen. Spezialisierung auf weniger, aber korrekte Produktfamilien, Reduzierung der Probenbelastung und Vereinheitlichung der Bestelldaten; Dabei handelt es sich um konkrete Verbesserungen, die vor einer teuren Kapazitätsinvestition evaluiert werden können.
Automotive: Modulare Investition in die Transformation
Bei der Vorbereitung auf das Jahr 2027 geht es in der Automobilzulieferindustrie darum, sich an die veränderte Produktarchitektur anzupassen und gleichzeitig bestehende Kundenprogramme beizubehalten. Es ist nicht für jedes Unternehmen richtig, in die gleiche Technologie, mit der gleichen Geschwindigkeit und in der gleichen Größe zu investieren. Bei der Eingabe einer neuen Teilegruppe sollten die technische Leistungsfähigkeit, das Qualitätssystem, der Testbedarf, die Kundenfreigabe und das Massenproduktionsvolumen gemeinsam bewertet werden. TİCİS ist davon überzeugt, dass Lieferanten, die die Transformation in Phasen unterteilen, besser positioniert sein können, um sowohl Chancen zu nutzen als auch Kapital zu erhalten.
Das Management sollte die verbleibende Vertragslaufzeit auf Programmbasis, die Differenz zwischen dem prognostizierten Volumen und dem tatsächlichen Abruf, die Amortisation der Forminvestition und die Qualitätskosten überwachen. Die Mengenschätzung des Kunden stellt möglicherweise keine endgültige Kaufverpflichtung dar. Bei Investitionen in Spezialausrüstung sollte geklärt werden, wer die Volumenreduzierung, Terminverzögerung und Designänderung trägt. Die Möglichkeit, die gleiche Ausrüstung für verschiedene Kunden oder Produktgruppen zu verwenden, schafft angesichts der Unsicherheit einen erheblichen Optionswert.
Im optimistischen Szenario können technischer Service, rückverfolgbare Produktion und schnelle Problemlösungsfähigkeiten den Aufbau von Beziehungen über den Preiswettbewerb hinaus ermöglichen. Qualitätserfolg allein ist jedoch kein finanzieller Erfolg. Garantieunterbrechungen, Maßabweichungen und lange Zahlungsziele müssen bei der Wirtschaftlichkeit des Angebots berücksichtigt werden. Die Leistungstabelle muss akzeptierte Rechnungen und eingenommene Einnahmen sowie den Sendungsbetrag enthalten.
Der TİCİS-Vorschlag besteht darin, Investitionen in neue Technologien in separate Entscheidungsbereiche aufzuteilen: Probe, Validierung und Massenproduktion. Budget, technische Akzeptanz und Kundennachfrage werden an jeder Tür neu bewertet. Anstatt eine große Investition auf einmal zu genehmigen, werden Beweise dafür identifiziert, dass es sinnvoll ist, in die nächste Phase überzugehen. Diese Disziplin bedeutet nicht, sich von Innovationen fernzuhalten; Es stellt sicher, dass die für Innovationen bereitgestellten Ressourcen zur richtigen Zeit dem richtigen Produkt zugeführt werden.
Landwirtschaft und Ernährung: Ertrag, Verschwendung und Kühlkette
Die Chancenbewertung in der Landwirtschaft und Ernährung ist unvollständig, wenn sie sich nur auf die Produktpreise konzentriert. Ernteeffizienz, Qualitätsklasse, Lagerverlust, Verpackung, Energie, Transport und Sammlung bestimmen gemeinsam das Betriebsergebnis. Der Anteil des zum Verkauf stehenden Produkts derselben Tonnage kann variieren. Der Bereich, den TİCİS für 2027 als positiv erachtet, ist die Erzielung von mehr verkaufbarem Wert aus der aktuellen Produktion. Investition, die Verschwendung reduziert, die Haltbarkeit verlängert und die Lieferzuverlässigkeit erhöht; kann einen Beitrag leisten, ohne die Kapazität zu erweitern.
Der Produzent und Verarbeiter muss die Inputmenge auf Chargenbasis mit der verkaufsfähigen Outputmenge abgleichen. Wo entstehen Verluste: beim Empfang, bei der Verarbeitung, bei der Lagerung, bei der Verteilung? Es reicht nicht aus, ein allgemeines Effizienzziel festzulegen, ohne die Schadensursache zu kennen. Es ist unterschiedlich, ein Gerät für die Kühlkette zu finden und die Temperaturkontinuität sicherzustellen. Störungen, Stromausfälle, Verladeverzögerungen und Abweichungen beim Transport sind zu protokollieren.
Der Produkt- und Kundenmix ist wichtig gegen Preisvolatilität. Die Abhängigkeit von einem einzelnen Produkt oder einem einzelnen Käufer kann die Liquiditätsvolatilität in der Folgeperiode verstärken, selbst wenn dadurch in einer guten Saison hohe Gewinne erzielt werden. Verarbeitete Produkte, Vertragslieferungen oder verschiedene Vertriebskanaloptionen sollten entsprechend den Fähigkeiten des Unternehmens bewertet werden. Es darf nicht vergessen werden, dass jeder neue Kanal mit Retouren, Regalgebühren, Provisionen und Inkassokosten verbunden ist. Ein höherer Verkaufspreis bedeutet nicht unbedingt ein höheres Nettoeinkommen für den Hersteller.
Der TİCİS-Vorschlag besteht darin, im Budget 2027 getrennte Ziele für den verkaufsfähigen Ertrag und die Abfallreduzierung festzulegen, anstatt nur den Verkaufspreis zu erhöhen. Preisindizes für landwirtschaftliche Betriebsmittel und Produkte können die allgemeine Richtung anzeigen; Die tatsächlichen Kosten des Unternehmens werden anhand der Stückliste und der Kaufzeit gemessen. Bei der Bewertung von Wasser-, Energie- und Speicherinvestitionen sollten technische Einsparungen anhand tatsächlicher Nutzungsstunden geprüft werden. So wird Ressourceneffizienz sowohl hinsichtlich der Kosten als auch der Kontinuität zu einer messbaren Chance.
Einzelhandel: vom Umsatz bis zum Warenkorbbeitrag
Im Einzelhandel und E-Commerce ist eine hohe Anzahl an Bestellungen allein kein Beweis für ein erfolgreiches Geschäftsmodell. Der verbleibende Beitrag nach Abzug von Rabatten, Provisionen, Versand-, Zahlungskosten, Retouren, Verpackung und Kundengewinnungskosten sollte überwacht werden. Der positive Ansatz von TİCİS für 2027 besteht darin, dass Unternehmen, die Kunden nicht mit mehr Kampagnen, sondern mit präziseren Produkten, zuverlässiger Lieferung und konsistentem Service binden, widerstandsfähiger wachsen können. Dieser Ansatz sollte kanalweise gemessen werden.
Das Management sollte die Wirtschaftlichkeit des gleichen Produkts im Geschäft, auf der eigenen Website und auf dem Marktplatz getrennt berücksichtigen. Beim Preisvergleich zwischen den Kanälen sollten unsichtbare Service- und Finanzierungskosten berücksichtigt werden. Die Tatsache, dass die Marktumsätze hoch erscheinen, bedeutet nicht, dass die Abholung früh erfolgt oder dass die Kundenbeziehung zum Unternehmen gehört. Wenn die Kanalabhängigkeit zunimmt, können sich Provisionsänderungen und Sichtbarkeitsverluste stärker auf das Budget auswirken.
Die Lagerumschlagsrate sollte zwischen Produktgruppen verglichen werden. Ein schnell abwickelndes Produkt mit geringer Marge kann zu besseren Cash-Ergebnissen führen als ein langsam abwickelndes Produkt mit hoher Marge. Allerdings kann ein zu geringer Lagerbestand auch zu Umsatzeinbußen und einem Wechsel der Kunden zu einer anderen Marke führen. Die Entscheidung besteht nicht darin, den Lagertag per se zu reduzieren; Reduzierung unnötiger Kapitalbindung bei gleichzeitiger Aufrechterhaltung des Serviceniveaus. Der Zusammenhang der Retourengründe mit der Produktbeschreibung, Größenangaben oder Transportschäden sollte gesondert geprüft werden.
Der TİCİS-Vorschlag sieht vor, bei der Genehmigung der Kampagne 2027 neben dem Bruttoumsatzziel auch Maßnahmen zum Beitrag pro Bestellung, zum Wiederkauf und zum Nettoumsatz nach Retouren einzubeziehen. Die Amortisationszeit der an den neuen Kunden getätigten Ausgaben sollte anhand früherer Bestellungen berechnet werden; Wiederholte Käufe, die noch nicht getätigt wurden, sollten nicht als endgültiges Einkommen betrachtet werden. Das optimistische Wachstumsszenario kann mit niedrigeren Renditen und einem besseren Kundenerlebnis vor einem höheren Werbebudget aufgestellt werden. Diese Verbesserungen unterstützen sowohl das Geld- als auch das Markenvertrauen.
Bau: Projektgelder und stufenweise Zusage
Im Bau- und Immobilienbereich sollte die Gesamtrentabilität des Unternehmens vom Bargeldbedarf eines einzelnen Projekts unterschieden werden. Der Zeitpunkt der Abschlagszahlung, der Vorauszahlung, der Garantie, der Subunternehmerzahlung, des Materialeinkaufs und der Verkaufsabholung erfolgt nicht im selben Kalender. In Vorbereitung auf 2027 empfiehlt TİCİS, vor der Projektgröße auf die Sichtbarkeit der Projektfinanzierung zu achten. Das optimistische Szenario sollte einen Anstieg des Geschäftsvolumens sowie eine Verbesserung der Inkassoordnung und Durchsetzungsdisziplin umfassen.
Für jedes Projekt müssen der verbleibende Arbeitsaufwand, die für die Fertigstellung erforderlichen Kosten und die erwarteten Einnahmen neu berechnet werden. Ein Vertrag, der in der Vergangenheit rentabel erschien, kann sich ändern, wenn die Material- oder Arbeitskosten steigen. Wenn bei der Budgetaktualisierung nur der ausgegebene Betrag berücksichtigt wird, entgeht der zukünftige Kostendruck. Die Auswirkungen der Verzögerung im Arbeitsplan auf die allgemeinen Kosten vor Ort, die Ausrüstungsmiete und die Finanzierungskosten sollten separat ausgewiesen werden. Dieser Ansatz erhöht den Handlungsspielraum des Managements, bevor ein echter Schaden entsteht.
Projektänderungen, die vom Kunden oder Arbeitgeber ausgehen, sollten nicht einer mündlichen Vereinbarung überlassen werden. Umfang, Preis, zeitliche Auswirkungen und Genehmigungsmechanismus der zusätzlichen Arbeiten sollten geklärt werden. Rechtsbedingungen werden vom Sachverständigen anhand des konkreten Vertrags beurteilt. Die geschäftliche Empfehlung lautet hier, dass geleistete, aber nicht dokumentierte Arbeiten nicht als endgültige Sammlung im Cash-Plan verwendet werden sollten. Ebenso sollte das erwartete neue Projekt nicht die einzige Quelle zur Rückzahlung bestehender Schulden sein.
Der TİCİS-Vorschlag besteht darin, Projektkonzentration und Liquiditätsengpässe im Portfolio 2027 gemeinsam zu überwachen. Die Tatsache, dass drei separate Projekte wesentliche Zahlungen im selben Monat erfordern, kann zu Risiken auf Unternehmensebene führen. Eine auf Projektbasis positiv erscheinende Entscheidung kann die Gesamtliquidität des Unternehmens belasten. Stufenweise Vertragsabwicklung, kontrollierter Lagereinkauf und realistischer Lieferplan; macht das Wachstum beherrschbarer. Für eine Kapazitätserhöhung müssen zunächst die Fertigstellungskosten und die Finanzierung sichtbar sein.
Tourismus: Belegung, Preis und Gästebeitrag
Obwohl die Auslastung in der Tourismusbranche wichtig ist, ist sie kein alleiniger Indikator für den Erfolg. Zimmerpreis, Senderprovision, Essens- und Getränkekosten, Energie, Personal und Stornobedingungen verändern das Ergebnis. Durch die gleiche Belegung können unterschiedliche Beiträge für unterschiedliche Kundengruppen entstehen. Die positive Einschätzung von TİCİS für 2027 lautet, dass Unternehmen, die die Saison ausgleichen, Wiederholungsbesuche und Direktbuchungen steigern, anstatt die Nachfrage nur in der Hauptsaison zu steigern, die Umsatzqualität verbessern können.
Das Management sollte die Einnahmen pro Zimmer vom Beitrag pro Zimmer trennen. Wenn die im Rahmen des Pakets bereitgestellten Dienstleistungen zunehmen, können die Kosten steigen, ohne dass sich das Bruttoeinkommen erhöht. Zwischen dem bei der Frühbuchung erhaltenen Preis und den Kosten am Tag der Leistungserbringung liegt eine Zeitspanne. Daher sollten Vertragswährung, Angebotspreise und Betriebskapitalbedarf gemeinsam bewertet werden. Durch Umsätze in Fremdwährung sind nicht automatisch alle Kostenrisiken ausgeschlossen.
Das Stornierungs- und Buchungsverhalten sollte nach Datum, Land, Kanal und Kundentyp verfolgt werden. Die hoch erscheinende Reservierungssumme sollte ohne Berücksichtigung der Stornierungsrate nicht als absolute Auslastung angesehen werden. Bei der Diversifizierung der Kanäle sollte berücksichtigt werden, dass der Direktvertrieb auch Werbung, Zahlungsinfrastruktur und Kundenservice kostet. Das Ziel besteht nicht darin, einen einzelnen Kanal zu idealisieren; besteht darin, ein Gleichgewicht zwischen Kosten, Kontrolle und Nachfrage herzustellen.
Der TİCİS-Vorschlag sieht vor, das Budget 2027 mit monatlichen Belegungs- und Preisannahmen sowie variablen Kosten pro Gast zu erstellen. Energiespar-, Wartungs- und Servicestandardprojekte sollten vor Beginn der Hochsaison getestet werden. Die Mitarbeiterschulung kann an messbare Ziele geknüpft werden, nicht nur hinsichtlich der Zufriedenheitswerte, sondern auch zur Reduzierung von Servicedoppelungen und Betriebsverlusten. Optimistisches Wachstum ergibt sich aus der Möglichkeit, sowohl denselben Besuchern als auch mehr Besuchern einen konsistenteren Service bieten zu können. Dieser Ansatz kann einen Geschäftsvorteil schaffen, der den Preiswettbewerb verringert.
Logistik: volle Kilometerleistung und Vertragsqualität
In der Logistik gibt die Flottengröße allein keinen Aufschluss über die tatsächliche Effizienz des Unternehmens. Volle Kilometerleistung, Leerrückgabe, Wartezeit, Wartung, Kraftstoff, Fahrerplan und Abholung sollten gemeinsam ausgewertet werden. Der Bereich, den TİCİS für 2027 positiv sieht, ist die Reduzierung der Kosten pro Serviceeinheit durch eine bessere Planung der vorhandenen Transportkapazität. Investitionen in neue Fahrzeuge können die finanzielle Belastung erhöhen, wenn sie getätigt werden, ohne den Nutzungsverlust der bestehenden Flotte zu berücksichtigen.
Bei der Preisgestaltung auf Kundenbasis sollten Lade- und Entladewartezeiten sichtbar sein. Obwohl der kilometerbasierte Preis angemessen erscheint, kann es sein, dass das Fahrzeug aufgrund der langen Wartezeiten weniger Fahrten zurücklegt. Im Vertrag sollte dargelegt werden, wie Wartezeiten, Zusatzstopps, Rückladung und Sonderleistungen abgerechnet werden. Die Ungewissheit dieser Themen kann dazu führen, dass sich aus Preiswettbewerb eine Kostenverlagerung entwickelt. Das Unternehmen muss anhand seiner eigenen Daten sehen, welcher Kunde die Kapazität wie nutzt.
Es sollte nicht davon ausgegangen werden, dass sich die Gesamttransportkosten im gleichen Maße ändern wie die Treibstoffkosten. Der Kraftstoffanteil variiert je nach Strecke, Fahrzeug, Beladung und Nutzungsart. Darüber hinaus fallen zu anderen Zeitpunkten Wartungs- und Finanzierungskosten an. Bei der Bewertung des Vorteils eines Fremdwährungsvertrags sollten Fremdwährungsschulden, Ersatzteile und grenzüberschreitende Kosten zusammengerechnet werden. Die Netto-Währungsposition kann nicht anhand der Brutto-Fremdwährungseinnahmen verstanden werden.
Der TİCİS-Vorschlag besteht darin, den Routenplan 2027 anhand des Beitrags pro Fahrt und des Beitrags pro Fahrzeugtag zu bewerten. Digitale Ortungssysteme sollten nicht nur zur Standortanzeige, sondern auch zum Vergleich der Verzögerungsursache sowie der geplanten und tatsächlichen Kosten eingesetzt werden. Im optimistischen Szenario führen eine bessere Abstimmung, weniger Leergutrückgaben und Sammeldisziplin zu einem höheren wirtschaftlichen Wert bei gleicher Flotte. Neue Kapazitäten sollten dann durch eine nachhaltige Vertragstransparenz unterstützt werden.
Energie: Dem Verbrauchsprofil entsprechende Investition
Die installierte Leistung allein reicht bei der Bewertung von Investitionen in Energie und erneuerbare Energien nicht aus. Die Verbrauchsstunden des Unternehmens, das Produktionsprofil, die Anschlussbedingungen, die Wartung, die Finanzierung und technische Einschränkungen in der Anwendung sollten gemeinsam untersucht werden. In Vorbereitung auf das Jahr 2027 sieht TİCİS Energieeffizienz und Energieerzeugung nicht als Alternativen zueinander. Wenn Sie zunächst verstehen, wo und warum Verbrauch stattfindet, und dann die geeignete Lösung auswählen, können Sie eine gesündere Investitionssequenz schaffen.
Das Sparkonto sollte keine einzige Multiplikation haben, die die vergangene Rechnung als fixiert ansieht. Wenn sich Produktionsmenge, Arbeitszeiten, Wetterbedingungen und Produktmix ändern, ändert sich auch der Verbrauch. Der Vergleich vor und nach der Investition sollte auf einem ähnlichen Aktivitätsniveau erfolgen. Andernfalls kann ein sinkender Energieverbrauch bei sinkender Produktion als Erfolg der Investition gewertet werden. Der Messplan sollte vor Projektbeginn festgelegt werden; Entsprechende Daten stehen später möglicherweise nicht mehr zur Verfügung.
Bei einem erneuerbaren Projekt sind der Zeitplan für die Inbetriebnahme und das Datum, an dem Einnahmen oder Einsparungen beginnen, ebenso wichtig wie der Investitionsbetrag. Technische Eignung, Genehmigungen, Anschluss- und Vertragsbedingungen werden für das konkrete Projekt geprüft. Der Bericht geht nicht davon aus, dass ein Unternehmen Anspruch auf Unterstützung oder einen bestimmten Verkaufspreis hat. Bei der Finanzkalkulation sollten Punkte wie Wartung und Leistungsverlust nicht außer Acht gelassen werden. Auch der Vergleich von Angeboten im gleichen Umfang erhöht die Entscheidungsqualität.
Der TİCİS-Vorschlag sieht vor, den Energiehaushalt 2027 in drei Ebenen festzulegen: Reduzierung unnötigen Verbrauchs, Verbesserung der Prozesseffizienz und angemessene Produktionsinvestitionen. Das optimistische Szenario ist, dass diese drei Ebenen zusammenarbeiten. Durch Messungen und kleine Verbesserungen vor einem Großprojekt gewonnene Informationen können später eine falsche Dimensionierung der Investition verhindern. Beim Erfolg geht es nicht nur um die Reduzierung von Rechnungen; Die Energie pro Produktion sollte anhand der Kontinuität der Wartung und des tatsächlichen Barbeitrags der Investition bewertet werden.
Technologie: von der Automatisierung bis zur verifizierten Erfassung
Die Chance für Technologie-, Software- und KI-Unternehmen im Jahr 2027 besteht nicht darin, den Kunden dazu zu bringen, ein komplexes Tool zu verwenden, sondern darin, ein messbares Geschäftsergebnis zu verbessern. Beispiele für diese Ergebnisse könnten eine kürzere Bearbeitungszeit, weniger Fehler, eine bessere Bedarfsplanung oder eine schnellere Kundenreaktion sein. Der positive Ansatz von TİCİS besteht darin, dass Unternehmen, die den Kunden in den täglichen Prozess einbeziehen, anstatt die Lösung auffällig zu präsentieren, dauerhaftere Einnahmen erzielen können.
Das Softwareunternehmen sollte die Vertragssumme und die wiederkehrenden Einnahmen separat verfolgen. Die Kosten für Installationsservice, Lizenzierung, Wartung und Kundensupport variieren. Viele Anpassungen können den Erstverkauf erleichtern, aber die Kosten für die Wartung und Neuveröffentlichung des Produkts können steigen. Es sollte klar geregelt werden, welche Features gemeinsame Produktbestandteile und welche kostenpflichtige Projekte sind. Kundenabwanderung und Vertragsverlängerung sind ebenso wichtig wie der Bruttoumsatz.
In Projekten zur künstlichen Intelligenz sollten Datenqualität, Zugriffsberechtigung, menschliche Kontrolle und Fallback-Plan im Fehlerfall bewertet werden. Die Genauigkeit automatischer Ausgaben wird je nach Verwendungszweck geprüft. Die Folgen einer falschen Marketingskizze und einer falschen Produktionsanweisung sind nicht die gleichen. Der durchschnittliche Erfolg des Modells bedeutet nicht, dass kritische Fehler akzeptabel sind. Verantwortlichkeit und Kontrolldesign sollten von Anfang an Teil der Lösung sein.
TİCİS empfiehlt, den nachgewiesenen Nutzen für jeden Kunden in der Produkt-Roadmap 2027 sichtbar zu machen. Vor dem Pilotprojekt wird ein Ausgangswert erfasst; danach werden die Ergebnisse bei gleicher Arbeitslast verglichen. Bestätigt sich der Nutzen, wird die Anwendung ausgeweitet. Das erleichtert dem Käufer die Investitionsentscheidung und verknüpft den Preis des Anbieters mit einem konkreten Mehrwert. Das optimistische Szenario ist nicht die vollständige Automatisierung jedes Prozesses, sondern der Ausbau zuverlässiger Automatisierung in geeigneten Prozessen.
Gesundheit und Medizin: Service wächst mit Qualität
Bei der Planung für 2027 in Gesundheits- und Medizinunternehmen sollten kommerzielles Wachstum und Servicequalität gemeinsam berücksichtigt werden. Im Mittelpunkt des Geschäftsmodells stehen die Zuverlässigkeit des Produkts oder der Dienstleistung, die Rückverfolgbarkeit, die Lieferkontinuität und der Bedarf an kompetentem Personal. Die positive Einschätzung von TİCİS ist, dass Wachstum, das auf zuverlässigen Prozessen und Spezialisierung basiert, dauerhafter sein kann als kurzfristiger Massenwettlauf. Dieser Abschnitt ist kein klinischer Leitfaden oder eine Bewertung der Eignung für ein bestimmtes Produkt.
Der medizinische Lieferant muss das Lageralter, das Verfallsdatum, die Serviceverpflichtung, die Garantie und den Ersatzteilbedarf für jedes Produkt überwachen. Wird der spätere Wartungsaufwand eines Gerätes mit hohem Verkaufspreis nicht berücksichtigt, kann der tatsächliche Beitrag als unzutreffend angesehen werden. Importierte Lieferungen sollten im Hinblick auf Lieferzeit und technische Konformität sowie Wechselkursschwankungen bewertet werden. Es darf keine Lücke zwischen der gegenüber dem Kunden gegebenen Verpflichtung und der vom Hersteller erhaltenen Verpflichtung bestehen.
Eine Steigerung der Auslastung in einem Dienstleistungsunternehmen ist dann sinnvoll, wenn die Personal- und Prozessqualität gleichermaßen erhalten bleibt. Termin-, Warte-, Stornierungs-, Rückbuchungs- und Abholdaten können gemeinsam untersucht werden. Kommerzielle Ziele sollten kritische Qualitätskontrollen nicht untergraben. Der Datenzugriff und die Datensicherheit liegen in der Verantwortung des Managements und nicht nur in der Verantwortung des technischen Teams. Konkrete Gesetze und Genehmigungsvoraussetzungen sollten je nach Art der Tätigkeit mit kompetenten Experten überprüft werden.
Der TİCİS-Vorschlag sieht vor, einen Servicekapazitäts-, Wartungs- und Personalplan zusammen mit der Umsatzerwartung in die Investitionsakte 2027 aufzunehmen. Eine Bedarfsprognose allein reicht für ein neues Gerät oder eine neue Filiale nicht aus; Die Fähigkeit zum Betrieb, zur Aufrechterhaltung der Qualität und zur Deckung des Bargeldbedarfs muss nachgewiesen werden. Das optimistische Szenario geht davon aus, dass ein zuverlässiger Service zu wiederholten Präferenzen und Unternehmensbeziehungen führt. Der Wachstumsschritt sollte so schnell erfolgen, wie dieser Servicestandard gehalten werden kann.
Exporte: die tatsächlichen Kosten der Marktdiversifizierung
Der Verkauf in ein neues Land ist eine wichtige Exportchance, aber die Kosten für den neuen Markt beschränken sich nicht auf die erste Bestellung. Zertifizierung, Produktanpassung, Händlerbeziehung, Logistik, Abholung und After-Sales-Service sollten eingeplant werden. Der positive Ansatz von TİCİS für 2027 besteht darin, die Lernkosten zu verwalten, ausgehend von Märkten, die der aktuellen Kompetenz nahe kommen. Anstatt auf mehrere Märkte gleichzeitig zu vertreiben, kann die Weiterentwicklung über überprüfte Nachfrage und Kanäle zu einem kontrollierteren Wachstum führen.
Der Exporteur muss das Angebot sowie die Lieferart, Währung, Zahlungsbedingungen und den Haftungsumfang lesen. Verschiedene Angebote sollten nicht nur anhand des Stückpreises verglichen werden. Wer für Transport, Versicherung, Zollabwicklung oder After-Sales verantwortlich ist, verändert die Gesamtwirtschaft. Konkrete Verträge und Außenhandelsgeschäfte bedürfen einer fachkundigen Prüfung. Die Empfehlung lautet hier, dass ungewisse Kosten nicht unsichtbar bleiben sollten.
Die Vorstellung, dass ein Anstieg des Wechselkurses dem Exporteur in jedem Fall einen Gewinn bringt, ist unvollständig. Faktoren wie importierte Vorleistungen, Fremdwährungsschulden, Fremdwährungsprovisionen und Energie können die Auswirkungen verringern. Darüber hinaus können ausländische Kunden die Wechselkursentwicklung in einen Preisnachlasswunsch umwandeln. Das Management muss die Netto-Devisenposition nach Währung und Laufzeit ableiten. Einnahmen und Ausgaben in Fremdwährung innerhalb desselben Jahres decken das Cash-Risiko nicht vollständig ab, wenn sie in verschiedenen Monaten anfallen.
Der TİCİS-Vorschlag besteht darin, die Anzahl der Kunden im Marktplan 2027 zu erhöhen sowie die Zeit bis zur ersten Abholung und die Servicekosten pro Land zu überwachen. Der Zweck des Pilotauftrags besteht nicht nur darin, Verkäufe zu tätigen, sondern auch die Akzeptanz des Produkts und den Abholprozess zu testen. Nach einem erfolgreichen Pilotprojekt können die Investitionen in Lager, Personal oder Vertriebspartner erhöht werden. Das optimistische Szenario besteht darin, ein vielfältigeres Kundennetzwerk mit strenger Zahlungsdisziplin und Nachbestellungen aufzubauen, anstatt mehr Ländernamen zu schreiben.
Kleine Unternehmen: einfache Registrierung, starke Entscheidung
Erweitertes Management für kleine Unternehmen erfordert nicht unbedingt teure Software oder ein großes Finanzteam. Das Führen regelmäßiger Aufzeichnungen über Verkäufe, Sammlungen, Kosten und Lagerbestände kann viele wichtige Entscheidungen verbessern. Die positive Bewertung von TİCİS für 2027 lautet, dass das Unternehmen, das mit den Informationen des Eigentümers arbeitet, diese Informationen sichtbar und übertragbar macht. Auf diese Weise stützen sich Entscheidungen nicht nur auf das Gedächtnis oder den täglichen Bargeldbestand.
Der Geschäftsinhaber muss persönliche Ausgaben und Geschäftsgelder trennen; Er muss sehen, wie viel von dem Geld in der Kasse für Steuern, Lieferanten, Gebühren oder Schuldenzahlungen verwendet wird. Der heutige hohe Saldo ist aufgrund von Verbindlichkeiten in naher Zukunft möglicherweise keine freie Ressource. Eine wöchentliche Inkasso- und Zahlungsliste kann eine frühere Warnung liefern als ein komplexes Modell. Abgeschlossene Transaktionen und erwartete Umsätze sollten in der Liste gesondert gekennzeichnet werden.
In einem Dienstleistungsunternehmen können sowohl der eingenommene Beitrag als auch der Stundenlohn überwacht werden. Aufgaben, die viel Zeit in Anspruch nehmen, aber kaum einen Beitrag leisten, können Kapazität beanspruchen. Auch Angebotserstellung, Überarbeitung, Transport und Kundenbetreuung sind im Leistungszeitraum enthalten. Wenn unbezahlte Mehrarbeit dauerhaft wird, weichen der scheinbare Preis und der tatsächliche Stundenlohn voneinander ab. Die klare Formulierung des Leistungsumfangs von Anfang an unterstützt sowohl die Kundenzufriedenheit als auch die Geschäftseffizienz.
Der TİCİS-Vorschlag besteht darin, die meistverkauften Produkte oder Dienstleistungen des Unternehmens zu Beginn des Jahres 2027 nach Beitrag, Inkassozeitraum und Arbeitsaufwand zu klassifizieren. Die erste Verbesserung muss nicht unbedingt die Eröffnung einer neuen Filiale sein; Dies kann dazu dienen, falsch bewertete Dienstleistungen zu korrigieren, Produktrückstände zu reduzieren oder überfällige Abholungen nachzuverfolgen. Optimistisches Wachstum entsteht dadurch, dass zunächst das bestehende Unternehmen gesund gemacht wird. Eine regelmäßige Registrierung trägt dazu bei, ein kleines Unternehmen besser zu führen, und lässt es nicht größer erscheinen.
15. Von globalen Kreditbedingungen bis zum Kreditangebot des Unternehmens
Eine Verbesserung der globalen Zinssätze oder der Risikowahrnehmung bedeutet nicht, dass türkische Unternehmen am selben Tag Kredite mit niedrigeren Zinssätzen finden. Die Übertragungskette umfasst internationale Finanzierungen, Länderrisiken, die Ressourcenstruktur der Bank, die lokale Geldpolitik, Vorschriften und die eigenen Merkmale des Kreditnehmers. Der optimistische Rahmen von TİCİS geht davon aus, dass eine mögliche Verbesserung des externen Finanzierungsumfelds die Optionen für gut vorbereitete Unternehmen erweitern könnte. Dieser Rahmen beinhaltet keine genauen Kreditkosten oder Zugangsgarantien. Die sinnvollste Vorbereitung, die das Management treffen kann, besteht darin, seine Kreditakte auf diese Gelegenheit vorzubereiten.
Während die Ressourcenkosten einer Bank sinken, sinkt das Angebot, das sie dem Unternehmen unterbreitet, möglicherweise nicht im gleichen Maße. Denn Kreditrisiko, Sicherheitenqualität, Laufzeit und Kapitalverwendung sind weitere Bestandteile des Angebots. Wenn sich die Zahlungseingänge des Unternehmens verschlechtert haben oder seine Verschuldung gestiegen ist, kann die allgemeine Verbesserung durch die unternehmensspezifische Verschlechterung ausgeglichen werden. Umgekehrt kann das Unternehmen, das seinen Cashflow besser dokumentiert und die Fälligkeit der Schulden im Einklang mit der Cash-Produktion der Investition festlegt, innerhalb desselben Marktes stärker verhandeln. Daher ist es unvollständig, die Kreditverhandlung nur als Zinsverhandlung zu betrachten.
Beim Vergleich von Angeboten sollten der verfügbare Nettobetrag, der Tilgungsplan, die Zinsberechnungsmethode, die Provision, die obligatorischen Nebenprodukte und die Sicherheitenbedingungen separat angegeben werden. Die zu Beginn abgezogenen Kosten unterscheiden den Nominalkreditbetrag und die vom Unternehmen erhaltenen Barmittel. Der kurzfristige Niedrigzinsvorteil kann aufgrund vorzeitiger Rückzahlung oder hoher Sicherheitenbedingungen insgesamt teurer ausfallen als erwartet. Auch die direkte Gegenüberstellung verschiedener Futures-Angebote ist irreführend. Der eigentliche Vergleich erfolgt anhand der Bedingungen, unter denen sie den gleichen Bargeldbedarf decken.
Der scheinbar niedrige Zinssatz bei Fremdwährungsfinanzierungen entspricht nicht dem Wechselkursrisiko. Die Zahlungsfähigkeit eines Unternehmens, dessen Einkünfte in einer anderen Währung erzielt werden, kann je nach Wechselkursschwankungen variieren. Ein natürlicher Ausgleich macht nur dann Sinn, wenn Einnahmen und Verbindlichkeiten in Höhe, Währung und Zeit vereinbar sind. Der nach einem Jahr zu erhaltende Exportpreis ist nicht die Geldquelle für die Schulden, die im nächsten Monat zu begleichen sind. Die Finanzierung dieser Differenz ist gesondert geplant. Die Eignung des Geschäfts und konkrete Finanzierungsbedingungen sollten mit relevanten Experten und Finanzinstituten evaluiert werden.
Der TİCİS-Vorschlag besteht darin, drei separate Finanzierungspläne anstelle einer einzigen Zinsprognose für 2027 zu erstellen. Der erste Plan befasst sich mit der Situation, in der die aktuellen Bedingungen bestehen bleiben, der zweite Plan befasst sich mit der Situation, in der sich die Kosten verbessern, die Grenzwerte jedoch gleich bleiben, und der dritte Plan befasst sich mit der Situation, in der sich sowohl die Kosten als auch der Zugang verbessern. Die Wahrscheinlichkeiten dieser Pläne können ohne Daten nicht quantifiziert werden. Jeder Plan zeigt, welche Investitionen getätigt werden können, wie viel Betriebskapital benötigt wird und welche Schulden mit welchen Mitteln beglichen werden. Somit muss das Management bei einer Entwicklung keine Entscheidungen von Grund auf treffen.
16. Numerische Anwendungen: Wie sind die Ergebnisse zu lesen?
Alle Geschäfte, Beträge, Tarife und Schocks in diesem Abschnitt sind hypothetische Beispiele, die zu Bildungszwecken erstellt wurden. Es handelt sich nicht um eine Wechselkurs-, Zins-, Lohn- oder Branchenwachstumsprognose für die Türkei. Die Berechnungen sind vereinfacht, um den Mechanismus zu veranschaulichen. Im realen Geschäftsleben verändern Steuern, Buchhaltungsklassifizierung, Zahlungsplan, Vertrags- und Finanzierungsdetails die Ergebnisse. Der Zweck jedes Beispiels besteht nicht darin, eine einzige richtige Zahl anzugeben, sondern sichtbar zu machen, welche Fragen das Management stellen sollte.
Beispiel 1: Unterscheidung zwischen nominalem Wachstum und Mengenwachstum
Nehmen wir an, dass ein Unternehmen zunächst 100.000 Produkte verkauft und der Stückpreis 100 TL beträgt. Der Verkaufsbetrag beträgt 10 Millionen TL. Wenn der Preis auf 120 TL steigt und die Menge im nächsten Zeitraum auf 105.000 Einheiten steigt, erhöht sich die Verkaufsmenge auf 12,6 Millionen TL. Die nominale Umsatzsteigerung beträgt 26 Prozent; Die Betragserhöhung beträgt 5 Prozent. Da Preis- und Mengeneffekte multipliziert und kombiniert werden, ergibt die Addition von 20 Prozent und 5 Prozent nicht das vollständige Ergebnis. Die Berechnung lautet 1,20 mal 1,05 minus 1.
Werden nicht alle Produkte des Unternehmens zum gleichen Preis verkauft, verändert auch der Produktmix das Ergebnis. Eine Erhöhung des Anteils teurerer Produkte kann den durchschnittlichen Verkaufspreis erhöhen. In diesem Fall sollten Preiserhöhung und Produktmixänderung getrennt werden. Die Korrektur des Umsatzes mit dem allgemeinen Verbraucherpreisindex kann eine ungefähre Vorstellung liefern; Wenn sich die Preise der eigenen Produkte unterschiedlich entwickeln, zeigt dies nicht die tatsächliche Mengensteigerung an. Der beste Einstieg ist die getrennte Erfassung von Menge und Nettoverkaufspreis pro Produkt.
TİCİS-Kommentar: Die Qualität eines optimistischen Wachstums sollte nicht nur in der Umsatzsteigerung von TL gesucht werden, sondern auch in der verkauften Menge, dem Produktwert und dem gesammelten Beitrag. Das Management kann drei separate Haushaltslinien eröffnen: Auswirkungen auf den Preis, Auswirkungen auf die Menge und Auswirkungen auf den Produktmix. Durch diese Unterscheidung lässt sich die Leistung des Vertriebsteams genauer bewerten. Den steigenden Umsatz aufgrund der Preiserhöhung als völlig neuen Kundenerfolg zu betrachten, führt zu unrealistischen Zielen für die nächste Periode.
Beispiel 2: Bargeldbedarf bei hohen Umsätzen
Nehmen wir an, dass der jährliche Terminverkauf 36,5 Millionen TL beträgt und der Inkassozeitraum 40 Tage beträgt. Im einfachen Modell, bei dem die Umsätze gleichmäßig über das Jahr verteilt sind, beträgt die durchschnittliche Forderung aus Lieferungen und Leistungen etwa 4 Millionen TL: 36,5 Millionen dividiert durch 365 mal 40. Wenn sich die Inkassofrist bei gleichbleibenden Umsätzen auf 55 Tage erhöht, belaufen sich die ungefähren Forderungen auf 5,5 Millionen TL. Die Differenz von 1,5 Millionen TL weist auf die Ressource hin, die den Kunden über einen längeren Zeitraum treu bleibt. Bei diesem Betrag handelt es sich nicht um einen direkten Verlust; ist der Finanzierungsbedarf.
Nehmen wir nun an, dass der Umsatz um 20 Prozent steigt und die Abholfrist weiterhin bei 55 Tagen liegt. Der Jahresumsatz wird 43,8 Millionen TL betragen, die ungefähren Forderungen werden 6,6 Millionen TL betragen. Im Vergleich zum Anfang sind 2,6 Millionen TL mehr Ressourcen an Forderungen gebunden. Das Geschäft ist möglicherweise gewachsen; Der Safe kann jedoch überlastet sein. Steigt auch der Bestandsbedarf, ist der Gesamtressourcenbedarf höher. Die Veränderung der Lieferantenreife kann diesen Bedarf verringern oder erhöhen. Jedes Element muss separat modelliert werden.
TİCİS-Empfehlung: Fügen Sie neben dem neuen Umsatzziel eine zusätzliche Betriebskapitallinie hinzu. Lassen Sie das Vertriebsteam die Auswirkungen auf die Finanzierung erkennen und verlängern Sie gleichzeitig die Laufzeit bis zum Kunden. Vergleichen Sie den gewährten Rabatt zur Beschleunigung des Inkassos mit den tatsächlichen Finanzierungskosten. In diesem Beispiel sind Mehrwertsteuer, Saisonalität, Barverkäufe und uneinbringliche Forderungen nicht enthalten. Die eigentliche Arbeit wird mit monatlichen Kundendaten erledigt. Die Überwachung der Differenz zwischen Gewinn und Bargeld dient nicht dazu, das Wachstum zu behindern, sondern es zu finanzieren.
Beispiel 3: Amortisationszeit und Barwert der Investition
Nehmen wir an, dass die Anfangsinvestition einer Maschine 5 Millionen TL beträgt und sie drei Jahre lang am Ende jedes Jahres 2 Millionen TL Nettobetriebsmittel produziert. Die einfache Rückzahlungsdauer beträgt 2,5 Jahre. Diese Darstellung erklärt jedoch nicht den Zeitwert des Geldes, den Wert nach drei Jahren und die Zwischenfinanzierung. Es zeigt lediglich, wie lange es dauert, die Gesamtinvestition mit den gleichen jährlichen Barmitteln zu decken. Sie allein reicht daher nicht für eine Investitionsgenehmigung aus.
Wenn wir den beispielhaften jährlichen Abzinsungssatz von 20 Prozent annehmen, beträgt der Barwert der dreijährigen Barmittel etwa 4,21 Millionen TL. Ohne die Erstinvestition beträgt der Nettobarwert etwa minus 0,79 Millionen TL. Die Berechnung lautet: 2 Millionen dividiert durch 1,20 plus 2 Millionen dividiert durch 1,20 zum Quadrat, plus 2 Millionen dividiert durch 1,20 kubisch, minus 5 Millionen. 20 Prozent sind hier nur ein Beispielsatz und keine Marktempfehlung oder Prognose für 2027.
Hat die Maschine am Ende des dritten Jahres oder einer längeren Nutzungsdauer einen Wiederverkaufswert, können diese das Ergebnis verändern; Im Beispiel wird Null angenommen. Zusätzliches Betriebskapital, Steuern, Wartungs- und Inbetriebnahmeverzögerungen werden ebenfalls berücksichtigt. TİCİS-Kommentar: Amortisationszeit und Kapitalwert beantworten unterschiedliche Fragen. Der erste sagt Ihnen ungefähr, wann das Geld zurückkommt; Im zweiten Schritt wird die Erzeugung von wirtschaftlichem Wert unter den gewählten Abzinsungssatz- und Cash-Annahmen untersucht. Das Anlagedossier muss sowohl Kennzahlen als auch die Quelle der Annahmen enthalten.
Beispiel 4: Unsichtbarer Kaufpreisrabatt
Nehmen wir an, ein Lieferant bietet einen Rabatt von 5 Prozent an, wenn Sie Vorräte im Wert von sechs Monaten auf einmal kaufen. Wenn der normale Kaufbetrag 1 Million TL beträgt, beträgt der Rabatt 50.000 TL. Dieser Kauf bindet aber über einen längeren Zeitraum Geld in der Aktie. Lagerung, Verderb, Designänderungen und Finanzierungskosten können sich summieren. Die Berechnung des Rabatts auf den gesamten Kaufbetrag und das Ignorieren der Lagerkosten kann die Richtung der Entscheidung ändern. Der Vergleich sollte auf der Grundlage erfolgen, mit welchem Einkaufsplan wir den gleichen Bedarf decken.
Nehmen wir im vereinfachten Beispiel an, dass beim Großeinkauf ein zusätzlicher Bestand von durchschnittlich 500.000 TL vorhanden ist und dass für diese Ressource für sechs Monate ein jährlicher einfacher Finanzierungsaufwand von 30 Prozent anfällt. Die zusätzliche Finanzierung würde etwa 75.000 TL betragen: 500.000 mal 30 Prozent mal ein halbes Jahr. Allein unter dieser Annahme betragen die Finanzierungskosten 25.000 TL mehr als der Rabatt. Da der tatsächliche Bestandsabbau und der Zahlungsplan unterschiedlich sein werden, sollte die eigentliche Berechnung mit Tages- oder Monatssalden erfolgen.
TİCİS-Empfehlung: Messen Sie den Einkaufserfolg nicht nur an der Stückpreisreduzierung. Berücksichtigen Sie die gesamten Anschaffungskosten, die Qualität, die Liefertreue und die vorrätige Ressource. Der Großeinkauf kann manchmal sinnvoll sein, da er die Versorgungssicherheit gewährleistet; Auch dieser Vorteil sollte klar formuliert werden. Das Ziel besteht nicht darin, jeden Großeinkauf abzulehnen, sondern zu wissen, unter welchen Bedingungen der Rabatt einen Wert schafft. Das optimistische Szenario besteht darin, mit dem Lieferanten an Lieferplan, Flexibilität und Preis zu arbeiten.
Beispiel 5: Preiserhöhung und Nachfrageverlust
Nehmen wir zunächst 10.000 Produkte, einen Stückpreis von 1.000 TL und variable Stückkosten von 700 TL an. Der Gesamtbeitrag beträgt 3 Millionen TL. Wenn der Preis um 10 Prozent auf 1.100 TL steigt und die Menge um 8 Prozent auf 9.200 Einheiten sinkt, beträgt der Beitrag 3,68 Millionen TL, wenn die Stückkosten unverändert bleiben. Der Umsatz steigt leicht von 10 Millionen TL auf 10,12 Millionen TL; Der Beitrag variiert unterschiedlich hoch. Dies weist darauf hin, dass Umsatz und Beitrag bei der Preisentscheidung getrennt betrachtet werden sollten.
Wenn gleichzeitig die variablen Stückkosten um 15 Prozent auf 805 TL steigen, beträgt der Beitrag 2.714 Millionen TL. Obwohl es also zu einer Preiserhöhung und einem begrenzten Umsatzwachstum kommt, sinkt der Beitrag unter den Anfangswert. Beide Konten haben keine Fixkosten, keine Steuern und keine Finanzierung. Die tatsächliche Preisreaktion des Kunden ist im Vorhinein nicht mit Sicherheit bekannt. Der angegebene Mengenverlust von 8 Prozent ist ein Rechenbeispiel und keine Bedarfsschätzung. Im realen Geschäft kann es zu unterschiedlichen Reaktionen verschiedener Kunden und Produktgruppen kommen.
TİCİS-Kommentar: Die Entscheidung über eine Preiserhöhung sollte unter Berücksichtigung von Kosten, Nachfrage und Produktmix getroffen werden. Anstatt den gleichen Satz auf alle Produkte anzuwenden, können der Kundennutzen, alternative Produkte und die Serviceabdeckung untersucht werden. Kleine Preisversuche können anhand der Angebotsannahmerate und Daten zu Nachbestellungen verfolgt werden. Der optimistische Ansatz besteht darin, den Wert, den der Kunde erhält, und den Service, den das Unternehmen bietet, besser zu definieren und zusätzlich den Preis zu erhöhen.
17. Wörterbuch der Indikatoren und Fehlinterpretationen
Eine sinkende Inflation bedeutet nicht, dass die Preise wieder auf ihr vorheriges Niveau zurückkehren. Ein Rückgang der Preissteigerungsrate unterscheidet sich von einem Rückgang des allgemeinen Preisniveaus. Wenn im Betriebshaushalt von einer niedrigeren Inflation ausgegangen wird, sollte man nicht davon ausgehen, dass vergangene Kostensteigerungen verschwinden werden. Darüber hinaus sind die jährliche Durchschnittsinflation und die Jahresendinflation nicht dasselbe Maß. Die durchschnittliche Kostensteigerung im Budget hängt auch davon ab, in welchem Monat die Ausgaben im Laufe des Jahres getätigt werden. Aus diesem Grund ist es wichtig, den Zeitraum und die Kennzahl in die Quelltabellen einzutragen.
Unter realem Wachstum versteht man die Veränderung der Wirtschaftstätigkeit ohne Preiseffekte. Das Wachstum der Wirtschaft des Landes bedeutet nicht, dass jedes Unternehmen im gleichen Tempo wachsen wird. Branchenmix, Kundengruppe, Marktanteil und Wettbewerbsfähigkeit des Unternehmens unterscheiden sich. Die nationalen Wachstumserwartungen bilden einen ersten Rahmen; Mit Auftrags-, Kapazitäts- und Kundendaten wird das Unternehmensbudget erstellt. Die direkte Verwendung der Makroprognose als Umsatzziel würde den dazwischen liegenden Mechanismus umgehen.
Es sollte erläutert werden, welche Inflationsrate zur Unterscheidung von Nominalzinsen und Realzinsen herangezogen wird. Die Berechnung mit der vergangenen Inflation liefert ein retrospektives Maß; Die mit der erwarteten Inflation durchgeführte Berechnung basiert auf Erwartungen. Eine einfache Subtraktion liefert ungefähre Ergebnisse. Die vollständigere Beziehung ist eins plus Nominalzins dividiert durch eins plus Inflationsrate und subtrahiert um eins. Unterschiedliche Fälligkeits- oder unterschiedliche Periodendaten sollten nicht zufällig in derselben Formel verwendet werden. Die eigene Kosteninflation des Unternehmens kann vom allgemeinen Index abweichen.
Die Kaufkraftparität ist ein statistisches Vergleichsinstrument, das Preisniveauunterschiede zwischen Ländern berücksichtigt. Es wird nicht als der Wechselkurs gelesen, den ein Unternehmen morgen verwenden wird, oder als der Wert, den der Wechselkurs erreichen sollte. Der Lohn kann beim Vergleich von Produktionskosten und Marktgröße einen nützlichen Kontext liefern; Doch die eigentliche Investitionsentscheidung erfordert auch steuerliche, Effizienz-, Logistik-, Finanzierungs- und rechtliche Rahmenbedingungen. Ein niedrigeres Preisniveau zwischen zwei Ländern bedeutet nicht für jedes Unternehmen höhere Renditen. Beschreibung der Weltbankmethode
Eine Kreditlinie ist nicht dasselbe wie verfügbares Bargeld. Bedingungen der Beschränkung können deren Verwendungszweck, Gewährleistung und Gültigkeit sein. Ebenso handelt es sich bei dem Forderungsbetrag in der Bilanz nicht um Geld mit einem bestimmten Einzugsdatum. In der Liquiditätstabelle sollte das Management den Kassenbestand, den abgeschlossenen Inkasso, die verfügbaren Finanzierungen und die noch zu verhandelnden Ressourcen separat ausweisen. Diese Unterscheidung ist besonders in Zeiten schnellen Wachstums wichtig; Ein positiver Umsatzausblick kann die Erkennung eines Liquiditätsdefizits verzögern.
18. Zwölfmonatiges Implementierungsmuster für das Management
Der Zweck des ersten Quartals besteht darin, Budgetannahmen mit tatsächlichen Aufzeichnungen in Beziehung zu setzen. Vertriebs-, Einkaufs-, Produktions- und Finanzteams sollten dieselben Ausgangsdaten verwenden. Ein Team, das über den Bestellbetrag spricht, ein anderes über in Rechnung gestellte Verkäufe und das dritte über Inkasso, kann Entscheidungen stören und scheinbar eine Vereinbarung zustande bringen. Allgemeine Definitionen werden geschrieben; Es wird festgelegt, welche Daten wann auf Produkt-, Kunden- und Projektbasis aktualisiert werden. TİCİS betrachtet diese Phase als Entscheidungsinfrastruktur und nicht als Berichtslast.
Im zweiten Quartal werden erste Ergebnisse mit dem Budget verglichen. Es wird unterschieden, ob die Differenz auf Preis, Menge, Wechselkurs, Kosten oder Zeitpunkt zurückzuführen ist. Wenn eine Abweichung festgestellt wird, wird auf der Grundlage der Ursache eingegriffen und nicht das gesamte Budget auf einmal korrigiert. Wenn sich Abholungen verzögern, ist eine Erhöhung des Umsatzziels möglicherweise keine Lösung. Wenn der Engpass in der Produktion liegt, kann eine Erhöhung des Werbebudgets das Lieferproblem verstärken. Das Ergebnis des Management-Meetings sollte nicht nur eine Stellungnahme sein, sondern eine Entscheidung mit klarer Verantwortung und Datum.
Im dritten Quartal werden Investitions- und Kapazitätsentscheidungen erneut überprüft. Sind die Gewinne im ersten Halbjahr dauerhaft oder handelt es sich um einen einmaligen Kunden- oder Preiseffekt? Reicht die Auftragstransparenz für neue Kapazitäten aus? Ist der Lieferanten- und Personalplan fertig? Die Antworten auf diese Fragen bestimmen den Umfang der Investition. Wenn das optimistische Szenario wahr wird, kann das kontrollierte Wachstum beschleunigt werden; Wenn bestimmte Bedingungen nicht erfüllt sind, kann ein Teil der Investition verschoben werden. Resilienz ist kein Scheitern, sondern Ressourcenmanagement unter Unsicherheit.
Bei der Erstellung des Budgets für das nächste Jahr im letzten Quartal wird die Richtigkeit bisheriger Annahmen bewertet. Welche Indikatoren warnten frühzeitig und welche verursachten unnötigen Lärm? Bei welchem Kundensegment stieg der Beitrag, bei welchem Projekt kam es zu Zahlungsverzögerungen? Diese Bewertung erfolgt nicht, um Menschen die Schuld zu geben, sondern um sicherzustellen, dass das Modell lernt. Die Ursache für Prognosefehler können fehlende Daten, falsche Annahmen oder ein Umsetzungsproblem sein. Jeder erfordert eine andere Lösung.
Die TİCİS-Empfehlung besteht darin, in Managementbesprechungen eine einseitige Zusammenfassung zu verwenden, die sich auf höchstens einige wenige kritische Entscheidungen konzentriert. Der detaillierte Bericht ist im Hintergrund verfügbar; Die Zusammenfassung zeigt die geänderte Annahme, die erwarteten Auswirkungen, die vorgeschlagene Maßnahme und das Entscheidungsdatum. Farben sollten sich an realen Kriterien orientieren und nicht nur dazu dienen, Aufmerksamkeit zu erregen. Wenn vordefiniert ist, was zu tun ist, wenn ein Indikator rot ist, wird er zu einem Tool zur Indikatorverwaltung. Ansonsten bleibt es ein Bildschirm, der zwar schön aussieht, aber keine Entscheidungen herbeiführt.
19. Die optimistischen, aber maßvollen Erwartungen von TİCİS für 2027
TİCİS schätzt, dass die größte Chance in der Vorbereitung auf 2027 in den Bereichen der Eigenkontrolle der Unternehmen liegt. Bessere Erfassung, kürzere Sammlung, weniger Verschwendung, genauere Preisgestaltung und selektivere Investitionen; Es kann gestartet werden, ohne darauf zu warten, dass alle äußeren Bedingungen positiv werden. Wenn die makroökonomische Stabilität zunimmt, könnten die Auswirkungen dieser Vorbereitungen deutlicher sichtbar werden. Unser Optimismus basiert nicht auf der Behauptung, dass jedes Unternehmen zur gleichen Zeit das gleiche Ergebnis erzielen wird. Es basiert auf der Fähigkeit des vorbereiteten Unternehmens, sich verändernde Bedingungen zu nutzen.
Auf der Finanzierungsseite gehen wir davon aus, dass die mögliche Erholung am effizientesten von Unternehmen genutzt werden kann, die über einen transparenten Cashflow und realistische Investitionspläne verfügen. Auf der Vertriebsseite erwarten wir, dass Unternehmen, die die Kundenbedürfnisse richtig verstehen und zuverlässigen Service bieten, ihre Werte über den Preis hinaus besser darstellen können. Auf der Produktionsseite gehen wir davon aus, dass die effiziente Nutzung vorhandener Kapazitäten in vielen Unternehmen genauso wichtig ist wie große Investitionen. Hierbei handelt es sich nicht um offizielle Schätzungen, sondern um bedingte Einschätzungen, die TİCİS für diesen Bericht entwickelt hat.
Künstliche Intelligenz und Automatisierung sind in diesem Zusammenhang wichtige Werkzeuge. Der Wert der Technologie besteht jedoch nicht darin, dass sie den Zweck und die Verantwortung der Arbeit beseitigt; Es hilft Menschen, schnellere und konsistentere Entscheidungen zu treffen. Der Maßstab für den Erfolg ist nicht der Name des eingesetzten Tools, sondern die nachgewiesene Zeit-, Qualitäts- und Kostenersparnis. Der TİCİS-Vorschlag ist für Anwendungen gedacht, die klein anfangen, die Ergebnisse messen und wachsen, während sie gleichzeitig die Kontrolle behalten. Dieser Ansatz verwandelt Technologieinvestitionen von einer Modeentscheidung in eine Geschäftsentscheidung.
Denn die Vorbereitung auf das Jahr 2027 lässt sich nicht auf die korrekte Vorhersage eines einzelnen Wechselkurses, Zinssatzes oder einer Wachstumszahl reduzieren. Es ist notwendig, Entscheidungen zu treffen, die unter mehr als einer Bedingung funktionieren, die Erkenntnisse zu überwachen und bei Bedarf anzupassen. Die Tabellen, Beispiele und interaktiven Tools dieses Berichts sollten in Verbindung mit diesem Zweck verwendet werden. Der wahre Wert entsteht, wenn das Unternehmen seine eigenen Daten platziert. Der Vorschlag von TİCİS besteht darin, ein Managementsystem zu etablieren, das besser auf die Zukunft vorbereitet ist, anstatt davon auszugehen, dass es die Zukunft sicher kennt.
20. Messdisziplin: Verknüpfung des Indikators mit der Entscheidungsregel
Damit ein Managementindikator nützlich ist, müssen seine Definition, Quelle, Aktualisierungshäufigkeit und verantwortliche Person klar sein. Ob bei der Berechnung des Forderungslaufzeites beispielsweise alle Verkäufe oder nur Kreditverkäufe berücksichtigt werden, ändert das Ergebnis. Der Vergleich der Monatsendforderungen mit dem Jahresumsatz kann in einem Saisongeschäft irreführend sein. Das Management sollte über die Zeiträume hinweg die gleiche Definition beibehalten und einen historischen Vergleich offenlegen, wenn sich die Definition ändert. Wenn festgehalten wird, aus welchem System die Daten stammen und wer sie überprüft hat, ist die Meldung nicht mehr von der Person abhängig.
Schwellenwerte werden auch von der Wirtschaft festgelegt. Der gleiche Börsentag oder die gleiche Schuldenquote kann nicht für jedes Unternehmen als sicher angesehen werden. Saisonalität des Geschäfts, Haltbarkeit des Produkts, Kundenverträge und Vorlaufzeit sind unterschiedlich. Der Schwellenwert sollte mit dem Bargeldbedarf verknüpft sein, den das Unternehmen tragen kann, sowie mit historischen Daten. Beispielsweise wird die Ressourcenauswirkung einer einwöchigen Verlängerung des Sammelzeitraums berechnet; im Vergleich zum vorhandenen Liquiditätspuffer. Somit ist ein farbiger Warnhinweis wirtschaftlich durchaus sinnvoll.
Das Ändern des Indikators und das automatische Treffen der Entscheidung sind nicht dasselbe. Ein Umsatzrückgang kann auf Nachfrageverlust, Lieferverzögerungen oder vorübergehende Nichtbestände des Produkts zurückzuführen sein. Die gleiche Figur erfordert drei verschiedene Eingriffe. Die TİCİS-Empfehlung besteht darin, nach der Warnung eine kurze Ursachenprüfung und eine verantwortungsvolle Beurteilung durchzuführen. Automatisierte Systeme können Daten beschleunigen; Der Kontext der Entscheidung muss gewahrt bleiben. Insbesondere bei langfristigen Entscheidungen wie Investitionen und Krediten sollten Transaktionen nicht auf einem einzigen Indikator basieren.
Das Datenalter sollte auf dem Verwaltungsbildschirm sichtbar sein. Die gleichzeitige Anzeige aktueller Verkaufs- und Lagerbestandsinformationen von vor drei Monaten kann zu irreführender Integrität führen. Fehlende Daten sollten nicht als Null behandelt werden; sollte als unbekannt markiert werden. Nullverkäufe sind eine reale Situation, keine eingehenden Daten sind eine andere. Die Beibehaltung dieser Unterscheidung ist wertvoller als ein System, das sehr fortschrittlich erscheint, aber falsche Ergebnisse liefert. Auch die Vollständigkeit der Daten sollte in die Checkliste aufgenommen werden.
Abschließend sollte eine kurze Aufzeichnung jeder wichtigen Entscheidung geführt werden: verwendete Annahme, erwartetes Ergebnis, Verantwortlichkeit, Überprüfungsdatum und tatsächliches Ergebnis. Diese Aufzeichnungen sind die Lernquelle für das nächste Budget. Es ist auch riskant, eine erfolgreiche Entscheidung zu wiederholen, ohne zu verstehen, warum sie erfolgreich war; Das zufällig auftretende Ergebnis kann als Erfolg der Methode gewertet werden. Die von TİCİS vorgeschlagene Disziplin wandelt die Erfahrung des Unternehmens in Unternehmenswissen um. Somit wird der Bericht 2027 zu einem Managementrahmen, der das ganze Jahr über verwendet wird, und nicht zu einem Text, der einmal gelesen und abgeschlossen wird.