
TİCİS TURCHIA · 28.10.2026
BANCO RICERCA TİCİS · 28 OTTOBRE 2026
Leggi 2027 per il tuo business
Visione ufficiale, 13 dossier settoriali e scenari aziendali mutevoli. Aspettativa ottimistica del TİCİS; Si basa sull’efficienza, su finanziamenti sani e su una crescita misurata.
Visualizza il rapporto completo ↓ · Vai al laboratorio di script ↓
Produzione e macchinari
Dati di riferimento: Nel settembre 2026, l’indice dei prezzi alla produzione nazionale è aumentato del 27,38% su base annua e l’indice dei prodotti manifatturieri è aumentato del 29,09%. Questo indice non significa che tutte le spese o il margine di profitto dell'azienda cambiano allo stesso ritmo. TURKSTAT D-PPI
Aspetto: Anche in caso di ripresa della domanda, i costi dell’energia, dei finanziamenti e dei beni intermedi importati potrebbero esercitare pressioni sui margini. La decisione di aumentare la capacità dovrebbe tenere conto dell’attuale utilizzo della capacità e degli ordini confermati. Rischio: La combinazione del tasso di cambio e del ritardo nella consegna delle importazioni di macchinari aumenta il costo di investimento. Indicatori da monitorare: consumo energetico unitario, utilizzo della capacità, annullamento degli ordini e invecchiamento delle scorte. 90 giorni: sottrarre il margine di contribuzione basato sul prodotto; Confronta gli investimenti in manutenzione ed efficienza energetica con risparmi misurabili. Calcolare il servizio del debito in uno scenario di vendite basse per investimenti di capacità con nuovo debito.
Puoi leggere informazioni su tutti i settori nel rapporto seguente quando JavaScript è disattivato.
SIMULAZIONE IPOTETICA · NON STIMA
Laboratorio di decisione e sensibilità
La selezione del settore modifica il pannello di lettura. I numeri seguenti non sono stime del settore ma sono ipotesi educative che possono essere modificate. Confronta tre condizioni campione o inserisci i tuoi valori. I dati vengono calcolati nel tuo browser; non viene inviato al server.
Dati operativi e ipotesi di shock
Metodo e limiti di calcolo
Nuove vendite = vendite iniziali × (1 + variazione di quantità) × (1 + variazione di prezzo). Le spese variabili sono proporzionali alla quantità; Il tasso di cambio/costo unitario viene applicato alle spese importate, mentre il costo unitario locale viene applicato alle spese nazionali. L’efficienza riduce entrambe le spese variabili dello stesso importo. Le spese fisse non cambiano. Contributo = vendite − spese variabili − spese fisse; Sono escluse imposte, ammortamenti e oneri finanziari correnti.
Interessi aggiuntivi = prestito a tasso variabile × variazione punto di interesse / 100; Il debito è considerato fisso per 12 mesi. Il valore negativo è il risparmio sugli interessi; Ciò non significa che l’interesse totale sia negativo. Effetto della fonte di scadenza = nuove vendite / 365 × differenza del tempi di incasso + nuova spesa variabile / 365 × (differenza del giorno di inventario − differenza della scadenza del fornitore). Questa misura approssimativa considera solo la variazione giornaliera; L'impatto della crescita sui crediti iniziali e sui saldi delle scorte non è incluso.
Indicatore di variazione della liquidità = differenza di contribuzione − interesse aggiuntivo − effetto risorsa scadenza. Questo indicatore non è il saldo di cassa effettivo o il flusso di cassa netto; L'IVA, le tasse, gli investimenti, il pagamento del capitale, la stagionalità e la liquidità disponibile non sono inclusi. Il confronto degli scenari utilizza i cinque principali input aziendali con una serie di tre shock campione fissi. Questi insiemi non sono probabilità, punteggi di credito o previsioni del settore.
La calcolatrice richiede JavaScript. Metodi di calcolo ed esempi numerici possono essere letti nella relazione.
Segnala i contenuti
- Riepilogo esecutivo
- 1. Leggere correttamente i pronostici
- 2. Finanziamenti: dal mercato mondiale all'offerta di credito dell'impresa
- 3. Flusso di cassa, prezzo e potere d'acquisto
- 4. Progettazione dello scenario e analisi di sensibilità
- 5. Settori: Valutazioni condizionate del TİCİS
- 6. Lista di controllo per il consiglio di amministrazione
- 7. Limiti della fonte e del metodo
- 8. Quadro decisionale TİCİS 2027: rendere finanziabile la crescita
- 9. Il punto di vista del comitato del credito: spostare il caso dalla narrazione alla prova
- 10. Gestione della cassa: leggere insieme il piano settimanale e quello mensile
- 11. Prezzi: separare la crescita delle vendite dalla creazione di valore
- 12. Decisioni di investimento: capacità, efficienza e flessibilità
- 13. Forza lavoro, competenza e automazione
- 14. Dossier di settore: trasformare l'aspettativa in decisione di business
- 15. Dalle condizioni di credito globali all'offerta di credito dell'impresa
- 16. Applicazioni numeriche: come leggere i risultati?
- 17. Dizionario degli indicatori e degli errori di lettura
- 18. Modello di implementazione di dodici mesi per la direzione
- 19. Aspettative ottimistiche ma misurate di TİCİS per il 2027
- 20. Disciplina della misurazione: collegare l'indicatore alla regola decisionale
Ricerca TİCİS | Data limite dei dati: 28 ottobre 2026
Questo studio distingue tra obiettivi e previsioni ufficiali e valutazioni condizionate di TİCİS. Le previsioni non sono realizzazioni. Le situazioni delle imprese, i sottosettori, le strutture della clientela e gli accordi di finanziamento sono diversi. I numeri non sostituiscono la consulenza finanziaria, legale o di investimento specifica per la transazione.

Riepilogo esecutivo
Collegare il bilancio 2027 a un unico tasso di cambio, alle previsioni di inflazione o di tasso di interesse crea fragilità. Le imprese devono prima vedere le scadenze dei finanziamenti, le posizioni aperte in valuta estera e gli incassi dei clienti; È quindi necessario testare le ipotesi di vendita e di costo in almeno tre scenari. L’aumento nominale del fatturato da solo non indica un aumento del volume delle vendite o della redditività reale. La disponibilità di finanziamenti non dipende solo dal tasso ufficiale: la propensione delle banche, le garanzie, il bilancio dell'azienda e il costo del finanziamento globale sono tutti elementi decisivi.
Aspettative TİCİS: Il 2027 potrebbe creare produttività, nuovi mercati e opportunità di investimento qualificate per le imprese in Turchia se si verifica un calo permanente dell’inflazione e la prevedibilità delle condizioni di finanziamento viene rafforzata. Questa valutazione ottimistica non è una garanzia di rendimento né una previsione ufficiale; I prezzi dell’energia dipendono dall’andamento dei finanziamenti e della domanda esterna. Se le condizioni sono peggiori del previsto, i risultati cambieranno.
Commento del TİCİS: La capacità dell'azienda di sfruttare le opportunità dipende da quanto bene misura il ciclo di cassa e i costi. L’ambito dello stress test dovrebbe essere più ampio per la produzione sensibile al consumo energetico, per gli appaltatori che svolgono attività a lungo termine a prezzi fissi, per i mutuatari in valuta estera senza reddito in valuta estera e per gli esportatori che dipendono da un numero limitato di clienti.
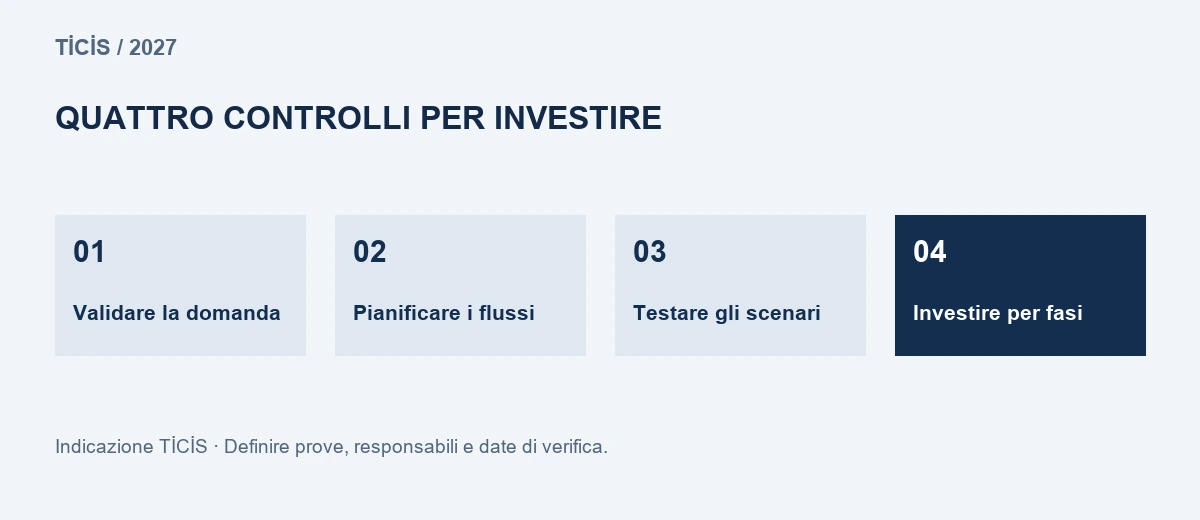
Raccomandazione TİCİS: Le aziende possono affrontare le opportunità di crescita in tre fasi: misurare la reale redditività degli ordini e dei prodotti esistenti, testare il debito e i requisiti di liquidità del nuovo investimento con uno scenario di stress, quindi passare all’implementazione graduale con obiettivi misurabili. Pertanto, le decisioni di investimento possono essere aggiornate anche se la disponibilità di finanziamento cambia.
1. Leggere correttamente i pronostici
| Istituzione e data di pubblicazione | Indicatore del 2027 | Valore | qualità |
|---|---|---|---|
| CBRT, 13 agosto 2026 Presentazione del Rapporto sull'inflazione III | IPC di fine anno in Turchia | %15 | Previsioni basate sulla politica monetaria e altre ipotesi |
| FFS, 6 settembre 2026 Programma a medio termine | IPC di fine anno in Turchia | %21 | Obiettivo del programma |
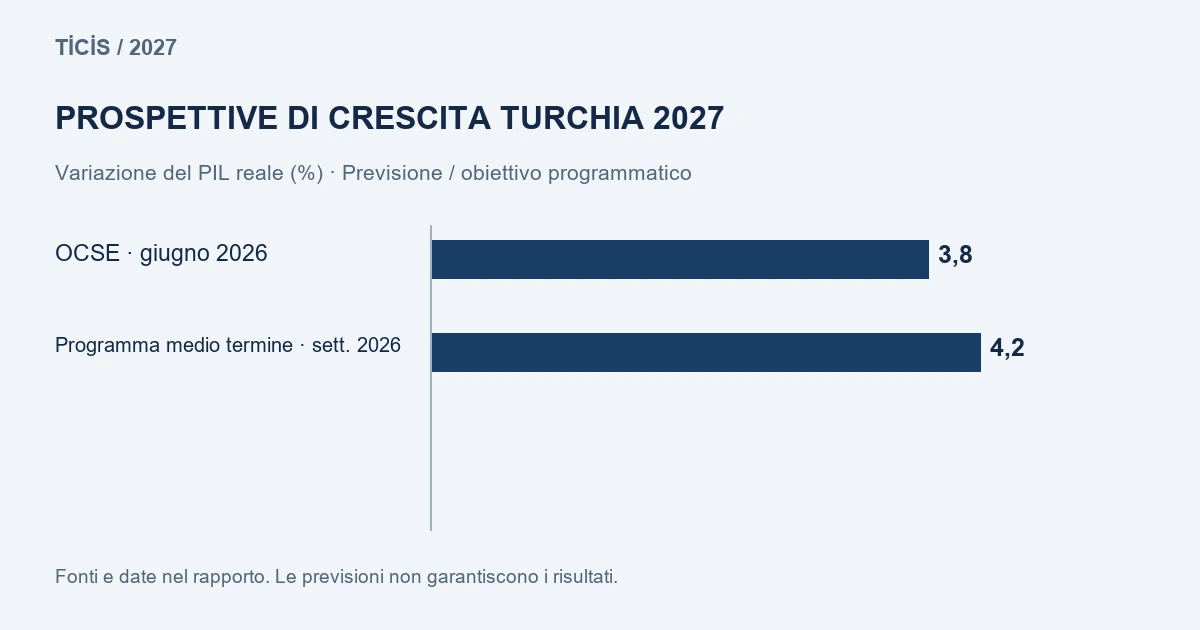
| FFS, 6 settembre 2026 Programma a medio termine | Crescita del PIL reale della Turchia | %4,2 | Previsioni del programma |
| OCSE, 3 giugno 2026 Economic Outlook | Crescita del PIL reale della Turchia | %3,8 | Stima dell'OCSE |
| FMI, 13 ottobre 2026 World Economic Outlook | Crescita reale mondiale | %3,4 | Previsioni globali, non previsioni per la Turchia |
Le date, i metodi e gli insiemi di informazioni di queste stime differiscono; Le medie aritmetiche non producono una stima aziendale. L'IPC rappresenta il paniere dei consumi delle famiglie; L'aumento del paniere di energia, salari, affitto o macchinari importati dell'azienda non deve essere lo stesso. Il fatto che l’inflazione annuale scenda a un certo tasso alla fine del 2027 non indica che tutti i costi aumenteranno a quel ritmo durante tutto l’anno.
Fonti: Presentazione CBRT; Comunicato stampa MTP FFS, pag. 5–6; Prospettive OCSE per la Turchia; FMI ottobre 2026. Questa tabella dovrebbe essere aggiornata quando verranno pubblicate le stime più recenti.
2. Finanziamenti: dal mercato mondiale all'offerta di credito dell'impresa
Primi indicatori: produzione, fatturato e commercio estero vanno letti insieme
Secondo TÜİK, nell’agosto 2026 la produzione industriale corretta per gli effetti di calendario è diminuita dell’1,9% rispetto allo stesso mese dell’anno precedente; la produzione manifatturiera è scesa del 2,5%. Nello stesso mese l’indice del fatturato totale è aumentato del 31,8% su base annua e quello industriale del 32,6%. Sono misure diverse: la produzione indica il volume, il fatturato il valore monetario delle vendite. Letti insieme, mostrano che prezzi e volumi possono divergere. La differenza non rappresenta direttamente l’utile del settore, l’inflazione o la crescita dei volumi di vendita di tutte le imprese. Produzione industriale TURKSTAT · Indici di fatturato TURKSTAT
Il Ministero del Commercio ha annunciato che per settembre 2026 le esportazioni di beni ammonteranno a 25,976 miliardi di dollari e le importazioni a 31,208 miliardi di dollari. Si tratta dei valori del commercio estero per un solo mese; Non mostra gli scambi di servizi o l’intero saldo delle partite correnti. Valutazione TİCİS: l'esportatore deve monitorare separatamente la quantità dell'ordine, il prezzo, il paese di consegna e di ritiro; Un aumento delle esportazioni totali non significa un aumento in ogni settore o in ogni attività. Ministero del Commercio
Nel valutare l'offerta di credito, insieme al tasso di riferimento dovrebbero essere seguite la Bank Loans Tendency Survey della CBRT e le serie di interessi sui prestiti commerciali. Gli standard e i risultati della domanda dell'indagine costituiscono la valutazione delle banche; Non si tratta di un'approvazione del prestito o di una garanzia di interessi specifica per qualsiasi azienda. L'indagine può essere utilizzata per monitorare gli standard creditizi e la direzione della domanda; Questo rapporto non genera una probabilità di credito specifica dell'azienda dall'indagine. Dati CBRT
Il Rapporto sulla stabilità finanziaria dell’ottobre 2026 dell’FMI monitora l’aumento dei rendimenti obbligazionari, le vulnerabilità del credito privato e i rischi informatici. Quando il costo del finanziamento globale aumenta, la propensione ai costi e al rischio delle banche che esternalizzano potrebbero risentirne; La riflessione di ciò sul credito in Türkiye non è diretta o individuale. La percezione del rischio paese, il bilancio bancario, le normative, le garanzie, la scadenza del prestito e la situazione finanziaria del cliente modificano il risultato. Anche se i tassi di interesse globali scendessero, i prestiti di ogni impresa non diventeranno automaticamente più economici. GFSR del FMI
Quando si confrontano le offerte di prestito, includere l'allocazione, la commissione, l'assicurazione, il costo della garanzia, il tasso di interesse variabile e il requisito di pagamento anticipato nel flusso di cassa totale, nonché gli interessi nominali. Elenca l'utilizzo e la valuta e la data del rimborso. Un prestito in valuta estera non è conveniente solo perché il tasso di interesse è basso; Le variazioni del tasso di cambio possono aumentare l'equivalente in TL delle rate. Se i proventi in valuta estera non corrispondono alla valuta e alla scadenza del prestito, manca la copertura naturale. Valutare i costi e i rischi dei prodotti protettivi con un esperto indipendente.
APPLICAZIONE: Inserisci nella tabella mensile il capitale, gli interessi e gli obblighi di garanzia per i prossimi 12 mesi. Calcolare il gap di liquidità nello scenario in cui i prestiti non vengono rinnovati o vengono ritardati. Verificare con le banche prima della scadenza; Confermare le condizioni contrattuali del limite non utilizzato e se è effettivamente utilizzabile.
3. Flusso di cassa, prezzo e potere d'acquisto
Il periodo di conversione in contanti corrisponde approssimativamente al giorno di esaurimento scorte + il giorno di incasso dei crediti − il giorno del pagamento al fornitore. Quando questo indicatore è prolungato, il fabbisogno di capitale circolante può aumentare anche se le vendite aumentano. Poiché i giorni di inventario e di credito vengono calcolati con valori medi, i picchi stagionali dovrebbero essere monitorati separatamente. Quando si utilizza un flusso di cassa settimanale di 13 settimane insieme a un piano mensile di 12 mesi, i vincoli di pagamento a breve termine diventano più visibili.
Calcola il margine lordo per prodotto e cliente. Separare quale prodotto crea resi, sconti, trasporto, energia, sprechi e spese finanziarie. Sebbene un grosso ordine il cui ritiro venga ritardato possa sembrare redditizio sulla carta, potrebbe creare un deficit di cassa. Regolamentare chiaramente gli aggiornamenti dei prezzi, la scadenza, la consegna e la condivisione del rischio di cambio nei contratti; Ottieni un parere professionale per l'applicabilità.
La parità del potere d’acquisto è uno strumento di conversione statistica che tiene conto delle differenze di prezzo di un paniere comparabile di beni e servizi tra paesi. Non è il tasso di mercato o il tasso di cambio futuro che verrà applicato ai fattori produttivi importati da un'azienda. Quando si sceglie un luogo di investimento, oltre ai costi locali come salari e affitto, dovrebbero essere calcolati anche i costi di macchinari, energia, tasse, logistica e finanziamento ai tassi di mercato. Metodologia ICP della Banca Mondiale
4. Progettazione dello scenario e analisi di sensibilità
Shock che lavorano insieme
Gli stress test non dovrebbero solo modificare ciascuna variabile individualmente. Ad esempio, una diminuzione della propensione al rischio globale può allungare il tempo necessario all’azienda per trovare un nuovo prestito e creare volatilità nei cambi esteri e nei costi dei fattori produttivi importati. Non vi è alcuna garanzia che questa relazione si verifichi o sia di una certa entità. Quando gli shock vengono utilizzati insieme nel modello, non dovrebbero essere conteggiati due volte: se si è già riflesso l’aumento del tasso di cambio nel costo dei fattori produttivi importati, non aggiungere lo stesso aumento una seconda volta come shock generale dei costi. Applicare l'aumento degli interessi sul prestito solo all'importo del prestito a interesse ricorrente o variabile e al periodo pertinente; Non riprezzare automaticamente tutto il debito a tasso fisso.
Una scheda di scenario dovrebbe includere il periodo iniziale, l’unità della variabile, l’entità dello shock, l’importo calcolato, le ipotesi contrattuali e gli elementi fuori campo. L’effetto combinato di più fattori non equivale sempre a sommare solo i risultati peggiori: quando il volume diminuisce, possono diminuire anche le spese legate al volume. Quale parte di elementi quali azioni, salari, affitto ed energia è fissa o variabile dovrebbe essere determinata dai registri dell'azienda.
Compatibilità tra realtà, tasso di cambio e scadenza
Utilizzando la variazione del reddito nominale e l’aumento dei prezzi, la variazione reale approssimativa viene calcolata come segue: (1 + variazione nominale) / (1 + variazione dell’indice dei prezzi) − 1. Ad esempio, la combinazione di una crescita nominale del 30% e di un aumento dei prezzi del 20% corrisponde a un aumento reale di circa l’8,3%. Ciò dipende dal presupposto che venga scelto l'indice dei prezzi corretto; L'indice dei prezzi dei prodotti dell'azienda e l'IPC generale non devono essere necessariamente gli stessi. Anche il fatto che la realizzazione e la riscossione dei ricavi avvengano in date diverse può creare un bisogno di liquidità.
Nel valutare la posizione aperta in valuta estera, non si dovrebbero confrontare solo il debito totale di fine anno e le entrate annuali delle esportazioni; Gli incassi attesi, le rate del debito e le transazioni di copertura affidabili in ciascuna valuta e scadenza dovrebbero essere abbinati. Un gap temporaneo di liquidità che può verificarsi entro un anno può mettere a dura prova l’azienda, anche se il totale di fine anno appare in pareggio. Dovrebbero essere valutati anche il rischio di controparte, i costi di copertura, il limite disponibile e gli obblighi contrattuali.
Utilizza tre scenari: basilare, ordini attuali e ipotesi di costi verificabili; positivo, miglioramento delle vendite e degli incassi; stress, le pressioni sui costi e sui finanziamenti si accompagnano all’indebolimento della domanda. Queste non sono distribuzioni di previsione o affermazioni sulla probabilità che si verifichino. Assegnare una persona responsabile, una data di revisione e un trigger decisionale a ciascuno scenario.
Esempio: supponendo un fatturato di 10 milioni di TL e spese variabili di 7 milioni di TL, il contributo è di 3 milioni di TL. Se le vendite diminuiscono del 10% e le spese variabili cambiano allo stesso tasso delle vendite, il contributo è di 2,7 milioni di dollari; Si presuppone che i costi fissi non cambino. Anche l’aumento simultaneo del costo unitario o la modifica del prezzo influiscono sul risultato. Questo esempio semplificato non tiene conto del profitto, delle tasse, dei finanziamenti e del flusso di cassa.
Per i progetti di investimento, includere nella spesa iniziale l'installazione, la formazione, la manutenzione, l'assicurazione e il capitale circolante. Testare scenari di ritardi nelle vendite, superamento dei costi e aumenti degli interessi. Nel calcolo del valore attuale netto, il tasso di sconto, la valuta dei flussi di cassa e l'ipotesi di inflazione devono essere coerenti. Il solo periodo di rimborso non spiega il valore o il rischio del progetto.
5. Settori: Valutazioni condizionate del TİCİS
Produzione e macchinari
Dati di riferimento: Nel settembre 2026, l’indice dei prezzi alla produzione nazionale è aumentato del 27,38% su base annua e l’indice dei prodotti manifatturieri è aumentato del 29,09%. Questo indice non significa che tutte le spese o il margine di profitto dell'azienda cambiano allo stesso ritmo. TURKSTAT D-PPI
Aspetto: Anche in caso di ripresa della domanda, i costi dell’energia, dei finanziamenti e dei beni intermedi importati potrebbero esercitare pressioni sui margini. La decisione di aumentare la capacità dovrebbe tenere conto dell’attuale utilizzo della capacità e degli ordini confermati. Rischio: La combinazione del tasso di cambio e del ritardo nella consegna delle importazioni di macchinari aumenta il costo di investimento. Indicatori da monitorare: consumo energetico unitario, utilizzo della capacità, annullamento degli ordini e invecchiamento delle scorte. 90 giorni: sottrarre il margine di contribuzione basato sul prodotto; Confronta gli investimenti in manutenzione ed efficienza energetica con risparmi misurabili. Calcolare il servizio del debito in uno scenario di vendite basse per investimenti di capacità con nuovo debito.
Tessili e capi di abbigliamento confezionati
Aspetto: La domanda del mercato estero, le decisioni di acquisto dei clienti e i prezzi competitivi sono importanti. I costi salariali ed energetici e i tempi di consegna dovrebbero essere valutati insieme. Rischio: dipendenza da pochi acquirenti stranieri, aumento dei costi negli ordini a lungo termine e prodotti stagionali rimasti in magazzino. Indicatori da monitorare: tasso di evasione degli ordini, sprechi, tempi di incasso, concentrazione della clientela. 90 giorni: rivedere l'utile netto e la conversione di cassa per cliente; non aumentare la capacità sulla base di aspettative di ordini non garantiti; Testare il prodotto e la diversificazione del mercato con ordini di prova.
Automotive e sottosettore
Aspetto: Il programma degli ordini e la trasformazione tecnologica dei principali produttori incidono in modo diverso sui subfornitori. La richiesta di un pezzo può variare a seconda della tecnologia del veicolo. Rischio: Dipendenza da un'unica piattaforma, il ritorno sull'investimento nello stampo dipende dal volume degli ordini. Indicatori da monitorare: modifiche della pianificazione dei clienti, resi di qualità, tasso di utilizzo delle macchine e rinnovi contrattuali. 90 giorni: abbinare il fatturato al rischio di investimento per cliente e piattaforma; Valutare il costo di capacità produttive e ingegneristiche alternative.
Agricoltura e alimentare
Dati di riferimento: Agosto 2026 indice dei prezzi degli input agricoli è aumentata del 30,28% annuo, mentre il sottogruppo energia e lubrificanti è aumentato del 43,14%. Questi indicatori non rappresentano esattamente il vero paniere dei costi di diversi prodotti e attività. TURKSTAT indice dei prezzi degli input agricoli
Aspetto: I costi legati al clima, all’acqua, all’energia, ai fertilizzanti e alla catena del freddo si riflettono in modo diverso nei sottosettori. Rischio: perdita di raccolto e fornitura, deterioramento, volatilità dei prezzi alimentari e lunghi tempi di incasso. Indicatori da monitorare: resa del prodotto, consumo di acqua, sprechi, periodo di giacenza e prezzi alla produzione. 90 giorni: valutare fornitori alternativi e capacità di stoccaggio; rivedere i registri di qualità, tracciabilità e sicurezza alimentare; Verificare la copertura assicurativa con l'agenzia competente.
Vendita al dettaglio ed e-commerce
Indicatore della domanda attuale: Mentre l’indice di fiducia dei consumatori TURKSTAT-CBRT era pari a 91,9 nel settembre 2026, è sceso a 84,8 in ottobre. L'indice misura le aspettative dell'indagine; Non è una previsione di vendita per l'azienda. Commento del TİCİS: L’indebolimento della fiducia richiede un attento monitoraggio del comportamento dei clienti, soprattutto nei prodotti il cui acquisto può essere rinviato. Suggerimento: Tieni traccia separatamente della quantità delle vendite, del carrello medio e delle cancellazioni; Non utilizzare solo l’indicatore di fiducia per le modifiche al budget. TURKSTAT fiducia dei consumatori
Aspetto: Il potere d’acquisto, il mix di prodotti e il traffico di clienti producono risultati diversi in diversi gruppi di prodotti. Rischio: scorte elevate, resi, commissioni di mercato e costi di riscossione delle vendite rateali. Indicatori da monitorare: tasso di rotazione delle scorte, contributo netto basato sul prodotto, costo di consegna per carrello e tasso di reso. 90 giorni: analizzare l'anzianità delle scorte; Valutare le campagne in base al contributo netto e alla liquidità piuttosto che al fatturato; Confronta le spese di affitto e personale con lo scenario di vendite basse.
Edilizia e immobiliare
Indicatore di costo: L'indice dei costi di costruzione di agosto 2026 di TURKSTAT è aumentato del 29,59% su base annua. Il costo di un progetto può variare a seconda della sua fase e della distribuzione del materiale e della manodopera. Indice dei costi di costruzione TURKSTAT
Indicatore di riferimento: Nell’agosto 2026 l’indice della produzione edilizia è aumentato del 2,3% annuo, mentre l’edilizia è diminuita dello 0,9% e la costruzione di strutture non edilizie è aumentata del 21,8%. Queste differenze non mostrano gli stessi risultati per ogni progetto o azienda. Produzione edilizia TURKSTAT
Aspetto: Le condizioni di finanziamento, la licenza, il terreno e i costi di produzione sono decisivi sulla scala del progetto. Rischio: aumento dei costi, ritardo nelle vendite o nella consegna e deterioramento del flusso di cassa nell'impegno a prezzo fisso. Indicatori da monitorare: costo effettivo, lavoro rimanente, incassi da prevendite, calendario delle autorizzazioni. 90 giorni: ricalcolare il costo di completamento per ciascun progetto; allineare lo stato di avanzamento dei lavori e il calendario dei pagamenti; Rivedere la legislazione e le disposizioni contrattuali con un esperto.
Turismo e alloggio
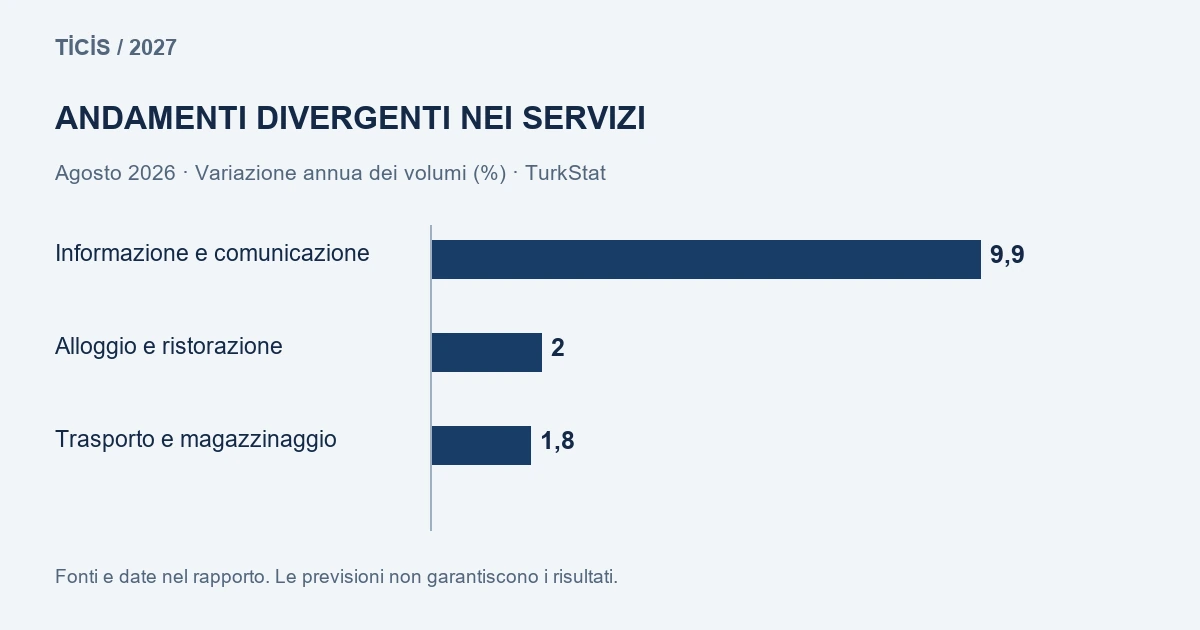
Indicatore di riferimento: Nel bollettino del 15 ottobre 2026 di TÜİK, l'indice di produzione dei servizi di alloggio e ristorazione è aumentato del 2,0% annuo nel mese di agosto. Questo indicatore di volume non è l'occupazione o il profitto per azienda. Produzione di servizi TURKSTAT
Aspetto: La domanda è suddivisa per paese, stagione e canale di prenotazione; l’occupazione da sola non è redditività. Rischio: Entrate in valuta estera che non coprono gli aumenti dei costi locali, le commissioni di cancellazione e di distribuzione. Indicatori da monitorare: ricavi netti delle camere, occupazione, cancellazioni, costi energetici e del personale. 90 giorni: analizzare i ricavi netti per canale e paese del cliente; piano per le riserve di cassa fuori stagione; Abbinare le esigenze energetiche e di personale agli scenari di occupazione.
Logistica e trasporti
Aspetto: Sono determinanti le spese per il carburante, la valuta estera per il veicolo, la manutenzione e il volume degli scambi. Rischio: adattamento tardivo del prezzo del trasporto all'aumento dei costi e restituzione a vuoto. Indicatori da monitorare: occupazione, costo del chilometraggio, carburante, ritardo e incassi dai clienti per veicolo. 90 giorni: Calcolare il contributo netto per tratta; rivedere il modo in cui il carburante e i tassi di cambio si riflettono nei contratti; Preparare percorsi alternativi e piani di approvvigionamento.
Energia e investimenti rinnovabili
Aspetto: Produzione, consumo, connessione alla rete e condizioni di finanziamento determinano il valore reale dell'investimento. Rischio: ritardo del progetto, deviazione dalla stima della produzione, attrezzature e costi per interessi. Indicatori da monitorare: profilo di consumo misurato, processi di connessione e autorizzazione, spese di manutenzione e durata del finanziamento. 90 giorni: testare la fattibilità con consumo orario e ipotesi di produzione conservative; Verificare le condizioni di autorizzazione, incentivo e compensazione da fonti ufficiali aggiornate.
Tecnologia, software e intelligenza artificiale
Indicatore di riferimento: L’indice di produzione dei servizi di informazione e comunicazione di agosto 2026 è aumentato del 9,9% su base annua. L'indice non può essere interpretato come l'aumento del fatturato, dei profitti o delle esportazioni di software di tutte le aziende tecnologiche. Produzione di servizi TURKSTAT
Aspetto: L’automazione può offrire un’opportunità di efficienza; Il successo della tecnologia dipende dal suo utilizzo e dalla progettazione del processo. Rischio: costo delle infrastrutture in valuta estera, perdita di dati, risultati errati e dipendenza dai fornitori. Indicatori da monitorare: ricavi netti per cliente, costo del cloud, tasso di rinnovo e incidenti di sicurezza. 90 giorni: definire un progetto pilota di portata limitata; stabilire il controllo umano, l'autorizzazione all'accesso ai dati e i test di sicurezza; Verifica i rendimenti del progetto con la misurazione del tempo e della qualità.
Prodotti sanitari e medicali
Aspetto: La regolamentazione, la qualità, gli input importati e i tempi di pagamento sono importanti per prodotti e servizi. Rischio: interruzione della fornitura, impatto del tasso di cambio, modifiche delle autorizzazioni e delle condizioni di rimborso. Indicatori da monitorare: giorni critici di stock, tempi di consegna, incassi e indicatori di qualità. 90 giorni: esaminare gli approvvigionamenti e i registri alternativi per i prodotti critici; Verificare i permessi e le condizioni di richiesta da parte delle istituzioni competenti e degli esperti.
Esportazioni e commercio internazionale
Aspetto: La sola crescita del mercato non garantisce gli ordini aziendali; I costi e le richieste di conformità dell'importatore possono influenzare il prezzo. Rischio: riscossione, tasso di cambio, protezionismo, interruzione dei trasporti e dipendenza da un unico mercato. Indicatori da monitorare: concentrazione paese e cliente, annullamento ordine, tempi di incasso, classificazione doganale. 90 giorni: rivedere la verifica del cliente e il rischio contrattuale; Determinare se le normative UE si applicano in base al codice merceologico. Per i prodotti che rientrano nell'ambito di applicazione della CBAM, separare gli obblighi dell'importatore UE dalla preparazione dei dati da parte del produttore. Commissione europea
Piccole imprese e servizi
Aspetto: La domanda locale, gli affitti, il personale e la struttura della riscossione spesso producono risultati più rapidi rispetto all’indicatore macro. Rischio: mescolanza di liquidità personale e aziendale, mancato aggiornamento dei prezzi in base ai costi e dipendenza da un numero limitato di clienti. Indicatori da monitorare: cassa settimanale, contributo per prodotto, cliente abituale e rapporto affitto/fatturato. 90 giorni: conti di lavoro e personali separati; elencare le spese più importanti; Crea un piano di cassa e uno scenario di perdita dei clienti per i pagamenti critici.
6. Lista di controllo per il consiglio di amministrazione
Test di stress campione: non ipotetici, probabilistici o predittivi
Produzione/energia: Supponiamo che la spesa energetica annuale sia di 4 milioni di TL e che la produzione, l'efficienza e il consumo siano costanti. Un aumento del 20% del prezzo unitario dell'energia aumenta il costo annuo di 800mila TL per lo stesso consumo. Se l'azienda riesce a trasferire la metà dell'aumento dei costi sul prezzo di vendita, a parità di tutto il resto, l'importo scoperto sarà di 400 mila TL. Il risultato effettivo dipende dall’elasticità del contratto e della domanda; la modifica del volume e le tasse non sono incluse in questo esempio.
Turismo/capacità: Far funzionare una struttura con 100 camere per 180 giorni. Se l'occupazione diminuisce dal 70% al 60%, il numero di camere vendute diminuisce da 12.600 a 10.800. Supponendo che l'utile netto per camera sia di 3.000 TL e il prezzo rimanga invariato, la differenza è di 5,4 milioni di TL. Questo importo non costituisce una perdita di profitto: la riduzione delle spese variabili delle camere libere, degli altri ricavi e delle spese fisse va valutata separatamente.
Esportazione/ritiro: Nelle vendite a termine annuali di 36 milioni di TL, presupponendo che le vendite siano distribuite uniformemente durante tutto l'anno e che il periodo di riscossione aumenti da 30 giorni a 45 giorni, il finanziamento aggiuntivo dei crediti è di circa 36 milioni / 365 × 15 = 1,48 milioni di TL. Questo calcolo approssimativo presuppone che la formazione delle vendite e dei crediti avvenga contemporaneamente; Sono escluse IVA, stagionalità e rischio mancato incasso. Il costo annuo del finanziamento di tale importo dovrà essere determinato separatamente in base agli effettivi interessi da applicare e alla durata.
Debito in valuta estera: Se il tasso di cambio per un debito aperto di 100.000 USD aumenta da 40 TL a 44 TL, l’equivalente in TL aumenta da 4 milioni di TL a 4,4 milioni di TL, senza che altri fattori cambino. Queste cifre sono solo esempi; Non è una stima del tasso di cambio. Le operazioni di reddito o di copertura da realizzare nella stessa scadenza e valuta possono modificare l'effetto netto.
1. Sono pronti il piano di cassa di 13 settimane, il calendario del debito dei prossimi 12 mesi e le fonti alternative?
2. Sono noti i rischi di incasso, i contratti e la quota dei cinque maggiori clienti sul fatturato totale?
3. I redditi e le passività in valuta estera sono abbinati per valuta e scadenza?
4. Contributo netto per prodotto e cliente; Viene misurato includendo sprechi, resi, noli e commissioni?
5. Gli investimenti possono essere sostenuti in scenari di ritardo, bassa domanda e aumento dei costi?
6. È stato nominato un responsabile delle risorse umane, della sicurezza informatica, della continuità delle forniture e delle modifiche normative?
7. Limiti della fonte e del metodo
Questo rapporto utilizza comunicati pubblici e analisi condizionali di TİCİS a cui si accede dal 28 ottobre 2026. I segmenti di settore non sono previsioni econometriche di crescita del settore; Questi sono esempi di aree di rischio e di azione. L'esatta entità degli effetti causali tra le condizioni finanziarie globali e l'offerta di credito di una singola azienda non è stata calcolata. Le differenze tra i settori, così come le dimensioni aziendali, i contratti e le condizioni regionali, alterano i risultati. I dati e la normativa potranno essere aggiornati; La data e la validità devono essere riconfermate prima della decisione.
8. Quadro decisionale TİCİS 2027: rendere finanziabile la crescita
Un’aspettativa ottimistica non significa che tutte le imprese cresceranno allo stesso tempo e allo stesso ritmo. L'approccio incentrato sulle opportunità di TİCİS inizia chiedendosi quale vantaggio l'azienda può misurare e con quali risorse potrà accrescere tale vantaggio. Sia che un produttore riduca i tempi di consegna, che un hotel aumenti il tasso di prenotazione diretta o che una società di software riduca il tasso di abbandono dei clienti, è possibile creare valore indipendentemente dalle condizioni macroeconomiche. Pertanto, nel piano 2027, dovrebbero essere determinate le aree di efficienza che il management può controllare invece di fare affidamento solo sul miglioramento esterno.
La prima decisione riguarda la definizione di crescita. L'importo delle vendite, la quantità venduta, il contributo lordo, il risultato operativo e la liquidità operativa sono obiettivi separati. Quando il management fa di uno solo di questi fattori la misura del successo, possono sorgere incentivi inaspettati. Valutare il team di vendita esclusivamente in base al fatturato può aumentare gli ordini a lungo termine e a basso contributo. Misurare il team di acquisto esclusivamente in base al prezzo unitario può nascondere elevati problemi di inventario e qualità. Se il team finanziario si concentra solo sulla conservazione della liquidità a breve termine, ciò potrebbe portare al rinvio dei necessari investimenti in manutenzione e formazione. L’obiettivo comune è rendere visibili le decisioni che aumentano il valore sostenibile del business.
La proposta del TİCİS è quella di gestire il bilancio 2027 con tre visioni separate. La visualizzazione aziendale include ordine, prezzo, quantità e mix di clienti; la visione operativa comprende produzione, fornitura, qualità e risorse umane; Le prospettive finanziarie dovrebbero includere liquidità, debito, tasso di cambio e programma di investimenti. La stessa ipotesi non dovrebbe essere utilizzata in modo diverso in tabelle diverse. Se il budget di vendita presuppone una crescita con un nuovo cliente, il piano di produzione prosegue con la capacità attuale e il piano di cassa presuppone che il cliente paghi un anticipo, non esiste un unico budget ma tre aspettative separate che non si supportano a vicenda. Nella riunione delle ipotesi, queste incoerenze dovrebbero essere risolte prima che venga presa una decisione.
Lo scopo della riunione mensile del consiglio di amministrazione o dell'imprenditore non è discutere ogni numero. Innanzitutto si dovrebbero determinare le tre deviazioni maggiori e poi si dovrebbe distinguere se la deviazione è dovuta al prezzo, al volume, all’efficienza, al programma o alla raccolta. Per ogni deviazione significativa, dovrebbero essere identificati la persona responsabile, l'azione correttiva, la data di completamento e il metodo di rimisurazione. L'ottimismo si rafforza non rimuovendo i problemi dal rapporto, ma ampliando il campo d'azione dell'azienda vedendo tempestivamente i problemi correggibili.
9. Il punto di vista del comitato del credito: spostare il caso dalla narrazione alla prova
La richiesta di finanziamento di un'impresa dovrebbe poter descrivere nella stessa frase la fonte del rimborso per lo scopo d'uso. Occorre specificare a quali ordini serve il prestito richiesto per l'acquisto di azioni, quando entrerà in funzione l'investimento in macchinari e da quali clienti verrà incassato il finanziamento creditore. Se la richiesta di finanziamento indica solo l'entità del fabbisogno di liquidità, la domanda più importante della banca o dell'investitore rimane senza risposta: da quale attività e in quale data tornerà questa risorsa?
La raccomandazione del TİCİS è di aggiungere una scheda di presunzione al dossier di finanziamento. Nella tabella vengono visualizzati negli stessi periodi il volume delle vendite, il prezzo medio di vendita, il costo unitario, il tempi di incasso, il giorno di stock, la scadenza del fornitore, i pagamenti degli investimenti e le rate del debito. Per ogni ipotesi viene indicata la base: contratto attuale, preventivo, realizzazione passata, conversazione con il cliente o scenario gestionale. L'ordine vincolante e l'eventuale ordine sono contrassegnati separatamente. Pertanto, le aspettative di crescita, ben intenzionate ma non ancora confermate, non vengono presentate come un insieme certo.
Le offerte devono essere sulla stessa base per confrontare i termini di finanziamento. Il tasso annuale di una banca e il tasso mensile di un'altra non possono essere affiancati. Detrarre inizialmente le commissioni potrebbe ridurre l'importo netto disponibile. Un periodo di grazia potrebbe non significare che non matureranno interessi. È anche un costo economico il fatto che la garanzia chiuda all’impresa altri canali di finanziamento. Pertanto, confrontare i piani di pagamento utilizzando i flussi di cassa in entrata e in uscita effettivi è più significativo del semplice confronto delle tariffe nell'annuncio o nel titolo dell'offerta.
Il rifiuto del credito o la riduzione del limite non dovrebbero essere attribuiti ad un unico motivo. Allo stesso tempo possono essere efficaci la preferenza settoriale della banca, i propri vincoli di bilancio, la struttura delle garanzie, i dati finanziari dell'azienda e la scadenza richiesta. La domanda utile dal punto di vista aziendale è quale elemento è sostituibile. Una fase di investimento più breve, capitale aggiuntivo, anticipazioni da parte dei clienti, acquisti in linea con i programmi dei fornitori o un reporting migliore possono creare soluzioni diverse. Nessuno di questi è garanzia di approvazione del credito; L’obiettivo è portare avanti il dialogo sul finanziamento con opzioni concrete.
10. Gestione della cassa: leggere insieme il piano settimanale e quello mensile

Un’attività che sembra redditizia ogni anno potrebbe sperimentare una crisi di liquidità durante l’anno. Pertanto, un piano di cassa di 13 settimane e un budget di 12 mesi non sono alternativi tra loro. Il piano settimanale comprende stipendio a breve termine, tasse, pagamenti di fornitori e debiti; Il piano mensile mostra la stagionalità, gli investimenti e le esigenze di finanziamento. Le prime settimane del piano dovrebbero essere preparate in dettaglio vicino alla realtà, e le settimane lontane dovrebbero essere preparate con presupposti chiaramente indicati. Confrontando ogni settimana gli incassi effettivi e quelli pianificati, viene rivalutata l'affidabilità delle settimane successive.
La previsione della riscossione diventa più utile quando inizia a livello di cliente e fattura. Contare tutti gli importi dovuti ma non riscossi come flussi di cassa in entrata la prossima settimana porta solo il problema al periodo successivo. È necessario tenere conto del comportamento di pagamento del cliente, delle controversie, delle richieste di rimborso e delle condizioni di accettazione contenute nel contratto. I team di acquisto e produzione dovrebbero anche essere informati quando cambia il programma di pagamento dei principali clienti; Le informazioni fornite dal solo dipartimento finanziario non si riflettono tempestivamente nelle decisioni operative.
Anche la decisione di ridurre le scorte dovrebbe essere selettiva. Il tasso al quale ogni azione viene convertita in contanti e il suo ruolo nella continuità della produzione non sono la stessa cosa. Un basso tasso di rotazione di un pezzo di ricambio critico non significa necessariamente che non sia necessario; la sua assenza può causare l'arresto della produzione. D’altro canto, mantenere prodotti stagionali con una bassa probabilità di vendita in stock a valori elevati crea rischi sia di finanziamento che di perdita di valore. La raccomandazione TİCİS è quella di valutare le scorte per gruppi operativi come fornitura critica, vendite regolari, movimento lento e rischio di obsolescenza.
Non è corretto raccomandare un numero unico di mesi per le riserve di liquidità applicabili a ogni azienda. Le spese fisse, la volatilità degli incassi, l’accesso ai finanziamenti, la stagionalità e gli obblighi di fornitura sono diversi. L’azienda deve calcolare per quanto tempo può far fronte ai pagamenti critici in uno scenario di stress. Una linea di credito non utilizzata deve essere considerata una risorsa di supporto solo quando ne vengono confermate le condizioni e la disponibilità. Oltre ad essere una tabella previsionale, il piano di cassa è uno strumento di allerta precoce che mostra quale decisione prenderà il management in quale data.
11. Prezzi: separare la crescita delle vendite dalla creazione di valore
La decisione sul prezzo non è così semplice come trasferire l’aumento dei costi al cliente. Le alternative dei clienti, la differenziazione del prodotto, l’affidabilità delle consegne, la durata del contratto e la capacità del mercato influiscono sul potere di fissazione dei prezzi. La valutazione ottimistica di TİCİS è che le aziende che migliorano in modo misurabile la qualità e il servizio possono offrire valore senza fare affidamento solo sulla concorrenza sui prezzi. Ciò non è una garanzia di aumento dei prezzi; Richiede di ricercare quanto il cliente apprezza quale caratteristica.
Durante la preparazione della tabella dei contributi in base al prodotto, dal prezzo di vendita non devono essere detratte solo le materie prime. Dovrebbe essere visibile anche la parte delle commissioni di canale, dell'imballaggio, della consegna, dei resi, dell'imballaggio speciale, del servizio clienti e dei costi di ritiro che possono essere addebitati al prodotto in questione. È possibile che lo stesso prodotto crei contributi diversi in canali diversi. Solo perché la campagna aumenta le vendite non significa che aumenti il contributo totale. Le ulteriori esigenze operative e finanziarie derivanti dall'aumento del volume dopo lo sconto dovrebbero essere valutate separatamente.
L’ipotesi dell’elasticità del prezzo può essere testata con piccoli esperimenti. Invece di implementare un cambiamento importante per tutti i clienti contemporaneamente, i risultati possono essere monitorati per prodotto, pacchetto o opzione di servizio in un ordine commerciale appropriato e legale. Il criterio del successo non dovrebbe essere solo il tasso di conversione, ma il rendimento, la soddisfazione del cliente, il riacquisto e il contributo netto. Non si dovrebbero trarre conclusioni universali da un singolo esperimento poiché i risultati potrebbero essere influenzati dalla stagione, dalla campagna, dal comportamento della concorrenza o dal mix di clienti.
Lasciare poco chiaro il meccanismo di variazione dei prezzi nei contratti a lungo termine può aumentare il rischio di controversie. Quale indice, quale data e quale metodo di calcolo verrà utilizzato andrebbe chiarito tra le parti. Un indice macro potrebbe non rappresentare completamente il costo reale del prodotto. Per questo motivo, la preparazione commerciale e l'applicabilità legale del contratto dovrebbero essere considerate aree di competenza separate. Il presente rapporto non fornisce un parere legale sulla validità di alcuna disposizione particolare.
12. Decisioni di investimento: capacità, efficienza e flessibilità
I progetti di investimento non dovrebbero essere inseriti nella stessa categoria. L’espansione della capacità può soddisfare la necessità di maggiori vendite, gli investimenti in efficienza possono servire a risparmi misurabili nella produzione corrente, gli investimenti in conformità possono servire al mantenimento delle condizioni operative e gli investimenti in manutenzione possono servire all’affidabilità. I criteri di successo per ciascun progetto sono diversi. Mentre gli investimenti in capacità possono rimanere inattivi quando la crescita delle vendite rallenta, investimenti di manutenzione ben scelti possono aiutare a soddisfare gli ordini esistenti in modo più affidabile riducendo i tempi di inattività.
La proposta di TİCİS è quella di calcolare anche l'opzione di non investimento per ciascun investimento. Quali sono i limiti di manutenzione, qualità, energia e capacità per continuare con le apparecchiature esistenti? È possibile il noleggio, la produzione a contratto, l'installazione graduale o un altro accordo di fornitura? Le alternative dovrebbero essere confrontate all’interno della stessa qualità del prodotto, programma di consegna e quadro di rischio. Il pagamento iniziale più basso non significa il costo totale di proprietà più basso; Dovrebbero essere presi in considerazione anche l'installazione, la licenza, i pezzi di ricambio e i costi di uscita.
Il periodo di recupero dell’investimento è un indicatore facilmente comprensibile ma limitato. Da solo non spiega i flussi di cassa successivi al rimborso, il valore temporale del denaro e il rischio del progetto. Il valore attuale netto aiuta a confrontare la liquidità in date diverse con un tasso di sconto coerente. Tuttavia, la precisione del risultato del calcolo dipende dalle ipotesi di vendita, costo, importo dell'investimento e sconto utilizzate. Presentare una tabella di sensibilità invece di un singolo risultato apparentemente certo crea una base decisionale più sana.
Quando l’incertezza è elevata, gli investimenti incrementali possono offrire opportunità di apprendimento. Per prima cosa viene provata una capacità pilota o un gruppo di prodotti limitato; si misurano l'efficienza tecnica, la qualità e la domanda dei clienti; Per spese maggiori sono necessarie condizioni predeterminate. Questo metodo non può essere applicato a tutti i progetti e il costo unitario di piccola scala potrebbe essere elevato. Tuttavia, è utile per chiarire le informazioni con le quali verranno prese decisioni irreversibili. L'approccio incentrato sulle opportunità di TİCİS consiste nell'anticipare gli investimenti nell'ordine corretto e con giustificazioni verificabili, anziché ritardare o accelerare gli investimenti.
13. Forza lavoro, competenza e automazione
Il piano della forza lavoro non consiste solo nel numero di dipendenti. Nuovi prodotti, mercati di esportazione o investimenti in macchinari possono richiedere competenze diverse. L'azienda deve determinare le attività critiche, il numero di persone che possono eseguire tali attività e lo stato del trasferimento delle informazioni. È un rischio significativo di continuità se la produzione, le vendite o le operazioni finanziarie cessano in assenza di una persona. La documentazione dei processi e la formazione trasversale possono aumentare la resilienza senza grandi investimenti tecnologici.
La domanda di partenza in un progetto di automazione non è quale compito eliminare, ma quale processo migliorare e in che misura. L'immissione ripetitiva di dati, il controllo degli errori, la pianificazione della produzione o la classificazione delle richieste dei clienti richiedono soluzioni tecniche diverse. Il vantaggio dell’automazione non può essere calcolato in modo affidabile senza misurare gli errori e i tempi di attesa nel processo attuale. Prima dell’attuazione del progetto pilota, dovrebbero essere determinati il periodo di riferimento, la qualità dei dati e i criteri di successo.
I risultati dell’intelligenza artificiale non dovrebbero essere automaticamente accettati come corretti, soprattutto nelle decisioni finanziarie, legali, sanitarie o relative al personale. L'azienda deve determinare quali dati vengono inviati a quale servizio, chi può accedervi e chi controlla i risultati. Da valutare anche la gestione dei dati, la continuità del servizio, i cambiamenti di modello e le opportunità di uscita, oltre al prezzo del fornitore. Il commento del TİCİS afferma che gli investimenti tecnologici non riducono la responsabilità aziendale; Se progettato correttamente, può aiutare i dipendenti a concentrarsi su lavori più qualificati.
Anche il budget per la formazione dovrebbe essere legato a obiettivi misurabili. Al termine della formazione è possibile determinare quale operazione verrà eseguita in modo più accurato o più rapido e quale problema di sicurezza o qualità sarà ridotto. Il certificato di partecipazione da solo non può indicare che la competenza è stata acquisita. Il trasferimento dell'apprendimento all'attività dovrebbe essere monitorato attraverso la pratica sul posto di lavoro, il feedback e la rimisurazione. L’opportunità ottimistica per il 2027 è quella di progettare persone e tecnologia per aumentare la produttività insieme, piuttosto che vederle come alternative l’una all’altra.
14. Dossier di settore: trasformare l'aspettativa in decisione di business
Le valutazioni contenute in questa sezione costituiscono l'analisi aziendale condizionata di TİCİS. Non include alcun impegno sulle vendite, sulla redditività o sul ritorno sugli investimenti per l’intero settore. I risultati delle aziende che esportano, lavorano nel mercato interno, crescono con debito o capitale proprio nello stesso settore possono differire. Ogni scheda spiega attraverso quale meccanismo può presentarsi l'opportunità, quale indicatore monitorare e quale decisione il management può predisporre. Il nostro ottimismo non si basa sul presupposto che la domanda aumenterà da sola; Si basa su un’efficienza misurabile, una migliore selezione dei clienti e un utilizzo disciplinato del capitale.
Produzione: efficienza dall'ordine alla consegna
La preparazione di inizio 2027 per l’azienda manifatturiera non è quella di aumentare la capacità produttiva, ma di capire quanta della capacità esistente potrà vendere in tempo e con qualità accettabile. Il solo funzionamento della macchina non crea valore. Se una parte significativa del tempo di produzione viene spesa modificando le impostazioni, aspettando il controllo qualità o cercando i materiali, la nuova macchina potrebbe amplificare la stessa irregolarità. TİCİS ritiene che un investimento graduale possa produrre risultati migliori presso i produttori il cui flusso di ordini è visibile e i colli di bottiglia vengono misurati.
La direzione deve monitorare la conversione dal preventivo all'ordine, l'affidabilità della consegna, il tasso di produzione corretto al primo tentativo, le ore di rilavorazione e il contributo per macchina per ciascuna famiglia di prodotti. L'utilizzo medio della capacità può nascondere la capacità della linea critica. Un singolo rivestimento o una stazione di prova può ritardare tutte le consegne mentre la capacità totale di una struttura appare vuota. In tal caso, il miglioramento del collo di bottiglia invece dell’aumento generale della capacità può produrre risultati con meno capitale. Questa valutazione dovrebbe essere effettuata tenendo conto delle scadenze del cliente e dei dati di produzione effettivi.
Nello scenario ottimistico, un tempo di consegna più breve riduce il fabbisogno di scorte di sicurezza del cliente e differenzia il fornitore con caratteristiche diverse dal prezzo. Tuttavia, è necessario monitorare se questo vantaggio si riflette nel prezzo di vendita o negli ordini ripetuti. Se l'accelerazione gratuita diventa permanente, il produttore potrebbe farsi carico del finanziamento dell'inventario del cliente. È importante che la consegna standard, la consegna urgente, la modifica del design e le condizioni di cancellazione siano fissate separatamente nel contratto.
La proposta di TİCİS è quella di condurre uno studio pilota nel primo trimestre che riduca i tempi di consegna su un'unica famiglia di prodotti. Il criterio del successo non dovrebbe essere solo la riduzione dei costi unitari; Dovrà essere valutato il costo totale e il contributo riscosso per prodotto integro consegnato. La decisione di investimento dovrebbe essere amplificata solo quando i risultati duraturi del progetto pilota, la capacità di manutenzione e la visibilità degli ordini vengono verificati insieme. Pertanto, il bilancio 2027 si trasforma da un astratto desiderio di crescita a un concreto guadagno di produzione.
Tessile: mix di prodotti ed economia di breve periodo
Lo stesso fatturato nel settore tessile e dell'abbigliamento confezionato può creare risultati di cassa molto diversi in diversi mix di prodotti. Un ordine con tempi di consegna lunghi, che richiede scorte elevate e che richiede frequenti modifiche al design non è equivalente a un ordine consegnato in breve tempo utilizzando tessuto standard. Quando la manodopera, l’energia, gli accessori, i campioni, gli sprechi e i finanziamenti vengono monitorati separatamente, si può capire perché un lavoro nominalmente costoso produce un contributo basso. L’approccio che TİCİS vede come spazio positivo per il 2027 è quello di fornire affidabilità e specializzazione nel giusto gruppo di prodotti, piuttosto che competere solo con prezzi bassi.
La valutazione degli ordini dell'azienda dovrebbe essere effettuata in base al cliente. Il tempo di approvazione del campione, la cronologia degli annullamenti degli ordini, il motivo del reso, il comportamento di pagamento e la possibilità di riordino dovrebbero essere considerati insieme. Se i costi di sviluppo del progetto rimangono costantemente a carico del produttore, dovrebbe essere chiaro come ciò si riflette nel prezzo dell'offerta. La dipendenza da un cliente con volumi elevati può ridurre il potere contrattuale semplificando al tempo stesso la programmazione della produzione. L’acquisizione di nuovi clienti non è quindi solo un obiettivo di vendita ma anche un mezzo per bilanciare il rischio.
Nella gestione delle scorte, i tessuti e gli accessori che possono essere utilizzati in materiali comuni e specifici del cliente dovrebbero essere separati. Mentre il materiale per uso generico può essere valutato in un altro ordine, il prodotto stampato speciale potrebbe perdere valore in caso di annullamento. Per il materiale specifico del cliente è necessario considerare il pagamento anticipato, la fase di approvazione e le spese di cancellazione. Queste decisioni sono prese da esperti nel quadro del contratto e del rapporto con il cliente; Non si dovrebbe dare per scontato che la stessa condizione sarà accettata in ogni mercato.
La proposta di TİCİS è quella di rivedere il piano di raccolta e capacità 2027 sulla base del contributo raccolto in base al cliente. Se si vuole sfruttare il vantaggio della consegna rapida, anche il fornitore deve adattarsi alla stessa velocità. Ritardare l'accessorio critico può annullare l'intero vantaggio. Specializzarsi in poche ma corrette famiglie di prodotti, riducendo il carico di campioni e unificando i dati degli ordini; Si tratta di miglioramenti concreti che possono essere valutati prima di un costoso investimento in capacità.
Automotive: investimento modulare nella trasformazione
La preparazione per il 2027 nel settore dei fornitori automobilistici è una questione di adattamento al cambiamento dell’architettura del prodotto, pur mantenendo i programmi esistenti per i clienti. Non è giusto che tutte le aziende investano nella stessa tecnologia, alla stessa velocità e con le stesse dimensioni. Quando si inserisce un nuovo gruppo di parti, è necessario valutare insieme la capacità ingegneristica, il sistema di qualità, la necessità di test, l'approvazione del cliente e il volume di produzione di massa. TİCİS ritiene che i fornitori che suddividono la trasformazione in fasi possano essere meglio posizionati sia per cogliere opportunità che per preservare il capitale.
La direzione dovrebbe monitorare il periodo contrattuale rimanente in base al programma, la differenza tra il volume previsto e la richiesta effettiva, il recupero dell'investimento in stampi e il costo della qualità. La stima del volume del cliente potrebbe non costituire un impegno di acquisto definitivo. Quando si investe in attrezzature speciali, è opportuno chiarire chi sopporterà la riduzione del volume, il ritardo nella programmazione e la modifica della progettazione. La possibilità di utilizzare la stessa attrezzatura per clienti o gruppi di prodotti diversi crea un valore di opzione significativo a fronte dell’incertezza.
Nello scenario ottimistico, il servizio di ingegneria, la produzione tracciabile e la rapida capacità di risoluzione dei problemi possono consentire la costruzione di relazioni oltre la concorrenza sui prezzi. Tuttavia, il successo qualitativo da solo non è un successo in termini di denaro. Le interruzioni della garanzia, le discrepanze nelle misurazioni e i lunghi termini di pagamento devono essere presi in considerazione nell'economia dell'offerta. La tabella delle prestazioni deve includere le fatture accettate e le entrate riscosse, nonché l'importo della spedizione.
La proposta di TİCİS è quella di dividere gli investimenti in nuove tecnologie in fasi decisionali separate: campionamento, convalida e produzione di massa. Budget, accettazione tecnica e domanda dei clienti vengono rivalutati ad ogni sportello. Piuttosto che approvare un investimento importante tutto in una volta, si identificano le prove che valga la pena passare alla fase successiva. Questa disciplina non significa stare lontani dall'innovazione; Garantisce che le risorse destinate all’innovazione siano indirizzate al prodotto giusto al momento giusto.
Agricoltura e alimentazione: resa, sprechi e catena del freddo
La valutazione delle opportunità nel settore agricolo e alimentare risulterà incompleta se si concentrerà solo sui prezzi dei prodotti. L'efficienza del raccolto, la classe di qualità, la perdita di stoccaggio, l'imballaggio, l'energia, il trasporto e la raccolta determinano insieme il risultato operativo. La porzione dello stesso prodotto in tonnellata disponibile per la vendita può variare. L’area che TİCİS considera positiva per il 2027 è quella di ottenere più valore vendibile dalla produzione attuale. Investimenti che riducono gli sprechi, prolungano la durata di conservazione e aumentano l'affidabilità delle consegne; possono contribuire senza espandere la capacità.
Il produttore e il trasformatore devono abbinare la quantità di input alla quantità di output vendibile su base batch. Dove si verifica la perdita: nella ricezione, nella lavorazione, nello stoccaggio, nella distribuzione? Non è sufficiente fissare un obiettivo generale di efficienza senza conoscere la causa della perdita. Trovare un dispositivo per la catena del freddo e garantire la continuità della temperatura sono due cose diverse. Vanno registrati malfunzionamenti, interruzioni di corrente, ritardi di carico e deviazioni durante il trasporto.
Il mix di prodotti e clienti è importante contro la volatilità dei prezzi. La dipendenza da un singolo prodotto o da un singolo acquirente può amplificare la volatilità della liquidità nel periodo successivo, anche se fornisce profitti elevati in una buona stagione. Il prodotto trasformato, la fornitura a contratto o le diverse opzioni di canali di vendita dovrebbero essere valutati in base alle competenze dell'azienda. Non va dimenticato che ogni nuovo canale prevede resi, spese di scaffale, commissioni e costi di incasso. Un prezzo più alto non significa necessariamente un reddito netto più elevato per il produttore.
La proposta di TİCİS è quella di fissare obiettivi separati per la resa vendibile e la riduzione dei rifiuti nel budget 2027, invece di aumentare solo il prezzo di vendita. Gli indici dei fattori di produzione agricoli e dei prezzi dei prodotti possono indicare la direzione generale; Il costo reale dell'azienda è misurato dalla distinta base e dal tempo di acquisto. Quando si valutano gli investimenti in acqua, energia e stoccaggio, le dichiarazioni di risparmio tecnico dovrebbero essere testate con le ore di utilizzo effettive. Pertanto, l’efficienza delle risorse si trasforma in un’opportunità misurabile in termini sia di costi che di continuità.
Retail: dal fatturato al contributo al paniere
Nel commercio al dettaglio e nell’e-commerce un numero elevato di ordini non dimostra da solo un modello di business di successo. Il restante contributo al netto di sconti, commissioni, spese di spedizione, spese di pagamento, resi, imballaggio e spese di acquisizione cliente va monitorato. L’approccio positivo di TİCİS per il 2027 è che le aziende che mantengono i clienti non con più campagne ma con prodotti più accurati, consegne affidabili e un servizio coerente possono crescere con maggiore resilienza. Questo approccio dovrebbe essere misurato canale per canale.
Il management dovrebbe considerare separatamente gli aspetti economici dello stesso prodotto nel negozio, sul proprio sito web e sul mercato. Nel confrontare i prezzi tra i canali si dovrebbe tenere conto dei costi invisibili di servizio e di finanziamento. Il fatto che le vendite sul mercato appaiano elevate non significa che il ritiro sia anticipato o che il rapporto con il cliente appartenga all'azienda. Quando aumenta la dipendenza dal canale, le modifiche alle commissioni e la perdita di visibilità possono avere un impatto maggiore sul budget.
Il tasso di rotazione delle scorte dovrebbe essere confrontato tra i gruppi di prodotti. Un prodotto a basso margine a rotazione rapida può produrre risultati di cassa migliori rispetto a un prodotto ad alto margine a rotazione lenta. Tuttavia, uno stock troppo basso può anche causare una perdita di vendite e il passaggio dei clienti a un altro marchio. La decisione non è quella di ridurre il giorno delle azioni di per sé; Ridurre gli impegni di capitale non necessari mantenendo il livello di servizio. La relazione tra i motivi della restituzione e la descrizione del prodotto, le informazioni sulla taglia o i danni dovuti al trasporto devono essere esaminati separatamente.
La proposta di TİCİS è quella di includere misure di contributo per ordine, riacquisto e vendite nette dopo i resi accanto all’obiettivo di fatturato lordo nell’approvazione della campagna 2027. Il periodo di recupero della spesa effettuata al nuovo cliente dovrà essere calcolato con gli ordini passati; Gli acquisti ripetuti non ancora avvenuti non devono essere considerati reddito definitivo. Lo scenario di crescita ottimistico può essere impostato con rendimenti inferiori e una migliore esperienza del cliente prima di un budget pubblicitario più elevato. Questi miglioramenti supportano sia il denaro che la fiducia nel marchio.
Edilizia: progetto in contanti e impegno graduale
Nel settore edile e immobiliare, la redditività complessiva dell'azienda dovrebbe essere differenziata dalle esigenze di cassa di un singolo progetto. La tempistica dell'acconto, del pagamento anticipato, della garanzia, del pagamento del subappaltatore, dell'acquisto materiale e dell'incasso delle vendite non avvengono nello stesso calendario. In preparazione al 2027, TİCİS raccomanda di prestare attenzione alla visibilità del finanziamento del progetto prima che alla dimensione del progetto. Lo scenario ottimistico dovrebbe includere un aumento del volume d'affari nonché un miglioramento dell'ordine di riscossione e della disciplina esecutiva.
Per ciascun progetto è necessario ricalcolare la quantità di lavoro rimanente, il costo necessario per il completamento e gli incassi previsti. Un contratto che sembrava redditizio in passato può differire quando i costi dei materiali o della manodopera aumentano. Se l’aggiornamento del budget prende in considerazione solo l’importo speso, non si terrà conto della futura pressione sui costi. L'impatto del ritardo nel programma di lavoro sulle spese generali del cantiere, sul noleggio delle attrezzature e sui costi finanziari dovrebbe essere indicato separatamente. Questo approccio aumenta il margine di azione del management prima che si verifichi un danno reale.
Le modifiche al progetto provenienti dal cliente o dal datore di lavoro non dovrebbero essere lasciate con un accordo verbale. Dovrebbero essere chiariti la portata, il prezzo, l’impatto temporale e il meccanismo di approvazione del lavoro aggiuntivo. I termini legali vengono valutati dall'esperto in base al contratto concreto. La raccomandazione aziendale in questo caso è che il lavoro svolto ma non documentato non deve essere utilizzato come riscossione finale nel piano di cassa. Allo stesso modo, il nuovo progetto previsto non dovrebbe essere l’unica fonte di rimborso dei debiti esistenti.
La proposta di TİCİS è quella di monitorare insieme la concentrazione dei progetti e le carenze di liquidità nel portafoglio 2027. Il fatto che tre progetti separati richiedano pagamenti materiali nello stesso mese può creare rischi a livello aziendale. Una decisione che sembra positiva sulla base del progetto può mettere a dura prova la liquidità complessiva dell'azienda. Contratti graduali, acquisto controllato di scorte e programma di consegna realistico; rende la crescita più gestibile. Per un aumento di capacità devono prima essere visibili i costi di completamento e il finanziamento.
Turismo: occupazione, prezzo e contributo degli ospiti
Sebbene il tasso di occupazione sia importante nel settore del turismo, non è di per sé un indicatore di successo. Il prezzo della camera, la commissione del canale, i costi di cibo e bevande, l'energia, il personale e le condizioni di cancellazione cambiano il risultato. La stessa occupazione può creare contributi diversi per gruppi di clienti diversi. La valutazione positiva di TİCİS per il 2027 è che le aziende che bilanciano la stagione, migliorano le visite ripetute e le prenotazioni dirette, invece di aumentare la domanda solo durante l’alta stagione, possono migliorare la qualità dei ricavi.
La direzione dovrebbe separare le entrate per camera dal contributo per camera. All'aumentare dei servizi forniti all'interno del pacchetto, il costo può aumentare senza aumentare il reddito lordo. C'è un periodo di tempo tra il prezzo ricevuto in fase di prenotazione anticipata e il costo alla data di fornitura del servizio. Pertanto, la valuta del contratto, i prezzi di fornitura e il fabbisogno di capitale circolante dovrebbero essere valutati insieme. Effettuare vendite in valuta estera non elimina automaticamente tutti i rischi legati ai costi.
Il comportamento di cancellazione e prenotazione dovrebbe essere monitorato per data, paese, canale e tipologia di cliente. Il totale della prenotazione che sembra elevato non deve essere considerato come occupazione assoluta senza tenere conto del tasso di cancellazione. Quando si diversificano i canali, è necessario tenere conto del fatto che la vendita diretta comporta costi anche per la pubblicità, l'infrastruttura di pagamento e il servizio clienti. Lo scopo non è idealizzare un singolo canale; è quello di stabilire un equilibrio tra costi, controllo e domanda.
La proposta di TİCİS è quella di preparare il budget 2027 con ipotesi mensili di occupazione e prezzo, nonché costi variabili per ospite. I progetti di risparmio energetico, manutenzione e standard di servizio dovrebbero essere testati prima dell'inizio dell'alta stagione. La formazione del personale può essere legata a obiettivi misurabili non solo per quanto riguarda i punteggi di soddisfazione, ma anche per ridurre la duplicazione dei servizi e le perdite operative. La crescita ottimistica deriva dalla capacità di fornire un servizio più coerente agli stessi visitatori e a un numero maggiore di visitatori. Questo approccio può creare un vantaggio aziendale che riduce la concorrenza sui prezzi.
Logistica: chilometraggio totale e qualità del contratto
Nella logistica, la dimensione della flotta da sola non è indice della reale efficienza dell’azienda. La tariffa per chilometraggio completo, il reso a vuoto, il tempo di attesa, la manutenzione, il carburante, il piano del conducente e il ritiro dovrebbero essere valutati insieme. L’ambito che TİCİS vede positivamente per il 2027 è quello di ridurre il costo per unità di servizio pianificando meglio la capacità di trasporto esistente. Gli investimenti in nuovi veicoli possono aumentare l’onere finanziario se effettuati senza comprendere la perdita di utilizzo della flotta esistente.
Le attese di carico e scarico dovrebbero essere visibili quando si fissa il prezzo in base al cliente. Sebbene il prezzo chilometrico sembri ragionevole, il veicolo potrebbe effettuare meno viaggi a causa dei lunghi tempi di attesa. Il contratto dovrebbe spiegare come vengono addebitate le attese, le soste aggiuntive, il carico di ritorno e i servizi straordinari. L’incertezza di questi problemi può trasformare la concorrenza sui prezzi in un trasferimento di costi. L'azienda deve vedere quale cliente utilizza la capacità e come, con i propri dati.
Non si dovrebbe dare per scontato che il costo totale del trasporto cambierà allo stesso ritmo con cui cambia il costo del carburante. La quota di carburante varia a seconda del percorso, del veicolo, del carico e del tipo di utilizzo. Inoltre, in altri momenti si verificano costi di manutenzione e di finanziamento. Quando si valuta il vantaggio di un contratto in valuta estera, è necessario calcolare insieme il debito in valuta estera, i pezzi di ricambio e i costi transfrontalieri. La posizione valutaria netta non può essere compresa osservando il reddito lordo in valuta estera.
La proposta di TİCİS è quella di valutare il tracciato 2027 su contributo per viaggio e contributo per giorno veicolo. I sistemi di tracciamento digitale dovrebbero essere utilizzati non solo per mostrare la posizione, ma anche per confrontare la causa del ritardo e il costo pianificato ed effettivo. Nello scenario ottimistico, un migliore abbinamento, meno resi a vuoto e la disciplina della riscossione producono più valore economico con la stessa flotta. La nuova capacità dovrebbe quindi essere supportata da una visibilità contrattuale sostenibile.
Energia: investimento adeguato al profilo di consumo
La sola potenza installata non è sufficiente nella valutazione degli investimenti energetici e rinnovabili. Dovrebbero essere esaminati insieme le ore di consumo dell'impresa, il profilo di produzione, le condizioni di connessione, la manutenzione, il finanziamento e le limitazioni tecniche nell'applicazione. In preparazione al 2027, il TİCİS non vede l’efficienza energetica e la produzione di energia come alternative tra loro. Comprendere innanzitutto dove e perché avviene il consumo, quindi scegliere la soluzione appropriata può creare una sequenza di investimento più sana.
Il conto di risparmio non dovrebbe avere una sola moltiplicazione che consideri fissa la fattura passata. Quando cambiano il volume della produzione, l’orario di lavoro, le condizioni meteorologiche e il mix di prodotti, cambiano anche i consumi. Il confronto prima e dopo l’investimento dovrebbe essere effettuato a un livello di attività simile. Altrimenti, diminuire il consumo energetico al diminuire della produzione può essere considerato il successo dell’investimento. Il piano di misurazione dovrebbe essere determinato prima dell'inizio del progetto; I dati appropriati potrebbero non essere disponibili in seguito.
In un progetto rinnovabile, il programma di messa in servizio e la data in cui inizieranno i ricavi o i risparmi sono importanti quanto l’importo dell’investimento. Per il progetto concreto vengono verificati l'idoneità tecnica, i permessi, gli allacciamenti e le condizioni contrattuali. Il rapporto non presuppone che alcuna azienda abbia diritto al sostegno o ad un particolare prezzo di vendita. Elementi come la manutenzione e la perdita di prestazioni non dovrebbero essere dimenticati nel calcolo finanziario. Anche il confronto delle offerte nello stesso ambito aumenta la qualità delle decisioni.
La proposta di TİCİS è quella di stabilire il bilancio energetico 2027 su tre livelli: riduzione dei consumi non necessari, miglioramento dell’efficienza dei processi e investimenti produttivi adeguati. Lo scenario ottimistico è che questi tre livelli lavorino insieme. Le informazioni ottenute attraverso la misurazione e i piccoli miglioramenti prima di un grande progetto possono prevenire un dimensionamento errato dell’investimento in un secondo momento. Il successo non riguarda solo la riduzione delle bollette; L'energia per produzione dovrebbe essere valutata rispetto alla continuità della manutenzione e all'effettivo contributo in contanti dell'investimento.
Tecnologia: dall'automazione all'acquisizione verificata
L’opportunità del 2027 per le aziende tecnologiche, software e IA non è quella di convincere il cliente a utilizzare uno strumento complesso, ma di migliorare un risultato aziendale misurabile. Esempi di questi risultati potrebbero includere tempi di elaborazione più brevi, meno errori, una migliore pianificazione della domanda o una risposta più rapida ai clienti. L'approccio positivo di TİCİS è che le aziende che coinvolgono il cliente nel processo quotidiano piuttosto che nella presentazione appariscente della soluzione possono sviluppare un reddito più permanente.
La società di software dovrebbe tenere traccia dell'importo del contratto e delle entrate ricorrenti raccolte separatamente. Il costo del servizio di installazione, della licenza, della manutenzione e dell'assistenza clienti varia. Effettuare numerose personalizzazioni può semplificare le vendite iniziali, ma i costi di manutenzione e rilancio del prodotto potrebbero aumentare. Dovrebbe essere gestito chiaramente quali caratteristiche sono parti comuni del prodotto e quali sono progetti a pagamento. L'abbandono dei clienti e il rinnovo del contratto sono importanti quanto le vendite lorde.
Nei progetti di intelligenza artificiale occorre valutare la qualità dei dati, l’autorità di accesso, il controllo umano e il piano di fallback in caso di errore. La precisione delle uscite automatiche viene testata in base all'uso previsto. Le conseguenze di uno schema di marketing sbagliato e di istruzioni di produzione sbagliate non sono le stesse. Il successo medio del modello non significa che l’errore critico sia accettabile. La responsabilità e la progettazione del controllo dovrebbero essere parte della soluzione fin dall’inizio.
TİCİS raccomanda di rendere visibili, nella roadmap di prodotto per il 2027, i benefici verificati ottenuti da ogni cliente. Prima del progetto pilota si registra una misura di riferimento; dopo il pilota si confrontano i risultati a parità di carico di lavoro. Se i benefici sono confermati, si estende l’adozione. Questo facilita la decisione di investimento dell’acquirente e collega il prezzo del fornitore a un valore concreto. Lo scenario ottimistico non è l’automazione completa di ogni processo, ma l’estensione di un’automazione affidabile ai processi adatti.
Sanità e sanità: un servizio che cresce con la qualità
La pianificazione del 2027 nel settore sanitario e medico dovrebbe considerare insieme la crescita commerciale e la qualità del servizio. Affidabilità del prodotto o servizio, tracciabilità, continuità della fornitura e necessità di personale competente sono al centro del modello di business. La valutazione positiva di TİCİS è che la crescita basata su processi affidabili e sulla specializzazione può essere più duratura delle corse sui volumi a breve termine. Questa sezione non costituisce una guida clinica o una valutazione dell'idoneità per un particolare prodotto.
Il fornitore medico deve monitorare l'età delle scorte, la data di scadenza, gli obblighi di servizio, la garanzia e il fabbisogno di pezzi di ricambio prodotto per prodotto. Se non si tiene conto del successivo onere di manutenzione di un dispositivo con un prezzo di vendita elevato, il contributo effettivo può essere considerato impreciso. La fornitura importata dovrebbe essere valutata in termini di tempi di consegna e conformità tecnica, nonché di movimenti del tasso di cambio. Non dovrebbe esserci alcun divario tra l'impegno dato al cliente e l'impegno ricevuto dal produttore.
Aumentare l’utilizzo della capacità in un’azienda di servizi è significativo se la qualità del personale e dei processi viene mantenuta nella stessa misura. I dati di nomina, attesa, cancellazione, ri-transazione e incasso possono essere esaminati congiuntamente. Gli obiettivi commerciali non dovrebbero compromettere i controlli di qualità critici. L'accesso ai dati e la sicurezza dei record sono una responsabilità del management, non solo una questione del team tecnico. La legislazione concreta e i requisiti di autorizzazione dovrebbero essere verificati con esperti competenti in base al tipo di attività.
La proposta di TİCİS è quella di includere un piano di capacità di servizio, manutenzione e personale nel file di investimenti 2027, insieme alle aspettative di vendita. La sola previsione della domanda non è sufficiente per un nuovo dispositivo o filiale; Deve essere dimostrata la capacità di operare, mantenere la qualità e soddisfare le esigenze di cassa. Lo scenario ottimistico è che un servizio affidabile crei preferenze ripetute e relazioni aziendali. Il passo di crescita dovrebbe essere intrapreso non appena sarà possibile mantenere questo standard di servizio.
Esportazioni: il costo reale della diversificazione del mercato
Vendere in un nuovo paese rappresenta un'importante opportunità di esportazione, ma il costo del nuovo mercato non si limita al primo ordine. Dovrebbero essere preventivati la certificazione, l'adattamento del prodotto, il rapporto con il distributore, la logistica, il ritiro e il servizio post-vendita. L'approccio positivo di TİCİS per il 2027 è gestire il costo dell'apprendimento, partendo da mercati vicini alle attuali competenze. Invece di distribuire su più mercati contemporaneamente, procedere attraverso domanda e canali verificati può garantire una crescita più controllata.
L'esportatore deve leggere l'offerta insieme alla modalità di consegna, alla valuta, alle condizioni di pagamento e all'entità della responsabilità. Le diverse offerte non devono essere confrontate esclusivamente in base al prezzo unitario. Chiunque sia responsabile del trasporto, dell’assicurazione, delle procedure doganali o del servizio post-vendita cambia l’intera economia. I contratti concreti e le transazioni di commercio estero richiedono una revisione da parte di esperti. La raccomandazione qui è che i costi incerti non dovrebbero essere lasciati invisibili.
L’idea che un aumento del tasso di cambio fornisca comunque profitto all’esportatore è incompleta. Fattori come input importati, debito in valuta estera, commissioni in valuta estera ed energia possono ridurre gli effetti. Inoltre, i clienti stranieri possono trasformare il movimento del tasso di cambio in una richiesta di riduzione del prezzo. Il management deve ricavare la posizione netta in valuta estera per valuta e scadenza. Avere entrate e uscite in valuta estera nello stesso anno non copre completamente il rischio di cassa se si verificano in mesi diversi.
La proposta di TİCİS è quella di aumentare il numero dei clienti nel piano di mercato 2027, oltre a monitorare i tempi di primo ritiro e il costo del servizio per Paese. Lo scopo dell'ordine pilota non è solo effettuare vendite, ma testare l'accettazione del prodotto e il processo di ritiro. Dopo un progetto pilota di successo, è possibile aumentare gli investimenti in scorte, personale o distributori. Lo scenario ottimistico è quello di creare una rete di clienti più diversificata, con una forte disciplina di pagamento e ordini ripetuti, piuttosto che scrivere più nomi di paesi.
Piccole imprese: registrazione semplice, decisione forte
La gestione avanzata per le piccole imprese non richiede necessariamente software costosi o un grande team finanziario. Mantenere registri regolari di vendite, collezioni, costi e inventario può migliorare molte decisioni critiche. La valutazione positiva di TİCİS per il 2027 è che l'azienda che lavora con le informazioni del proprietario rende queste informazioni visibili e trasferibili. In questo modo, le decisioni non si basano esclusivamente sulla memoria o sul saldo di cassa giornaliero.
L'imprenditore deve separare le spese personali e la liquidità aziendale; Deve vedere quanta parte del denaro nel registratore di cassa è destinata a tasse, fornitori, commissioni o pagamenti di debiti. Il saldo elevato di oggi potrebbe non essere una risorsa gratuita a causa delle passività nel prossimo futuro. Una lista settimanale di incassi e pagamenti può fornire un avvertimento più rapido rispetto a un modello complesso. Le transazioni completate e le vendite previste devono essere contrassegnate separatamente nell'elenco.
In un'impresa di servizi è possibile monitorare il contributo riscosso e il reddito orario. Le attività che richiedono molto tempo ma lasciano poco contributo possono consumare capacità. Nel periodo di servizio sono inclusi anche la preparazione del preventivo, la revisione, il trasporto e l'assistenza al cliente. Quando il lavoro aggiuntivo non retribuito diventa permanente, il prezzo apparente e la retribuzione oraria reale divergono. Scrivere chiaramente l’ambito del servizio fin dall’inizio favorisce sia la soddisfazione del cliente che l’efficienza aziendale.
La proposta di TİCİS è quella di classificare i prodotti o servizi più venduti dall'impresa all'inizio del 2027 per contribuzione, periodo di riscossione e carico di lavoro. Il primo miglioramento potrebbe non essere necessariamente l’apertura di una nuova filiale; Ciò potrebbe essere necessario per correggere un servizio con prezzi errati, ridurre l'arretrato di prodotti o dare seguito al ritiro in ritardo. La crescita ottimistica nasce innanzitutto dal rendere sana l’attività esistente. La registrazione regolare aiuta a gestire meglio una piccola impresa, non a farla sembrare più grande.
15. Dalle condizioni di credito globali all'offerta di credito dell'impresa
Il miglioramento dei tassi di interesse globali o della percezione del rischio non significa che le imprese turche otterranno prestiti con tassi di interesse più bassi lo stesso giorno. La catena di trasmissione comprende il finanziamento internazionale, il rischio paese, la struttura delle risorse della banca, la politica monetaria locale, la regolamentazione e le caratteristiche proprie del mutuatario. Il quadro ottimistico di TİCİS è che un possibile miglioramento del contesto finanziario esterno potrebbe aumentare le opzioni per le imprese ben preparate. Questo quadro non comprende i costi esatti del credito o le garanzie di accesso. La preparazione più utile che il management può fare è preparare il proprio file di credito per questa opportunità.
Mentre il costo delle risorse di una banca diminuisce, l’offerta che fa all’impresa potrebbe non diminuire nella stessa misura. Perché il rischio di credito, la qualità delle garanzie, la scadenza e l'utilizzo del capitale sono altre parti dell'offerta. Se gli incassi della società sono peggiorati o il suo indebitamento è aumentato, il miglioramento generale può essere controbilanciato dal peggioramento specifico della società. Al contrario, la società che documenta meglio il proprio flusso di cassa e stabilisce la scadenza del debito in linea con la produzione di cassa dell’investimento può negoziare con maggiore forza all’interno dello stesso mercato. Pertanto, è incompleto considerare la negoziazione del prestito solo come negoziazione degli interessi.
Quando si confrontano le offerte, l'importo netto disponibile, il piano di pagamento del capitale, il metodo di calcolo degli interessi, la commissione, il sottoprodotto obbligatorio e le condizioni di garanzia dovrebbero essere scritti separatamente. Il costo detratto all'inizio differenzia l'importo nominale del prestito e il denaro ricevuto dall'azienda. Il vantaggio dei bassi interessi a breve termine potrebbe essere complessivamente più costoso del previsto a causa del rimborso anticipato o delle pesanti condizioni collaterali. Anche affiancare direttamente diverse offerte futures è fuorviante. Il vero confronto viene fatto sulle condizioni alle quali soddisfano le stesse esigenze di cassa.
Il tasso di interesse apparentemente basso dei finanziamenti in valuta estera non corrisponde al rischio di cambio. La capacità di solvibilità di un’impresa il cui reddito è espresso in un’altra valuta può variare a seconda dei movimenti del tasso di cambio. Il bilanciamento naturale ha senso solo se reddito e passività sono compatibili in termini di importo, valuta e tempo. Il prezzo all’esportazione da ricevere dopo un anno non è la fonte di cassa del debito da pagare il mese prossimo. Il finanziamento di questa differenza è pianificato separatamente. L’idoneità dell’impresa e le condizioni concrete di finanziamento dovrebbero essere valutate con gli esperti e le istituzioni finanziarie competenti.
La proposta di TİCİS è quella di creare tre piani di finanziamento separati anziché un'unica previsione del tasso di interesse per il 2027. Il primo piano affronta la situazione in cui le condizioni attuali continuano, il secondo piano affronta la situazione in cui i costi migliorano ma i limiti rimangono gli stessi, e il terzo piano affronta la situazione in cui migliorano sia i costi che l'accesso. Le probabilità di questi piani non possono essere quantificate senza dati. Ogni piano mostra quali investimenti possono essere effettuati, quanto capitale circolante è necessario e quale debito verrà pagato con quale denaro. Pertanto, il management non è costretto a prendere decisioni da zero quando si verifica uno sviluppo.
16. Applicazioni numeriche: come leggere i risultati?
Tutte le attività, gli importi, i tassi e gli shock presenti in questa sezione sono esempi ipotetici creati a fini didattici. Non si tratta di una previsione di crescita del tasso di cambio, degli interessi, dei salari o del settore per la Turchia. I calcoli sono semplificati per illustrare il meccanismo. Negli affari reali, le tasse, la classificazione contabile, il calendario dei pagamenti, i dettagli del contratto e del finanziamento cambiano i risultati. Lo scopo di ogni esempio non è quello di fornire un unico numero corretto, ma di rendere visibili le domande che il management dovrebbe porre.
Esempio 1: distinguere la crescita nominale dall’aumento quantitativo
Supponiamo che un'azienda venda inizialmente 100.000 prodotti e che il prezzo unitario sia di 100 TL. L'importo delle vendite sarà di 10 milioni di TL. Se il prezzo aumenta a 120 TL e la quantità aumenta a 105.000 unità nel periodo successivo, l'importo delle vendite aumenta a 12,6 milioni di TL. L'aumento del fatturato nominale è del 26%; L'aumento dell'importo è del 5%. Poiché gli effetti di prezzo e quantità vengono moltiplicati e combinati, sommando il 20% e il 5% non si ottiene il risultato completo. Il calcolo è 1,20 volte 1,05 meno 1.
Se tutti i prodotti dell’azienda non vengono venduti allo stesso prezzo, anche il mix di prodotti cambia il risultato. Aumentare la quota di prodotti più costosi può aumentare il prezzo medio di vendita. In questo caso, l’aumento dei prezzi e il cambiamento del mix di prodotti dovrebbero essere separati. La correzione del fatturato con l'indice generale dei prezzi al consumo può dare un'idea approssimativa; Se i prezzi dei prodotti dell'azienda si muovono in modo diverso, ciò non mostra l'aumento effettivo della quantità. Il modo migliore per iniziare è registrare separatamente la quantità e il prezzo di vendita netto in base al prodotto.
Commento TİCİS: La qualità della crescita ottimistica dovrebbe essere ricercata non solo nell'aumento del fatturato TL ma anche nella quantità venduta, nel valore del prodotto e nel contributo raccolto. La direzione può aprire tre linee separate nel budget: impatto sul prezzo, impatto sulla quantità e impatto sul mix di prodotti. Questa distinzione valuta in modo più accurato le prestazioni del team di vendita. Considerare il fatturato in crescita dovuto all'aumento dei prezzi come un successo completamente nuovo presso i clienti produce obiettivi irrealistici per il periodo successivo.
Esempio 2: esigenze di cassa di vendite elevate
Supponiamo che le vendite a termine annuali siano di 36,5 milioni di TL e che il periodo di riscossione sia di 40 giorni. Nel modello semplice in cui le vendite sono distribuite uniformemente durante tutto l'anno, il credito commerciale medio è di circa 4 milioni di TL: 36,5 milioni divisi per 365 volte 40. Se il periodo di riscossione aumenta a 55 giorni mentre le vendite rimangono le stesse, i crediti approssimativi saranno di 5,5 milioni di TL. La differenza di 1,5 milioni di TL indica la risorsa che rimane fedele ai clienti per un periodo di tempo più lungo. Questo importo non rappresenta una perdita diretta; è la necessità di finanziamenti.
Supponiamo ora che le vendite aumentino del 20% e che il tempi di incasso rimanga a 55 giorni. Le vendite annuali saranno di 43,8 milioni di TL, i crediti approssimativi saranno di 6,6 milioni di TL. Rispetto all'inizio sono vincolate ai crediti 2,6 milioni di TL in più di risorse. L'attività potrebbe essere cresciuta; Tuttavia, la sua sicurezza potrebbe essere tesa. Se aumenta anche il fabbisogno di scorte, il fabbisogno totale di risorse sarà maggiore. Il cambiamento nella maturità del fornitore può ridurre o aumentare questa esigenza. Ogni elemento deve essere modellato separatamente.
Raccomandazione TİCİS: aggiungere un'ulteriore linea di capitale circolante accanto al nuovo obiettivo di vendita. Lascia che il team di vendita ne veda l'impatto finanziario estendendo la scadenza al cliente. Confronta lo sconto concesso per accelerare la riscossione con il costo effettivo del finanziamento. Questo esempio non include l'IVA, la stagionalità, le vendite in contanti e i crediti inesigibili; Il vero lavoro viene svolto con i dati mensili dei clienti. Monitorare la differenza tra profitto e liquidità non significa ostacolare la crescita, ma finanziarla.
Esempio 3: periodo di ammortamento dell'investimento e valore attuale
Supponiamo che l'investimento iniziale di una macchina sia di 5 milioni di TL e che produca liquidità operativa netta di 2 milioni di TL alla fine di ogni anno per tre anni. Il periodo di rimborso semplice è di 2,5 anni. Tuttavia, questo conto non spiega il valore temporale del denaro, il valore dopo tre anni e il finanziamento temporaneo. Mostra semplicemente quanto tempo è necessario per coprire l'investimento totale con la stessa liquidità annua. Pertanto, da solo non è sufficiente per l’approvazione dell’investimento.
Se accettiamo il tasso di sconto annuale campione pari al 20%, il valore attuale della liquidità triennale è di circa 4,21 milioni di TL. Escludendo l'investimento iniziale, il valore attuale netto è di circa meno 0,79 milioni di TL. Il calcolo è 2 milioni divisi per 1,20, più 2 milioni divisi per 1,20 al quadrato, più 2 milioni divisi per 1,20 al cubo, meno 5 milioni. Il 20% è solo un esempio e non è una raccomandazione o una previsione di mercato per il 2027.
Se alla fine del terzo anno la macchina ha un valore di rivendita o una vita utile più lunga, questi potrebbero modificare il risultato; Nell'esempio si presuppone zero. Vengono presi in considerazione anche il capitale circolante aggiuntivo, le tasse, la manutenzione e il ritardo nella messa in servizio. Commento TİCİS: il periodo di ammortamento e il valore attuale netto rispondono a domande diverse. Il primo ti dice approssimativamente quando ritornano i contanti; La seconda esamina la produzione di valore economico in base al tasso di sconto scelto e alle ipotesi di cassa. Il dossier di investimento deve mostrare sia i parametri che la fonte delle ipotesi.
Esempio 4: costo invisibile dello sconto sull'acquisto
Supponiamo che un fornitore offra uno sconto del 5% se acquisti contemporaneamente forniture per sei mesi. Se l'importo di acquisto normale è di 1 milione di TL, lo sconto è di 50mila TL. Ma questo acquisto vincola il denaro in azioni per un periodo di tempo più lungo. I costi di stoccaggio, deterioramento, modifica del design e finanziamento potrebbero sommarsi. Calcolare lo sconto sull'intero importo di acquisto e ignorare il costo dell'inventario può cambiare la direzione della decisione. Il confronto dovrebbe essere effettuato in base al programma di acquisto con cui soddisfiamo la stessa domanda.
Nell'esempio semplificato, supponiamo che l'acquisto in blocco contenga una scorta aggiuntiva di 500mila TL in media e che questa risorsa sia soggetta a un costo di finanziamento semplice annuo del 30% per sei mesi. Il finanziamento aggiuntivo ammonterebbe a circa 75mila TL: 500mila volte il 30% per metà anno. Solo con questa ipotesi il costo del finanziamento è di 25 mila TL in più rispetto allo sconto. Poiché la riduzione effettiva delle scorte e il programma di pagamento saranno diversi, il calcolo effettivo dovrebbe essere effettuato con saldi giornalieri o mensili.
Raccomandazione TİCİS: non misurare il successo degli acquisti solo in base alla riduzione del prezzo unitario. Considerare insieme il costo totale di acquisizione, qualità, affidabilità di consegna e risorse legate alle scorte. L’acquisto in grandi quantità a volte può avere senso in quanto garantisce la sicurezza dell’approvvigionamento; Anche questo vantaggio dovrebbe essere scritto chiaramente. L’obiettivo non è rifiutare ogni acquisto in blocco, ma sapere a quali condizioni lo sconto crea valore. Lo scenario ottimistico è quello di collaborare con il fornitore sul programma di consegna, sulla flessibilità e sul prezzo.
Esempio 5: aumento dei prezzi e perdita della domanda
Assumiamo inizialmente 10.000 prodotti, un prezzo unitario di 1.000 TL e un costo unitario variabile di 700 TL. Il contributo totale è di 3 milioni di TL. Se il prezzo aumenta del 10% a 1.100 TL e la quantità diminuisce dell'8% a 9.200 unità, il contributo sarà di 3,68 milioni di TL quando il costo unitario rimane invariato. Il fatturato aumenta leggermente da 10 milioni di TL a 10,12 milioni di TL; Il contributo varia a tassi diversi. Ciò indica che il fatturato e il contributo dovrebbero essere monitorati separatamente nella decisione sui prezzi.
Se allo stesso tempo il costo variabile unitario aumenta del 15% fino a 805 TL, il contributo sarà di 2.714 milioni di TL. Pertanto, nonostante l'aumento dei prezzi e la crescita limitata del fatturato, il contributo scende al di sotto dell'inizio. Entrambi i conti non hanno spese fisse, né tasse né finanziamenti. La reale reazione del cliente al prezzo non è nota in anticipo con certezza. La perdita di quantità dell'8% fornita è un esempio di calcolo, non una stima della domanda. Il vero business può vedere reazioni diverse da parte di clienti e gruppi di prodotti diversi.
Commento di TİCİS: La decisione sull'aumento dei prezzi dovrebbe essere presa considerando insieme costi, domanda e mix di prodotti. Invece di applicare la stessa tariffa a tutti i prodotti, è possibile esaminare il valore del cliente, i prodotti alternativi e la copertura del servizio. È possibile monitorare piccole prove di prezzo con il tasso di accettazione delle offerte e i dati degli ordini ripetuti. L'approccio ottimistico consiste nel definire meglio il valore che riceve il cliente e il servizio fornito dall'azienda, oltre ad aumentare il prezzo.
17. Dizionario degli indicatori e degli errori di lettura
Il calo dell’inflazione non significa che i prezzi ritornino ai livelli precedenti. Una diminuzione del tasso di aumento dei prezzi è diversa da una diminuzione del livello generale dei prezzi. Quando si utilizza un’ipotesi di inflazione inferiore nel budget operativo, non si dovrebbe presumere che gli aumenti dei costi passati scompariranno. Inoltre, l’inflazione media annua e l’inflazione di fine anno non sono la stessa misura. L'aumento medio dei costi nel budget dipende anche dal mese in cui vengono effettuate le spese durante l'anno. Per questo motivo è importante scrivere il periodo e la misura nelle tabelle sorgente.
La crescita reale si riferisce alla variazione dell’attività economica escludendo gli effetti dei prezzi. La crescita dell'economia del paese non significa che tutte le aziende cresceranno allo stesso ritmo. Il mix industriale, il gruppo di clienti, la quota di mercato e la competitività dell’azienda differiscono. Le aspettative di crescita nazionale costituiscono un quadro iniziale; Il budget aziendale viene stabilito con l'ordine, la capacità e i dati del cliente. Utilizzando la previsione macro direttamente come obiettivo di vendita si eviterebbe il meccanismo intermedio.
Dovrebbe essere spiegato quale tasso di inflazione viene utilizzato per distinguere l’interesse nominale dall’interesse reale. Il calcolo con l'inflazione passata fornisce una misura retrospettiva; Il calcolo effettuato con l'inflazione prevista si basa sulle aspettative. La semplice sottrazione fornisce risultati approssimativi. La relazione più completa è uno più il tasso di interesse nominale diviso per uno più il tasso di inflazione e sottratto per uno. Dati di scadenze o periodi diversi non devono essere utilizzati in modo casuale nella stessa formula. L'inflazione dei costi propri della società può differire dall'indice generale.
La parità del potere d’acquisto è uno strumento di confronto statistico che tiene conto delle differenze nel livello dei prezzi tra i paesi. Non viene letto come il tasso di cambio che un’azienda utilizzerà domani o il valore che il tasso di cambio dovrebbe raggiungere. Il salario può fornire un contesto utile nel confronto tra costo di produzione e dimensione del mercato; Ma la vera decisione di investimento richiede anche condizioni fiscali, di efficienza, logistiche, finanziarie e legali. Un livello di prezzo più basso tra due paesi non significa rendimenti più elevati per ogni azienda. Descrizione del metodo della Banca Mondiale
Una linea di credito non è la stessa cosa del denaro disponibile. Le condizioni del limite possono essere la sua destinazione d'uso, la garanzia e la validità. Allo stesso modo, l'importo da ricevere in bilancio non è denaro con una determinata data di incasso. Nella tabella della liquidità il management dovrebbe evidenziare separatamente le disponibilità liquide, l'incasso finalizzato, i finanziamenti disponibili e le risorse ancora da negoziare. Questa distinzione è particolarmente importante durante i periodi di rapida crescita; Una prospettiva di vendita positiva può ritardare il riconoscimento di un deficit di cassa.
18. Modello di implementazione di dodici mesi per la direzione
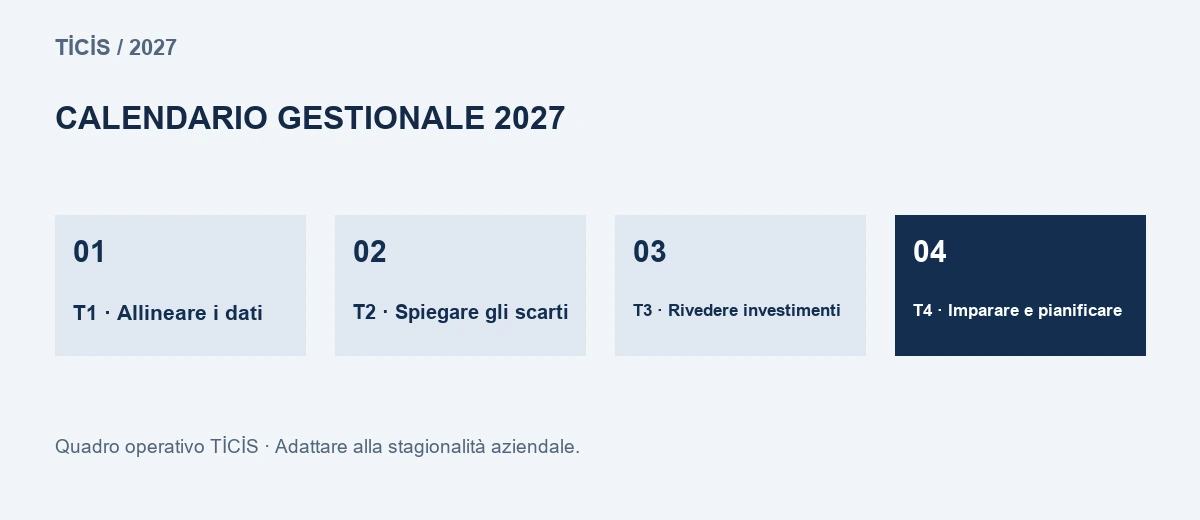
Lo scopo del primo trimestre è mettere in relazione le ipotesi di budget con i record effettivi. I team di vendita, acquisti, produzione e finanza dovrebbero utilizzare gli stessi dati iniziali. Un team che parla dell'importo dell'ordine, un altro delle vendite fatturate e un terzo delle riscossioni possono interrompere le decisioni mentre apparentemente si crea un accordo. Vengono scritte definizioni comuni; Viene determinato quali dati verranno aggiornati e quando in base al prodotto, al cliente e al progetto. Il TİCİS considera questa fase come un'infrastruttura decisionale e non come un onere di rendicontazione.
Nel secondo trimestre i primi risultati vengono confrontati con il budget. Si distingue se la differenza è dovuta al prezzo, alla quantità, al tasso di cambio, al costo o alle tempistiche. Quando si osserva una deviazione, si interviene in base alla causa anziché correggere l’intero budget in un’unica soluzione. Se i ritiri vengono ritardati, aumentare l’obiettivo di vendita potrebbe non essere la soluzione. Se il collo di bottiglia è la produzione, l’aumento del budget pubblicitario potrebbe aumentare il problema della consegna. Il risultato della riunione della direzione non dovrebbe essere solo una dichiarazione, ma una decisione con una responsabilità e una data chiare.
Le decisioni sugli investimenti e sulla capacità vengono nuovamente riviste nel terzo trimestre. I guadagni nel primo semestre sono permanenti o hanno un impatto una tantum sui clienti o sui prezzi? La visibilità degli ordini è sufficiente per la nuova capacità? Il piano fornitori e personale è pronto? Le risposte a queste domande determinano l’entità dell’investimento. Se lo scenario ottimistico si avverasse, la crescita controllata potrà essere accelerata; Se alcune condizioni non vengono soddisfatte, una parte dell'investimento potrebbe essere rinviata. La resilienza non è fallimento, ma gestione delle risorse in condizioni di incertezza.
Durante la preparazione del budget per l'anno successivo, nell'ultimo trimestre, viene valutata l'accuratezza delle ipotesi precedenti. Quali indicatori hanno dato un allarme tempestivo e quali hanno prodotto rumore inutile? In quale segmento di clientela è aumentato il contributo, in quale progetto i contanti sono stati ritardati? Questa valutazione non viene effettuata per incolpare le persone, ma per garantire che il modello impari. La fonte dell’errore di previsione potrebbe essere la mancanza di dati, ipotesi errate o un problema di implementazione. Ciascuno richiede una soluzione diversa.
La raccomandazione TİCİS è quella di utilizzare un riepilogo di una pagina nelle riunioni di gestione che si concentri al massimo su poche decisioni critiche. Il rapporto dettagliato è disponibile in background; Il riepilogo mostra l'ipotesi modificata, l'impatto previsto, l'azione proposta e la data della decisione. I colori dovrebbero basarsi su criteri reali e non dovrebbero essere usati solo per attirare l’attenzione. Se cosa fare quando un indicatore è rosso è predefinito, diventa uno strumento di gestione dell'indicatore. Per il resto, rimane uno schermo carino ma che non produce alcuna decisione.
19. Aspettative ottimistiche ma misurate di TİCİS per il 2027
Il TİCİS ritiene che le maggiori opportunità in preparazione al 2027 risiedano nei settori di controllo proprio delle imprese. Migliore registrazione, raccolta più breve, meno sprechi, prezzi più accurati e investimenti più selettivi; Può essere avviato senza attendere che tutte le condizioni esterne diventino positive. Se la stabilità macroeconomica si rafforzasse, l’impatto di questi preparativi potrebbe diventare più visibile. Il nostro ottimismo non si basa sull’affermazione che ogni azienda otterrà lo stesso risultato nello stesso momento. Si basa sulla capacità di un'azienda preparata di trarre vantaggio dalle condizioni in evoluzione.
Dal punto di vista finanziario, la nostra aspettativa è che la possibile ripresa possa essere utilizzata nel modo più efficiente dalle imprese con flussi di cassa trasparenti e piani di investimento realistici. Dal punto di vista delle vendite, la nostra aspettativa è che le aziende che comprendono correttamente le esigenze dei clienti e forniscono un servizio affidabile siano in grado di dimostrare meglio i propri valori oltre al prezzo. Dal lato della produzione, la nostra aspettativa è che l’utilizzo efficiente della capacità esistente sia importante quanto importanti investimenti in molte attività. Queste non sono stime ufficiali, ma piuttosto valutazioni condizionate che TİCİS ha sviluppato per questo rapporto.
L’intelligenza artificiale e l’automazione sono strumenti importanti in questo contesto. Tuttavia, il valore della tecnologia non sta nell’eliminare lo scopo e la responsabilità del lavoro; Aiuta le persone a prendere decisioni più rapide e coerenti. La misura del successo non è il nome dello strumento utilizzato, ma il risparmio verificato di tempo, qualità e costi. La proposta TİCİS riguarda applicazioni che iniziano in piccolo, misurano i risultati e crescono mantenendo il controllo. Questo approccio trasforma l’investimento tecnologico da una scelta di moda in una decisione aziendale.
Dopotutto, la preparazione per il 2027 non può ridursi alla corretta previsione di un unico tasso di cambio, tasso di interesse o cifra di crescita. È necessario produrre decisioni che possano funzionare in più di una condizione, monitorare le realizzazioni e adattarsi quando necessario. Le tabelle, gli esempi e gli strumenti interattivi di questo rapporto dovrebbero essere utilizzati insieme a questo scopo. Il valore reale emerge quando l’azienda inserisce i propri dati. La proposta di TİCİS è quella di istituire un sistema di gestione più preparato per il futuro, piuttosto che dare per scontato che conosca con certezza il futuro.
20. Disciplina della misurazione: collegare l'indicatore alla regola decisionale
Affinché un indicatore di gestione sia utile, la sua definizione, fonte, frequenza di aggiornamento e persona responsabile devono essere chiare. Ad esempio, se nel calcolo del giorno di incasso vengono utilizzate tutte le vendite o solo le vendite a credito, il risultato viene modificato. Confrontare i crediti di fine mese con le vendite annuali può essere fuorviante in un'attività stagionale. Il management dovrebbe mantenere la stessa definizione in tutti i periodi, rendendo pubblici i confronti storici quando la definizione cambia. Se viene annotato da quale sistema provengono i dati e chi li ha verificati, il rapporto non dipende più dall’individuo.
I valori soglia sono determinati anche dalle imprese. Lo stesso giorno di borsa o lo stesso rapporto debito/PIL non possono essere considerati sicuri per ogni azienda. La stagionalità dell'attività, la durabilità del prodotto, i contratti con i clienti e i tempi di consegna sono diversi. La soglia dovrebbe essere associata alle esigenze di cassa che l'azienda può sostenere, nonché ai dati storici. Ad esempio, viene calcolato l'impatto sulle risorse di un aumento di una settimana nel periodo di raccolta; rispetto alla riserva di liquidità esistente. Pertanto, un avvertimento colorato ha un reale senso economico.
Cambiare l’indicatore e prendere la decisione automaticamente non sono la stessa cosa. Un calo delle vendite può derivare da una perdita di domanda, da un ritardo nella consegna o da una temporanea esaurimento delle scorte del prodotto. La stessa figura richiede tre interventi diversi. La raccomandazione del TİCİS è quella di condurre una breve analisi delle cause e una valutazione responsabile dopo l'avvertimento. Il sistema automatizzato può accelerare i dati; Il contesto della decisione deve essere preservato. Soprattutto nelle decisioni a lungo termine come quelle sugli investimenti e sul credito, le transazioni non dovrebbero basarsi su un unico indicatore.
L'età dei dati dovrebbe essere visibile nella schermata di gestione. Mostrare contemporaneamente le vendite attuali e le informazioni sulle scorte di tre mesi fa può creare integrità fuorviante. I dati mancanti non devono essere trattati come zero; dovrebbe essere contrassegnato come sconosciuto. Le vendite pari a zero sono una situazione reale, l'assenza di dati in arrivo è un'altra. Mantenere questa distinzione ha più valore di un sistema che appare molto avanzato ma produce risultati errati. Nella lista di controllo dovrebbe essere inclusa anche la completezza dei dati.
Infine, dovrebbe essere tenuta una breve registrazione di ciascuna decisione importante: ipotesi utilizzata, risultato atteso, responsabilità, data di revisione e risultato effettivo. Questi record sono la fonte di apprendimento per il prossimo budget. È anche rischioso ripetere una decisione di successo senza capire il motivo per cui ha avuto successo; Il risultato che si verifica per caso può essere considerato un successo del metodo. La disciplina proposta da TİCİS trasforma l'esperienza dell'impresa in conoscenza aziendale. Pertanto, il rapporto 2027 diventa un quadro di gestione utilizzato durante tutto l’anno, piuttosto che un testo che viene letto una volta e chiuso.