
TİCİS TURKIJE · 28.10.2026
TİCİS ONDERZOEKSBUREAU · 28 OKTOBER 2026
Lees 2027 voor uw bedrijf
Officieel overzicht, 13 sectorbestanden en veranderlijke bedrijfsscenario's. Optimistische verwachting van TİCİS; Het is gebaseerd op efficiëntie, gezonde financiering en afgemeten groei.
Productie en machines
Referentiegegevens: In september 2026 steeg de binnenlandse producentenprijsindex met 27,38% per jaar en de index van productieproducten met 29,09%. Deze index betekent niet dat alle kosten of winstmarges van het bedrijf in hetzelfde tempo veranderen. TURKSTAT D-PPI
Uiterlijk: Zelfs als de vraag zich herstelt, kunnen de kosten van energie, financiering en geïmporteerde halffabricaten de marges onder druk zetten. Bij het besluit om de capaciteit te vergroten moet rekening worden gehouden met de huidige bezettingsgraad en bevestigde bestellingen. Risico: De combinatie van wisselkoers en vertraging bij de levering van machines verhoogt de investeringskosten. Te volgen indicatoren: energieverbruik per eenheid, bezettingsgraad, annulering van bestellingen en veroudering van de voorraad. 90 dagen: de productgebaseerde contributiemarge aftrekken; Vergelijk investeringen in onderhoud en energie-efficiëntie met meetbare besparingen. Bereken de schuldendienst in een scenario met lage verkopen voor capaciteitsinvesteringen met nieuwe schulden.
In onderstaand rapport leest u over alle sectoren wanneer JavaScript uitgeschakeld is.
HYPOTHETISCHE SIMULATIE · GEEN SCHATTING
Beslissings- en gevoeligheidslaboratorium
Sectorselectie verandert het leespaneel. De onderstaande cijfers zijn geen schattingen van de sector, maar zijn onderwijsaannames die kunnen worden gewijzigd. Vergelijk drie voorbeeldvoorwaarden of voer uw eigen waarden in. De gegevens worden berekend in uw browser; wordt niet naar de server verzonden.
Bedrijfsgegevens en schokaannames
Berekeningsmethode en limieten
Nieuwe verkopen = initiële verkopen × (1 + verandering van hoeveelheid) × (1 + prijsverandering). Variabele uitgaven zijn evenredig aan de hoeveelheid; Wisselkoers/eenheidskosten worden toegepast op geïmporteerde uitgaven, en lokale eenheidskosten worden toegepast op binnenlandse uitgaven. Efficiëntie vermindert beide variabele kosten met hetzelfde bedrag. Vaste kosten veranderen niet. Bijdrage = omzet − variabele kosten − vaste kosten; Belastingen, afschrijvingen en lopende financieringskosten zijn uitgesloten.
Extra rente = lening met variabele rente × wijziging rentepunt / 100; De schuld wordt beschouwd als vast voor 12 maanden. Negatieve waarde is rentebesparing; Het betekent niet dat de totale rente negatief is. Maturiteitsbroneffect = nieuwe omzet / 365 × verschil debiteurentermijnen + nieuwe variabele kosten / 365 × (verschil voorraaddagen − verschil in looptijd leveranciers). Deze geschatte maatstaf houdt alleen rekening met dagvariatie; De impact van de groei op de initiële vorderingen en voorraadsaldi is niet meegenomen.
Indicator liquiditeitsverandering = verschil in bijdrage − extra rente − effect op looptijdmiddelen. Deze indicator is niet het feitelijke kassaldo of de netto kasstroom; BTW, belastingen, investeringen, aflossing van de hoofdsom, seizoensinvloeden en beschikbare contanten zijn niet inbegrepen. De scenariovergelijking maakt gebruik van uw vijf belangrijkste bedrijfsinputs met een set van drie vaste voorbeeldschokken. Deze sets zijn geen waarschijnlijkheden, kredietscores of sectorvoorspellingen.
De rekenmachine vereist JavaScript. Rekenmethoden en cijfervoorbeelden kunt u lezen in het rapport.
Inhoud rapporteren
- Samenvatting
- 1. Voorspellingen correct lezen
- 2. Financiering: van de wereldmarkt tot het leningaanbod van de onderneming
- 3. Cashflow, prijs en koopkracht
- 4. Scenarioontwerp en gevoeligheidsanalyse
- 5. Sectoren: voorwaardelijke beoordelingen van TİCİS
- 6. Checklist voor de raad van bestuur
- 7. Bron- en methodelimieten
- 8. TİCİS 2027-besluitvormingskader: groei financierbaar maken
- 9. Het standpunt van de kredietcommissie: de zaak van verhaal naar bewijs verplaatsen
- 10. Cashmanagement: samen het week- en maandplan lezen
- 11. Prijsbepaling: het scheiden van omzetgroei en waardecreatie
- 12. Investeringsbeslissingen: capaciteit, efficiëntie en flexibiliteit
- 13. Personeel, competentie en automatisering
- 14. Industriedossiers: verwachtingen omzetten in zakelijke beslissingen
- 15. Van mondiale kredietvoorwaarden tot het kredietaanbod van het bedrijf
- 16. Numerieke toepassingen: hoe de resultaten lezen?
- 17. Woordenboek van indicatoren en verkeerde lezingen
- 18. Implementatiepatroon van twaalf maanden voor management
- 19. De optimistische maar afgemeten verwachtingen van TİCİS voor 2027
- 20. Meetdiscipline: de indicator verbinden met de beslisregel
TİCİS-onderzoek | Sluitingsdatum gegevens: 28 oktober 2026
In deze studie wordt onderscheid gemaakt tussen officiële doelstellingen en voorspellingen en voorwaardelijke beoordelingen van TİCİS. Voorspellingen zijn geen realisaties. De situaties, subsectoren, klantstructuren en financieringsovereenkomsten van bedrijven zijn verschillend. Nummers zijn geen vervanging voor transactiespecifiek financieel, juridisch of beleggingsadvies.

Samenvatting
Het koppelen van de begroting voor 2027 aan één enkele wisselkoers-, inflatie- of rentevoorspelling zorgt voor kwetsbaarheid. Bedrijven moeten eerst hun financieringslooptijden, openstaande posities in vreemde valuta en klanteninningen bekijken; Vervolgens moet het zijn verkoop- en kostenaannames in ten minste drie scenario's testen. De nominale omzetstijging alleen wijst er niet op dat het reële verkoopvolume of de reële winstgevendheid is toegenomen. De beschikbaarheid van financiering heeft niet alleen te maken met de beleidsrente: de bereidheid van de banken, het onderpand, de balans van het bedrijf en de mondiale financieringskosten zijn allemaal doorslaggevend.
TİCİS-verwachting: 2027 kan productiviteit, nieuwe markten en gekwalificeerde investeringsmogelijkheden voor bedrijven in Türkiye creëren als er een permanente daling van de inflatie is en de voorspelbaarheid van de financieringsvoorwaarden wordt versterkt. Deze optimistische inschatting is geen garantie voor rendement of een officiële voorspelling; De energieprijzen zijn afhankelijk van de ontwikkelingen in de financiering en de externe vraag. Als de omstandigheden slechter zijn dan verwacht, zullen de resultaten veranderen.
TİCİS-opmerking: Het vermogen van het bedrijf om kansen te benutten hangt af van hoe goed het zijn cashcyclus en kosten meet. De reikwijdte van de stresstest zou breder moeten zijn voor energiegevoelige productie, aannemers die lange termijn zaken doen tegen een vaste prijs, kredietnemers in vreemde valuta zonder inkomsten uit vreemde valuta, en exporteurs die afhankelijk zijn van een klein aantal klanten.
TİCİS-aanbeveling: Bedrijven kunnen groeikansen in drie fasen aanpakken: het meten van de werkelijke winstgevendheid van bestaande orders en producten, het testen van de schulden- en kasbehoeften van de nieuwe investering met een stressscenario, en vervolgens overgaan tot een gefaseerde implementatie met meetbare doelstellingen. Zo kunnen investeringsbeslissingen worden bijgewerkt, zelfs als de beschikbaarheid van financiering verandert.
1. Voorspellingen correct lezen
| Instelling en publicatiedatum | 2027-indicator | Waarde | kwaliteit |
|---|---|---|---|
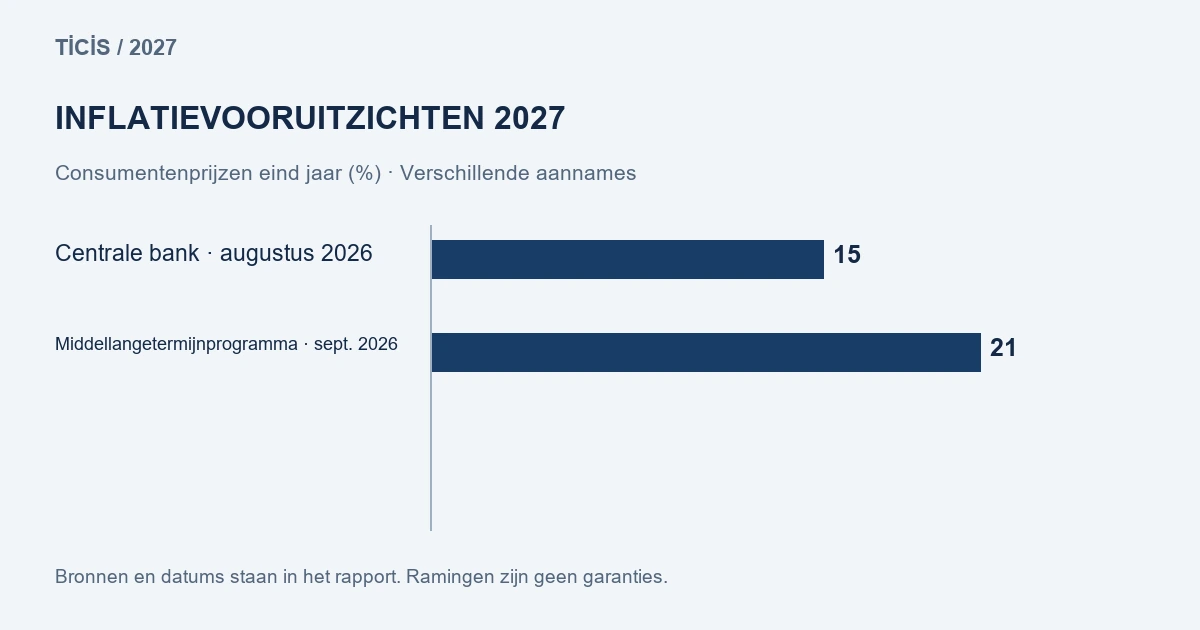
| CBRT, 13 augustus 2026 Inflatierapport III presentatie | Turkije eind CPI | %15 | Prognose gebaseerd op monetair beleid en andere aannames |
| SBB, 6 september 2026 Middellangetermijnprogramma | Turkije eind CPI | %21 | Programma doel |
| SBB, 6 september 2026 Middellangetermijnprogramma | De reële bbp-groei van Turkije | %4,2 | Programma voorspelling |
| OESO, 3 juni 2026 Economische vooruitzichten | De reële bbp-groei van Turkije | %3,8 | OESO-schatting |
| IMF, 13 oktober 2026 Wereldeconomische vooruitzichten | Echte groei in de wereld | %3,4 | Mondiale voorspelling, niet Turkije-voorspelling |
De data, methoden en informatiesets van deze schattingen verschillen; Rekenkundige gemiddelden leveren geen bedrijfsschatting op. CPI vertegenwoordigt de consumptiemand van huishoudens; De stijging van de energie-, lonen-, huur- of geïmporteerde machinemand van het bedrijf hoeft niet hetzelfde te zijn. Het feit dat de jaarlijkse inflatie eind 2027 tot een bepaald niveau daalt, betekent niet dat alle kosten het hele jaar door in dat tempo zullen stijgen.
Bronnen: CBRT-presentatie; SBB MTP-persbericht, p. 5–6; Vooruitzichten voor Turkije van de OESO; IMF oktober 2026. Deze tabel moet worden bijgewerkt wanneer nieuwere schattingen worden gepubliceerd.
2. Financiering: van de wereldmarkt tot het leningaanbod van de onderneming
Initiële indicatoren: productie, omzet en buitenlandse handel moeten in samenhang worden gelezen
Volgens TÜİK daalde de voor kalendereffecten gecorrigeerde industriële productie in augustus 2026 met 1,9% ten opzichte van een jaar eerder; de productie van de verwerkende industrie daalde met 2,5%. In dezelfde maand steeg de totale omzetindex met 31,8% en de industriële omzetindex met 32,6% op jaarbasis. Het gaat om verschillende maatstaven: productie meet volume, terwijl omzet de geldwaarde van verkopen meet. Samen laten ze zien dat prijzen en volumes uiteen kunnen lopen. Het verschil is niet rechtstreeks gelijk aan sectorwinst, inflatie of de volumegroei van alle bedrijven. TURKSTAT industriële productie · TURKSTAT-omzetindexcijfers
Het ministerie van Handel kondigde in september 2026 aan dat de goederenexport 25,976 miljard dollar bedraagt en de import 31,208 miljard dollar. Dit zijn buitenlandse handelswaarden voor één maand; Het toont niet de handel in diensten of het volledige saldo op de lopende rekening. TİCİS-beoordeling: de exporteur moet zijn bestelhoeveelheid, prijs, land van levering en afhaling afzonderlijk monitoren; Een toename van de totale export betekent niet een toename in elke sector of elk bedrijf. Ministerie van Handel
Bij het beoordelen van het kredietaanbod moeten de Bank Loans Tendency Survey en de rentereeksen voor commerciële leningen van het CBRT worden gevolgd, samen met de beleidsrente. De normen en vraagresultaten van het onderzoek vormen de evaluatie van de banken; Het is geen goedkeuring van leningen of een specifieke rentegarantie voor welk bedrijf dan ook. Het onderzoek kan worden gebruikt om de kredietvoorwaarden en de richting van de vraag te monitoren; Dit rapport genereert op basis van het onderzoek geen bedrijfsspecifieke kredietwaarschijnlijkheid. CBRT-gegevens
Het Financial Stability Report van het IMF van oktober 2026 monitort de stijging van de obligatierente, kwetsbaarheden in particuliere kredieten en cyberrisico's. Wanneer de kosten van mondiale financiering stijgen, kunnen de kosten en de risicobereidheid van outsourcingbanken worden aangetast; De weerspiegeling hiervan op het krediet in Türkiye is niet direct of één-op-één. Perceptie van landenrisico's, bankbalansen, regelgeving, onderpand, looptijd van leningen en financiële situatie van klanten veranderen de uitkomst. Zelfs als de mondiale rente daalt, zullen de leningen van elk bedrijf niet automatisch goedkoper worden. IMF GFSR
Houd bij het vergelijken van leningaanbiedingen rekening met toewijzing, provisie, verzekering, onderpandkosten, variabele rente en vervroegde betaling in de totale cashflow, evenals de nominale rente. Lijst met gebruik en terugbetalingsvaluta en -datum. Een lening in vreemde valuta is niet goedkoop alleen omdat de rente laag is; Wisselkoerswijzigingen kunnen het TL-equivalent van de termijnen verhogen. Als de deviezenopbrengsten niet overeenkomen met de valuta en de looptijd van de lening, ontbreekt de natuurlijke afdekking. Evalueer de kosten en risico's van beschermingsproducten met een onafhankelijke deskundige.
SOLLICITATIE: Voer de hoofdsom-, rente- en zekerheidsverplichtingen voor de komende 12 maanden in de maandtabel in. Bereken de cash gap in het scenario waarin leningen niet worden verlengd of uitgesteld. Neem vóór de deadline contact op met de banken; Bevestig de contractuele voorwaarden van de ongebruikte limiet en of deze daadwerkelijk bruikbaar is.
3. Cashflow, prijs en koopkracht
De contante conversieperiode bedraagt ongeveer de dag waarop de voorraad op is + de dag waarop de vorderingen worden geïnd − de dag van betaling aan de leverancier. Wanneer deze indicator aanhoudt, kan de behoefte aan werkkapitaal toenemen, ook al stijgt de omzet. Omdat voorraad- en debiteurendagen worden berekend met gemiddelde waarden, moeten seizoenspieken afzonderlijk worden gemonitord. Wanneer een wekelijkse cashflow van 13 weken wordt gebruikt in combinatie met een maandelijks abonnement van 12 maanden, worden betalingsbeperkingen op de korte termijn zichtbaarder.
Bereken de brutomarge per product en klant. Scheid welk product retouren, kortingen, vracht, energie, verspilling en financiële kosten met zich meebrengt. Hoewel een grote bestelling waarvan de inning wordt uitgesteld, op papier winstgevend kan lijken, kan dit een kastekort veroorzaken. Regel duidelijk prijsupdates, looptijd, levering en uitwisseling van valutarisico's in contracten; Vraag professioneel advies over de toepasbaarheid.
Koopkrachtpariteit is een statistisch conversie-instrument dat rekening houdt met prijsverschillen van een vergelijkbaar pakket goederen en diensten tussen landen. Het is niet de marktkoers of toekomstige wisselkoers die zal worden toegepast op de geïmporteerde input van een bedrijf. Bij het kiezen van een investeringslocatie moeten naast lokale kosten zoals lonen en huur ook de tegen markttarieven te betalen machine-, energie-, belastingen, logistieke en financieringskosten worden berekend. ICP-methodologie van de Wereldbank
4. Scenarioontwerp en gevoeligheidsanalyse
Schokken werken samen
Stresstesten moeten niet alleen elke variabele afzonderlijk veranderen. Een afname van de mondiale risicobereidheid kan bijvoorbeeld de tijd die het bedrijf nodig heeft om een nieuwe lening te vinden, verlengen en volatiliteit in de valuta- en geïmporteerde inputkosten veroorzaken. Er is geen garantie dat deze relatie zich zal voordoen of een bepaalde omvang zal hebben. Wanneer schokken samen in het model worden gebruikt, mogen ze niet twee keer worden geteld: als u de wisselkoersstijging al in de geïmporteerde inputkosten hebt verwerkt, tel dan niet nogmaals dezelfde stijging op als bij een algemene kostenschok. Pas de leenrenteverhoging alleen toe op het doorlopende of variabele leenbedrag en de betreffende periode; Herprijs niet automatisch alle schulden met een vaste rente.
Een scenariokaart moet de initiële periode, de eenheid van de variabele, de omvang van de schok, het berekende bedrag, contractaannames en elementen die buiten de scope vallen, bevatten. Het gecombineerde effect van meerdere factoren is niet altijd hetzelfde als het optellen van alleen de slechtste uitkomsten: wanneer het volume afneemt, kunnen de volumegerelateerde kosten ook afnemen. Welk deel van zaken als voorraad, lonen, huur en energie vast of variabel is, moet uit de eigen administratie van het bedrijf worden bepaald.
Realiteit, wisselkoers en looptijdcompatibiliteit
Aan de hand van de nominale inkomensverandering en de prijsstijging wordt de geschatte reële verandering als volgt berekend: (1 + nominale verandering) / (1 + prijsindexverandering) − 1. Zo komt de combinatie van 30% nominale groei en 20% prijsstijging overeen met een reële stijging van circa 8,3%. Dit is afhankelijk van de aanname dat de juiste prijsindex wordt gekozen; De productprijsindex van het bedrijf en de algemene CPI hoeven niet hetzelfde te zijn. Het feit dat de realisatie en inning van inkomsten op verschillende data vallen, kan ook een behoefte aan contant geld creëren.
Bij het beoordelen van de openstaande valutapositie moeten niet alleen de totale eindejaarsschuld en de jaarlijkse exportinkomsten worden vergeleken; Verwachte incasso's, afbetalingen van schulden en betrouwbare hedgingtransacties in elke valuta en looptijd moeten op elkaar zijn afgestemd. Een tijdelijk liquiditeitstekort dat zich binnen een jaar kan voordoen, kan druk uitoefenen op het bedrijf, zelfs als het jaartotaal in evenwicht lijkt. Tegenpartijrisico, hedgingkosten, beschikbare limieten en contractuele verplichtingen moeten ook worden geëvalueerd.
Gebruik drie scenario's: eenvoudig, lopende bestellingen en verifieerbare kostenaannames; positief, verbeterde verkoop en collecties; spanningDe kosten- en financieringsdruk treden op in combinatie met de verzwakking van de vraag. Dit zijn geen voorspellingsverdelingen of claims over de waarschijnlijkheid van voorkomen. Wijs voor elk scenario een verantwoordelijke persoon, een beoordelingsdatum en een beslissingstrigger toe.
Voorbeeld: Uitgaande van een omzet van 10 miljoen TL en variabele kosten van 7 miljoen TL, bedraagt de bijdrage 3 miljoen TL. Als de omzet met 10% daalt en de variabele kosten in hetzelfde tempo veranderen als de omzet, bedraagt de bijdrage $2,7 miljoen; Er wordt aangenomen dat de vaste kosten niet veranderen. Het gelijktijdig verhogen van de eenheidskosten of het wijzigen van de prijs heeft ook invloed op het resultaat. In dit vereenvoudigde voorbeeld wordt geen rekening gehouden met winst, belastingen, financiering en cashflow.
Neem bij investeringsprojecten installatie, training, onderhoud, verzekering en werkkapitaal mee in de initiële uitgaven. Testscenario's van verkoopvertragingen, kostenoverschrijdingen en renteverhogingen. Bij de berekening van de netto contante waarde moeten de disconteringsvoet en de valuta van de kasstromen en de inflatieaanname consistent zijn. De terugverdientijd alleen verklaart de projectwaarde of het risico niet.
5. Sectoren: voorwaardelijke beoordelingen van TİCİS
Productie en machines
Referentiegegevens: In september 2026 steeg de binnenlandse producentenprijsindex met 27,38% per jaar en de index van productieproducten met 29,09%. Deze index betekent niet dat alle kosten of winstmarges van het bedrijf in hetzelfde tempo veranderen. TURKSTAT D-PPI
Uiterlijk: Zelfs als de vraag zich herstelt, kunnen de kosten van energie, financiering en geïmporteerde halffabricaten de marges onder druk zetten. Bij het besluit om de capaciteit te vergroten moet rekening worden gehouden met de huidige bezettingsgraad en bevestigde bestellingen. Risico: De combinatie van wisselkoers en vertraging bij de levering van machines verhoogt de investeringskosten. Te volgen indicatoren: energieverbruik per eenheid, bezettingsgraad, annulering van bestellingen en veroudering van de voorraad. 90 dagen: de productgebaseerde contributiemarge aftrekken; Vergelijk investeringen in onderhoud en energie-efficiëntie met meetbare besparingen. Bereken de schuldendienst in een scenario met lage verkopen voor capaciteitsinvesteringen met nieuwe schulden.
Textiel en confectiekleding
Uiterlijk: De buitenlandse marktvraag, aankoopbeslissingen van klanten en concurrerende prijzen zijn belangrijk. Loon- en energiekosten en levertijd moeten samen worden beoordeeld. Risico: afhankelijkheid van weinig buitenlandse kopers, hogere kosten bij langetermijnbestellingen en seizoensproducten die op voorraad blijven. Te volgen indicatoren: doorloopsnelheid van bestellingen, verspilling, debiteurentermijn, klantconcentratie. 90 dagen: beoordeling van de nettowinst en de contante conversie per klant; vergroot de capaciteit niet op basis van niet-gegarandeerde orderverwachtingen; Test product- en marktdiversificatie met testorders.
Auto-industrie en subindustrie
Uiterlijk: Het orderschema en de technologische transformatie van de belangrijkste fabrikanten hebben een verschillende invloed op de onderleveranciers. Afhankelijk van de voertuigtechnologie kan de vraag naar een onderdeel variëren. Risico: Afhankelijkheid van één platform, het rendement op de matrijsinvestering is afhankelijk van het ordervolume. Te volgen indicatoren: wijzigingen in klantschema's, kwaliteitsretouren, machinebezettingsgraad en contractverlengingen. 90 dagen: match omzet met investeringsrisico per klant en platform; Evalueer de kosten van alternatieve productie- en engineeringmogelijkheden.
Landbouw en voeding
Referentiegegevens: Augustus 2026 prijsindex voor landbouwinputs steeg jaarlijks met 30,28%, terwijl de subgroep energie en smeermiddelen met 43,14% steeg. Deze indicatoren vertegenwoordigen niet precies het werkelijke kostenpakket van verschillende producten en bedrijven. TURKSTAT prijsindex voor landbouwinputs
Uiterlijk: De kosten voor klimaat, water, energie, kunstmest en koudeketen worden in subsectoren verschillend weerspiegeld. Risico: oogst- en aanbodverlies, bederf, volatiliteit van de voedselprijzen en lange betalingstermijnen. Te volgen indicatoren: productopbrengst, waterverbruik, verspilling, voorraadperiode en producentenprijzen. 90 dagen: alternatieve leveranciers en opslagcapaciteit evalueren; kwaliteit, traceerbaarheid en voedselveiligheidsgegevens beoordelen; Controleer de verzekeringsdekking bij de relevante instantie.
Detailhandel en e-commerce
Indicator huidige vraag: Terwijl de TURKSTAT-CBRT-index voor het consumentenvertrouwen in september 2026 91,9 bedroeg, daalde deze in oktober tot 84,8. De index meet de verwachtingen uit de enquête; Het is geen verkoopvoorspelling voor het bedrijf. TİCİS-opmerking: Het verzwakken van het vertrouwen vereist een zorgvuldige monitoring van het klantgedrag, vooral bij producten waarvan de aankoop kan worden uitgesteld. Suggestie: Volg de verkoophoeveelheid, het gemiddelde winkelmandje en de annuleringen afzonderlijk; Gebruik de vertrouwensindicator niet alleen voor begrotingswijzigingen. Het consumentenvertrouwen van TURKSTAT
Uiterlijk: Koopkracht, productmix en klantenverkeer zorgen voor verschillende resultaten in verschillende productgroepen. Risico: hoge voorraad, retouren, marktplaatscommissie en incassokosten van verkopen op afbetaling. Te volgen indicatoren: omloopsnelheid van de voorraad, productgebaseerde nettobijdrage, bezorgkosten per mandje en retourpercentage. 90 dagen: de ouderdom van de voorraad analyseren; Evalueer campagnes op basis van nettobijdrage en cash in plaats van omzet; Vergelijk huur- en personeelskosten met het lage verkoopscenario.
Bouw en onroerend goed
Kostenindicator: De bouwkostenindex van TURKSTAT van augustus 2026 steeg jaarlijks met 29,59%. De kosten van een project kunnen variëren afhankelijk van de fase en de materiaal-arbeidsverdeling. TURKSTAT bouwkostenindex
Uitgangsindicator: In augustus 2026 steeg de bouwproductie-index met 2,3% per jaar, terwijl de bouw van gebouwen met 0,9% daalde en de grond-, weg- en waterbouw met 21,8% toenam. Deze verschillen laten niet voor elk project of bedrijf dezelfde resultaten zien. TURKSTAT bouwproductie
Uiterlijk: Financieringsvoorwaarden, licentie-, grond- en inputkosten zijn bepalend voor de projectschaal. Risico: kostenstijging, vertraging in de verkoop of levering en verslechtering van de cashflow bij vaste prijsverplichtingen. Te volgen indicatoren: werkelijke kosten, resterend werk, ontvangsten uit voorverkopen, vergunningenplanning. 90 dagen: de voltooiingskosten voor elk project opnieuw berekenen; bouwvoortgang en betalingsschema op elkaar afstemmen; Beoordeel de wetgeving en contractuele bepalingen met een deskundige.
Toerisme en accommodatie
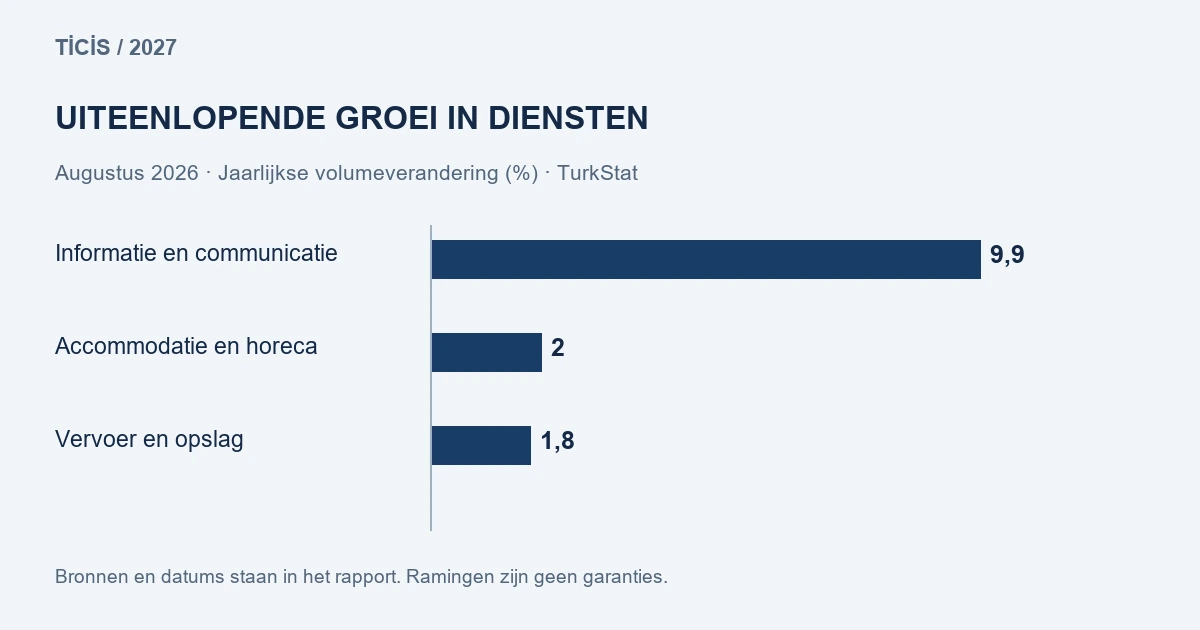
Uitgangsindicator: In het TÜİK-bulletin van 15 oktober 2026 steeg de productie-index van de accommodatie- en voedingsdiensten in augustus met 2,0% per jaar. Deze volume-indicator is niet de bezetting of de winst per bedrijf. TURKSTAT-serviceproductie
Uiterlijk: De vraag wordt uitgesplitst per land, seizoen en boekingskanaal; bezetting alleen is niet winstgevend. Risico: Inkomsten uit vreemde valuta die de lokale kostenstijgingen, annulerings- en distributiecommissies niet dekken. Te volgen indicatoren: netto kameropbrengsten, bezetting, annuleringen, energie- en personeelskosten. 90 dagen: analyseer de netto-omzet per kanaal en klantland; plan voor kasreserves buiten het seizoen; Stem de energie- en personeelsbehoeften af op de bezettingsscenario's.
Logistiek en transport
Uiterlijk: Brandstof-, voertuig- en onderhoudskosten in vreemde valuta en het handelsvolume zijn doorslaggevend. Risico: late aanpassing van de vrachtprijs aan de kostenstijging en lege retour. Te volgen indicatoren: bezetting, kilometerkosten, brandstof, vertraging en betalingen van klanten per voertuig. 90 dagen: Bereken de nettobijdrage per transportroute; nagaan hoe brandstof- en wisselkoersen in contracten worden weerspiegeld; Alternatieve routes en bevoorradingsplannen voorbereiden.
Energie en hernieuwbare investeringen
Uiterlijk: Productie, verbruik, netaansluiting en financieringsvoorwaarden bepalen de werkelijke waarde van de investering. Risico: projectvertraging, afwijking van de productieschatting, apparatuur- en rentekosten. Te volgen indicatoren: gemeten verbruiksprofiel, aansluit- en vergunningsprocessen, onderhoudskosten en financieringstermijn. 90 dagen: haalbaarheid testen met uurverbruik en conservatieve productieaannames; Verifieer vergunning-, stimulerings- en compensatievoorwaarden uit up-to-date officiële bronnen.
Technologie, software en kunstmatige intelligentie
Uitgangsindicator: De productie-index van informatie- en communicatiediensten in augustus 2026 steeg jaarlijks met 9,9%. De index kan niet worden geïnterpreteerd als de stijging van de omzet, winst of software-export van alle technologiebedrijven. TURKSTAT-serviceproductie
Uiterlijk: Automatisering kan kansen bieden voor efficiëntie; Het succes van de technologie hangt af van het gebruik en het procesontwerp ervan. Risico: infrastructuurkosten in vreemde valuta, datalekken, foutieve outputs en leveranciersafhankelijkheid. Te volgen indicatoren: netto-omzet per klant, cloudkosten, verlengingspercentage en beveiligingsincidenten. 90 dagen: een kleinschalig proefproject vaststellen; het instellen van menselijke controle, autorisatie van gegevenstoegang en beveiligingstests; Verifieer projectretouren met tijd- en kwaliteitsmeting.
Gezondheids- en medische producten
Uiterlijk: Regelgeving, kwaliteit, geïmporteerde input en betaaltijd zijn belangrijk voor producten en diensten. Risico: leveringsonderbreking, wisselkoerseffecten, wijzigingen in vergunnings- en vergoedingsvoorwaarden. Te volgen indicatoren: kritische voorraaddagen, doorlooptijd, betalingsontvangsten en kwaliteitsindicatoren. 90 dagen: alternatieve aanschaffingen en dossiers voor kritieke producten beoordelen; Controleer de vergunning- en aanvraagvoorwaarden van bevoegde instanties en deskundigen.
Export en internationale handel
Uiterlijk: Marktgroei alleen garandeert geen bedrijfsorders; De kosten en nalevingseisen van de importeur kunnen van invloed zijn op de prijs. Risico: inning, wisselkoersen, protectionisme, verstoring van het transport en afhankelijkheid van één afzetmarkt. Te volgen indicatoren: land- en klantconcentratie, orderannulering, debiteurentermijn, douaneclassificatie. 90 dagen: klantverificatie en contractrisico beoordelen; Bepaal of de EU-regelgeving van toepassing is volgens de goederencode. Voor producten die binnen het toepassingsgebied van CBAM vallen, dient u de verplichtingen van de EU-importeur te scheiden van de gegevensvoorbereiding van de fabrikant. Europese Commissie
Kleine bedrijven en diensten
Uiterlijk: Lokale vraag, huur, personeels- en incassostructuur leveren vaak sneller resultaat op dan de macro-indicator. Risico: vermenging van persoonlijk en zakelijk contant geld, het niet bijwerken van prijzen op basis van de kosten en de afhankelijkheid van een klein aantal klanten. Te volgen indicatoren: wekelijks contant geld, bijdrage per product, terugkerende klant en huur/omzetverhouding. 90 dagen: afzonderlijke werk- en persoonlijke accounts; vermeld de belangrijkste uitgaven; Creëer een cashplan en een klantverliesscenario voor kritieke betalingen.
6. Checklist voor de raad van bestuur
Voorbeeldstresstests – niet hypothetisch, waarschijnlijk of voorspellend
Productie / energie: Laten we aannemen dat het jaarlijkse energieverbruik 4 miljoen TL bedraagt en dat de productie, efficiëntie en consumptie constant zijn. Een stijging van de energieprijs per eenheid met 20% verhoogt de jaarlijkse kosten met 800.000 TL voor hetzelfde verbruik. Als het bedrijf de helft van de kostenstijging kan overboeken naar de verkoopprijs, terwijl al het andere gelijk blijft, zal het ongedekte bedrag 400.000 TL bedragen. Het werkelijke resultaat hangt af van de contract- en vraagelasticiteit; veranderende volumes en belastingen zijn in dit voorbeeld niet meegenomen.
Toerisme / capaciteit: Laat een faciliteit met 100 kamers 180 dagen draaien. Als de bezettingsgraad daalt van 70% naar 60%, daalt het aantal verkochte kamers van 12.600 naar 10.800. Ervan uitgaande dat het netto inkomen per kamer 3.000 TL bedraagt en de prijs ongewijzigd blijft, bedraagt het verschil 5,4 miljoen TL. Dit bedrag is geen winstderving: de vermindering van de variabele kosten van leegstaande kamers, andere inkomsten en vaste lasten moet afzonderlijk worden geëvalueerd.
Export/inzameling: Bij een jaarlijkse termijnverkoop van 36 miljoen TL, ervan uitgaande dat de omzet gelijkmatig over het jaar wordt verdeeld en de incassoperiode toeneemt van 30 dagen naar 45 dagen, bedraagt de aanvullende debiteurenfinanciering ongeveer 36 miljoen / 365 × 15 = 1,48 miljoen TL. Bij deze geschatte berekening wordt ervan uitgegaan dat de vorming van verkopen en vorderingen op hetzelfde tijdstip plaatsvindt; Btw, seizoensinvloeden en niet-inningsrisico zijn uitgesloten. De jaarlijkse financieringskost van dit bedrag dient separaat te worden bepaald op basis van de daadwerkelijk toe te passen rente en de looptijd.
Schulden in vreemde valuta: Als de wisselkoers voor een openstaande schuld van 100.000 USD stijgt van 40 TL naar 44 TL, stijgt het TL-equivalent van 4 miljoen TL naar 4,4 miljoen TL, zonder dat er andere factoren veranderen. Deze cijfers zijn slechts voorbeelden; Het is geen schatting van de wisselkoers. Inkomsten- of hedgingtransacties die op dezelfde looptijd en in dezelfde valuta moeten worden geïnd, kunnen het netto-effect wijzigen.
1. Zijn het 13 weken durende cashplan, de schuldenkalender voor de komende 12 maanden en alternatieve bronnen gereed?
2. Zijn de incassorisico's, contracten en aandeel van de vijf grootste klanten in de totale omzet bekend?
3. Komen de deviezeninkomsten en de deviezenverplichtingen overeen qua valuta en looptijd?
4. Nettobijdrage per product en klant; Wordt het gemeten inclusief verspilling, retourzendingen, vracht en commissie?
5. Kunnen investeringen worden volgehouden in scenario's van vertraging, lage vraag en kostenstijgingen?
6. Is er een persoon aangesteld die verantwoordelijk is voor personeelszaken, cyberveiligheid, leveringscontinuïteit en veranderingen in de regelgeving?
7. Bron- en methodelimieten
Dit rapport maakt gebruik van openbare publicaties en voorwaardelijke analyses van TİCİS, geraadpleegd op 28 oktober 2026. Sectorsegmenten zijn geen econometrische sectorgroeivoorspellingen; Dit zijn voorbeelden van risico- en actiegebieden. De exacte omvang van de causale effecten tussen de mondiale financiële omstandigheden en het kredietaanbod van één bedrijf is niet berekend. Verschillen tussen sectoren, maar ook de omvang van bedrijven, contracten en regionale omstandigheden veranderen de resultaten. Gegevens en wetgeving kunnen worden bijgewerkt; De datum en geldigheid moeten vóór de beslissing opnieuw worden bevestigd.
8. TİCİS 2027-besluitvormingskader: groei financierbaar maken
Een optimistische verwachting betekent niet dat alle bedrijven tegelijkertijd en in hetzelfde tempo zullen groeien. De op kansen gerichte benadering van TİCİS begint met de vraag welk voordeel het bedrijf kan meten en met welke middelen het dat voordeel zal vergroten. Of een fabrikant de levertijd nu verkort, een hotel zijn directe boekingspercentage verhoogt of een softwarebedrijf het klantverloop terugdringt, het kan waarde creëren ongeacht de macro-economische omstandigheden. Daarom moeten in het plan voor 2027 de efficiëntiegebieden worden bepaald die het management kan beheersen, in plaats van alleen te vertrouwen op externe verbeteringen.
Het eerste besluit is de definitie van groei. Verkoopbedrag, verkochte hoeveelheid, brutobijdrage, bedrijfsresultaat en operationele kasstroom zijn afzonderlijke doelstellingen. Wanneer het management slechts één van deze factoren tot maatstaf voor succes maakt, kunnen er onverwachte prikkels ontstaan. Door het verkoopteam uitsluitend op omzet te beoordelen, kan het aantal bestellingen op lange termijn en met een lage bijdrage toenemen. Door het inkoopteam uitsluitend op basis van de eenheidsprijs te meten, kunnen hoge voorraad- en kwaliteitsproblemen verborgen blijven. Als het financiële team zich uitsluitend richt op het behoud van contant geld op de korte termijn, kan dit leiden tot uitstel van noodzakelijke onderhouds- en opleidingsinvesteringen. Het gemeenschappelijke doel is om de beslissingen die de duurzame waarde van het bedrijf vergroten zichtbaar te maken.
Het TİCİS-voorstel is om de begroting voor 2027 te beheren met drie afzonderlijke visies. Bedrijfsweergave omvat bestelling, prijs, hoeveelheid en klantenmix; de operationele visie omvat productie, aanbod, kwaliteit en menselijke hulpbronnen; De financiële vooruitzichten moeten contant geld, schulden, wisselkoersen en investeringsschema omvatten. Dezelfde aanname mag niet verschillend worden gebruikt in verschillende tabellen. Als het verkoopbudget uitgaat van groei bij een nieuwe klant, het productieplan doorgaat met de huidige capaciteit en het cashplan ervan uitgaat dat de klant een voorschot betaalt, is er geen sprake van één budget maar van drie afzonderlijke verwachtingen die elkaar niet ondersteunen. Tijdens de bijeenkomst van de aannames moeten deze inconsistenties worden opgelost voordat er een besluit wordt genomen.
Het doel van de maandelijkse vergadering voor het bestuur of de bedrijfseigenaar is niet om elk cijfer te bespreken. Eerst moeten de drie grootste afwijkingen worden bepaald, en vervolgens moet worden onderscheiden of de afwijking te wijten is aan prijs, volume, efficiëntie, planning of incasso. Voor elke significante afwijking moeten de verantwoordelijke persoon, de corrigerende actie, de voltooiingsdatum en de hermeetmethode worden geïdentificeerd. Het optimisme wordt niet versterkt door problemen uit het rapport te verwijderen, maar door het actieterrein van het bedrijf uit te breiden door corrigeerbare problemen tijdig te onderkennen.
9. Het standpunt van de kredietcommissie: de zaak van verhaal naar bewijs verplaatsen
In de financieringsaanvraag van een bedrijf moet de bron van de terugbetaling voor het gebruiksdoel in dezelfde zin kunnen worden beschreven. Er moet worden geconcretiseerd voor welke orders de voor de aandelenaankoop aangevraagde lening dient, wanneer de machine-investering in werking zal treden en bij welke klanten de te ontvangen financiering zal worden geïnd. Als uit de financieringsaanvraag alleen de omvang van de kasbehoefte blijkt, blijft de belangrijkste vraag van de bank of investeerder onbeantwoord: als gevolg van welke activiteit en op welke datum zal deze hulpbron terugkeren?
De aanbeveling van TİCİS is om een vermoedenblad toe te voegen aan het financieringsdossier. In de tabel worden het verkoopvolume, de gemiddelde verkoopprijs, de eenheidskosten, de debiteurentermijn, de voorraaddag, de looptijd van de leverancier, de investeringsbetalingen en de aflossingen van schulden over dezelfde perioden weergegeven. Bij elke aanname wordt de basis vermeld: huidig contract, offerte, realisatie uit het verleden, klantgesprek of managementscenario. De bindende bestelling en de mogelijke bestelling worden afzonderlijk gemarkeerd. De goedbedoelde maar nog niet bevestigde groeiverwachting wordt dus niet als een bepaalde verzameling gepresenteerd.
Aanbiedingen moeten op dezelfde basis zijn om de financieringsvoorwaarden te kunnen vergelijken. De jaarrente van de ene bank en de maandrente van de andere bank kunnen niet direct naast elkaar worden geplaatst. Door in eerste instantie commissies af te trekken, kan het beschikbare nettobedrag afnemen. Een uitstelperiode hoeft niet te betekenen dat er geen rente wordt opgebouwd. Het is ook een economische kostenpost dat de garantie andere financieringskanalen voor het bedrijf afsluit. Daarom is het vergelijken van betalingsplannen op basis van de daadwerkelijke instroom en uitstroom van contant geld zinvoller dan simpelweg het vergelijken van de tarieven in de advertentie of de kop van de aanbieding.
Kredietafwijzing of limietverlaging mag niet aan één enkele reden worden toegeschreven. De sectorvoorkeur van de bank, haar eigen balansbeperkingen, de onderpandstructuur, de financiële gegevens van de onderneming en de gevraagde looptijd kunnen tegelijkertijd van kracht zijn. De nuttige vraag vanuit zakelijk perspectief is welk element vervangbaar is. Een kortere investeringsfase, extra eigen vermogen, klantvoorschotten, inkoop in lijn met leveranciersschema's of betere rapportage kunnen verschillende oplossingen creëren. Geen van deze is een garantie voor kredietgoedkeuring; Het doel is om het financieringsgesprek met concrete opties te voeren.
10. Cashmanagement: samen het week- en maandplan lezen

Een bedrijf dat jaarlijks winstgevend lijkt te zijn, kan gedurende het jaar met een liquiditeitscrisis te maken krijgen. Daarom zijn een cashplan van 13 weken en een budget van 12 maanden geen alternatieven voor elkaar. Het weekplan omvat salaris op korte termijn, belastingen, leveranciers- en schuldbetalingen; Het maandplan toont seizoensinvloeden, investerings- en financieringsbehoeften. De eerste weken van het plan moeten tot in detail worden voorbereid en zo dicht mogelijk bij de realiteit staan, en de verdere weken moeten worden voorbereid op basis van duidelijk geformuleerde aannames. Door de werkelijke en geplande ophalingen wekelijks te vergelijken, wordt de betrouwbaarheid van de daaropvolgende weken opnieuw geëvalueerd.
Incassoprognoses worden nuttiger als deze beginnen op klant- en factuurniveau. Het tellen van alle verschuldigde maar nog niet geïnde bedragen als kasinstroom volgende week brengt het probleem alleen maar naar de volgende periode. Er moet rekening worden gehouden met het betalingsgedrag van de klant, geschillen, terugbetalingsverzoeken en acceptatievoorwaarden in het contract. Inkoop- en productieteams moeten ook op de hoogte worden gesteld als het betalingsschema van grote klanten verandert; Informatie die alleen door de financiële afdeling wordt verstrekt, wordt niet tijdig weerspiegeld in operationele beslissingen.
De beslissing om de voorraden te verkleinen moet ook selectief zijn. De snelheid waarmee elk aandeel in contanten wordt omgezet en de rol ervan in de continuïteit van de productie zijn niet dezelfde. Een lage omloopsnelheid van een kritisch reserveonderdeel betekent niet noodzakelijkerwijs dat het niet nodig is; het ontbreken ervan kan ertoe leiden dat de productie stopt. Aan de andere kant brengt het op voorraad houden van seizoensproducten met een lage verkoopkans tegen hoge waarden zowel financierings- als waardeverliesrisico’s met zich mee. De TİCİS-aanbeveling is om voorraden te beoordelen op basis van operationele groepen, zoals kritiek aanbod, reguliere verkoop, langzame beweging en verouderingsrisico.
Het is niet correct om één enkel aantal maanden aan te bevelen voor kasreserves die voor elk bedrijf kunnen worden aangewend. Vaste kosten, volatiliteit van de inzameling, toegang tot financiering, seizoensinvloeden en leveringsverplichtingen zijn verschillend. Het bedrijf moet berekenen hoe lang het in een stressscenario aan zijn kritieke betalingen kan voldoen. Een ongebruikte kredietlijn mag alleen als ondersteunend middel worden beschouwd als de voorwaarden en beschikbaarheid ervan zijn bevestigd. Het cashplan is naast een prognosetabel ook een early-warning-instrument dat laat zien welke beslissing het management op welke datum zal nemen.
11. Prijsbepaling: het scheiden van omzetgroei en waardecreatie
De prijsbeslissing is niet zo eenvoudig als het doorberekenen van de kostenstijging aan de klant. Klantalternatieven, productdifferentiatie, leverbetrouwbaarheid, contractduur en capaciteit in de markt zijn van invloed op het prijszettingsvermogen. De optimistische inschatting van TİCİS is dat bedrijven die de kwaliteit en service meetbaar verbeteren, waarde kunnen leveren zonder alleen op prijsconcurrentie te vertrouwen. Dit is geen garantie voor een prijsverhoging; Het vereist onderzoeken hoeveel waarde de klant hieraan hecht.
Bij het berekenen van de bijdrage per product moet u niet alleen de grondstoffen van de verkoopprijs aftrekken. Neem ook de toerekenbare kosten op van verkoopkanalen, verpakking, levering, retouren, speciale verpakkingen, klantenservice en incasso. Hetzelfde product kan per verkoopkanaal een andere bijdrage opleveren. Een campagne die de omzet verhoogt, verhoogt niet noodzakelijk de totale bijdrage. Beoordeel ook de extra operationele en financieringsbehoefte door het grotere volume na een korting.
De aanname van de prijselasticiteit kan in kleine experimenten worden getest. In plaats van een grote verandering voor alle klanten tegelijkertijd door te voeren, kunnen de resultaten per product, pakket of dienstoptie worden gevolgd in een passende en legale commerciële volgorde. Het succescriterium moet niet alleen het conversiepercentage zijn, maar ook het rendement, de klanttevredenheid, de terugkoop en de nettobijdrage. Er mogen geen universele conclusies worden getrokken uit één enkele proef, aangezien de resultaten kunnen worden beïnvloed door seizoen, campagne, concurrentiegedrag of klantenmix.
Als het prijsveranderingsmechanisme bij langetermijncontracten onduidelijk blijft, kan het risico op geschillen toenemen. Welke index, welke datum en welke berekeningsmethode gebruikt zal worden, dient tussen partijen duidelijk te worden gemaakt. Een macro-index geeft mogelijk niet volledig de werkelijke kosten van het product weer. Om deze reden moeten de commerciële voorbereiding en de juridische toepasbaarheid van het contract als afzonderlijke expertisegebieden worden beschouwd. Dit rapport geeft geen juridisch advies over de geldigheid van een bepaalde bepaling.
12. Investeringsbeslissingen: capaciteit, efficiëntie en flexibiliteit
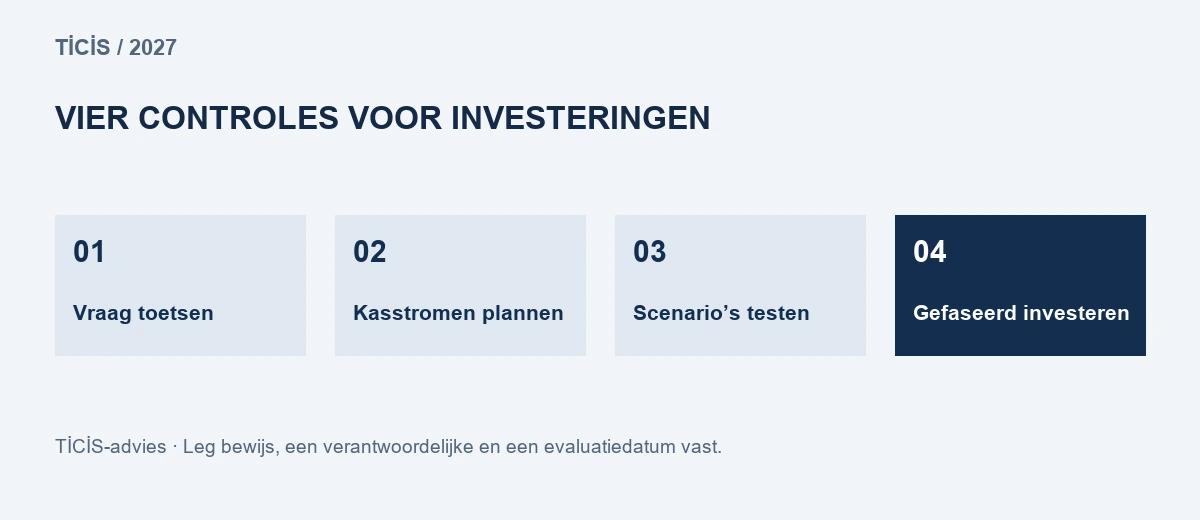
Investeringsprojecten mogen niet in dezelfde categorie worden geplaatst. Capaciteitsuitbreiding kan voorzien in de behoefte aan meer omzet, efficiëntie-investeringen kunnen meetbare besparingen in de huidige productie opleveren, compliance-investeringen kunnen dienen voor het behoud van bedrijfsomstandigheden, en onderhoudsinvesteringen kunnen de betrouwbaarheid ten goede komen. De succescriteria zijn per project verschillend. Hoewel capaciteitsinvesteringen inactief kunnen blijven als de omzetgroei achterblijft, kunnen goed gekozen onderhoudsinvesteringen ertoe bijdragen dat bestaande orders betrouwbaarder worden uitgevoerd door de uitvaltijd te verminderen.
Het voorstel van TİCİS is om voor elke investering ook de optie zonder investering te berekenen. Wat zijn de beperkingen op het gebied van onderhoud, kwaliteit, energie en capaciteit als u doorgaat met bestaande apparatuur? Is verhuur, contractproductie, gefaseerde installatie of een andere leveringsregeling mogelijk? Alternatieven moeten worden vergeleken binnen hetzelfde productkwaliteit, leveringsschema en risicokader. De laagste initiële betaling betekent niet de laagste totale eigendomskosten; Er moet ook rekening worden gehouden met installatie-, licentie-, reserveonderdelen- en uitstapkosten.
De terugverdientijd van de investering is een gemakkelijk te begrijpen maar beperkte indicator. Het alleen verklaart niet de kasstromen na terugbetaling, de tijdswaarde van geld en het projectrisico. De netto contante waarde helpt contant geld op verschillende data te vergelijken met een consistente disconteringsvoet. De nauwkeurigheid van het berekeningsresultaat hangt echter af van de gebruikte verkoop-, kosten-, investeringsbedragen en kortingsaannames. Het presenteren van een gevoeligheidstabel in plaats van een enkel schijnbaar zeker resultaat creëert een gezondere beslissingsbasis.
Wanneer de onzekerheid groot is, kunnen incrementele investeringen leermogelijkheden bieden. Er wordt eerst geprobeerd met een pilotcapaciteit of een beperkte productgroep; technische efficiëntie, kwaliteit en klantvraag worden gemeten; Voor grotere uitgaven zijn vooraf bepaalde voorwaarden vereist. Deze methode kan niet op elk project worden toegepast en de eenheidskosten van kleinschaligheid kunnen hoog zijn. Niettemin is het waardevol als het gaat om het verduidelijken van de informatie waarmee onomkeerbare beslissingen zullen worden genomen. De op kansen gerichte aanpak van TİCİS is om investeringen in de juiste volgorde en met verifieerbare rechtvaardiging te bevorderen, in plaats van investeringen uit te stellen of te versnellen.
13. Personeel, competentie en automatisering
Het personeelsplan bestaat niet alleen uit het aantal medewerkers. Investeringen in nieuwe producten, exportmarkten of machines kunnen andere vaardigheden vereisen. Het bedrijf moet kritische taken bepalen, het aantal mensen dat deze taken kan uitvoeren en de status van de informatieoverdracht. Het is een aanzienlijk continuïteitsrisico als de productie, verkoop of financiële activiteiten worden stopgezet bij afwezigheid van een persoon. Procesdocumentatie en cross-training kunnen de veerkracht vergroten zonder grote technologische investeringen.
De startvraag bij een automatiseringsproject is niet welke taak moet worden geëlimineerd, maar welk proces moet worden verbeterd en in welke mate. Herhaalde gegevensinvoer, foutcontrole, productieplanning of classificatie van klantaanvragen vereisen verschillende technische oplossingen. Het voordeel van automatisering kan niet betrouwbaar worden berekend zonder fouten en wachttijden in het huidige proces te meten. Vóór de implementatie van het proefproject moeten de referentieperiode, de gegevenskwaliteit en de succescriteria worden bepaald.
De resultaten van kunstmatige intelligentie mogen niet automatisch als correct worden geaccepteerd, vooral niet bij beslissingen op financieel, juridisch, gezondheidszorg- of personeelsgebied. De business moet bepalen welke gegevens naar welke dienst worden gestuurd, wie er toegang toe heeft en wie de resultaten beheert. Databeheer, servicecontinuïteit, modelwijzigingen en exitmogelijkheden moeten ook worden geëvalueerd, evenals de prijs van de leverancier. In het TİCİS-commentaar wordt gesteld dat technologie-investeringen de aansprakelijkheid van bedrijven niet verminderen; Als het correct is ontworpen, kan het werknemers helpen zich te concentreren op beter gekwalificeerd werk.
Het opleidingsbudget moet ook aan meetbare doelstellingen worden gekoppeld. Aan het einde van de training kan worden bepaald welke handeling nauwkeuriger of sneller zal worden uitgevoerd en welk veiligheids- of kwaliteitsprobleem zal worden verminderd. Het certificaat van deelname alleen geeft mogelijk niet aan dat de competentie is bereikt. De overdracht van het leren naar de activiteit moet worden gemonitord door middel van praktijkoefeningen, feedback en hermetingen. De optimistische kans voor 2027 is om mensen en technologie te ontwerpen om samen de productiviteit te verhogen, in plaats van ze als alternatieven voor elkaar te zien.
14. Industriedossiers: verwachtingen omzetten in zakelijke beslissingen
De evaluaties in deze sectie zijn de voorwaardelijke bedrijfsanalyse van TİCİS. Het omvat geen enkele verplichting ten aanzien van verkoop, winstgevendheid of rendement op investeringen voor de hele sector. De resultaten van bedrijven die exporteren, actief zijn op de binnenlandse markt en groeien met schulden of eigen vermogen in dezelfde sector kunnen verschillen. In elk dossier wordt uitgelegd via welk mechanisme de kans zich kan voordoen, welke indicator moet worden gemonitord en welke beslissing het management kan voorbereiden. Ons optimisme is niet gebaseerd op de veronderstelling dat de vraag vanzelf zal toenemen; Het is gebaseerd op meetbare efficiëntie, betere klantenselectie en gedisciplineerd gebruik van kapitaal.
Productie: efficiëntie van bestelling tot levering
De voorbereiding voor het productiebedrijf aan het begin van 2027 is niet het vergroten van de productiecapaciteit, maar om te begrijpen hoeveel van de bestaande capaciteit het op tijd en met acceptabele kwaliteit kan verkopen. De werking van de machine alleen creëert geen waarde. Als een aanzienlijk deel van de productietijd wordt besteed aan het wijzigen van instellingen, het wachten op kwaliteitscontrole of het zoeken naar materialen, kan de nieuwe machine dezelfde onregelmatigheid vergroten. TİCİS is van mening dat geleidelijke investeringen sterkere resultaten kunnen opleveren bij fabrikanten waarvan de orderstroom zichtbaar is en knelpunten worden gemeten.
Het management moet de conversie van offerte naar order, de leverbetrouwbaarheid, de productiesnelheid van de juiste eerste keer, de herbewerkingsuren en de bijdrage per machine voor elke productfamilie bijhouden. De gemiddelde bezettingsgraad kan de capaciteit van de kritieke lijn verbergen. Eén enkel coating- of teststation kan alle leveringen vertragen terwijl de totale capaciteit van een faciliteit leeg lijkt. In een dergelijk geval kan een verbetering van de knelpunten in plaats van een algemene capaciteitsvergroting resultaten opleveren met minder kapitaal. Deze evaluatie moet worden gemaakt op basis van klantdeadlines en feitelijke productiegegevens.
In het optimistische scenario vermindert een kortere levertijd de behoefte van de klant aan veiligheidsvoorraden en differentieert de leverancier met andere kenmerken dan de prijs. Er moet echter worden gecontroleerd of dit voordeel tot uiting komt in de verkoopprijs of nabestellingen. Als de vrije versnelling permanent wordt, kan het zijn dat de fabrikant de voorraadfinanciering van de klant overneemt. Het is belangrijk dat standaardlevering, spoedlevering, ontwerpwijziging en annuleringsvoorwaarden afzonderlijk in het contract worden geprijsd.
Het voorstel van TİCİS is om in het eerste kwartaal een pilotstudie uit te voeren die de levertijd van één productfamilie verkort. Het succescriterium moet niet alleen de verlaging van de kosten per eenheid zijn; De totale kosten en de geïnde bijdrage per geleverd intact product moeten worden geëvalueerd. De investeringsbeslissing mag alleen worden uitvergroot als het blijvende resultaat van de pilot, de onderhoudscapaciteit en de zichtbaarheid van de orders samen worden geverifieerd. Zo verandert de begroting voor 2027 van een abstract verlangen naar groei naar een concrete productiewinst.
Textiel: productmix en kortetermijneconomie
Dezelfde omzet in textiel en confectiekleding kan in verschillende productmixen heel verschillende cashresultaten opleveren. Een bestelling met een lange doorlooptijd, die een hoge voorraad vereist en frequente ontwerpwijzigingen vereist, is niet hetzelfde als een bestelling die in korte tijd wordt geleverd met standaardstof. Wanneer arbeid, energie, accessoires, monsters, verspilling en financiering afzonderlijk worden gemonitord, wordt duidelijk waarom een nominaal dure baan een lage bijdrage oplevert. De aanpak die TİCİS positieve ruimte ziet voor 2027 is betrouwbare levering en specialisatie in de juiste productgroep, in plaats van alleen te concurreren met lage prijzen.
De orderevaluatie van het bedrijf moet op klantbasis worden uitgevoerd. Het monstergoedkeuringstijdstip, de annuleringsgeschiedenis van bestellingen, de reden van retournering, het betalingsgedrag en de mogelijkheid tot herbestelling moeten samen worden overwogen. Als de ontwerpontwikkelingskosten voortdurend bij de fabrikant blijven liggen, moet duidelijk zijn hoe dit in de biedprijs wordt weerspiegeld. Afhankelijkheid van een grote klant kan de onderhandelingsmacht verminderen en tegelijkertijd de productieplanning stroomlijnen. Het werven van nieuwe klanten is daarom niet alleen een verkoopdoelstelling, maar ook een manier om risico's in evenwicht te brengen.
Bij voorraadbeheer moeten stoffen en accessoires die in gewone en klantspecifieke materialen kunnen worden gebruikt, gescheiden worden gehouden. Hoewel materiaal voor algemeen gebruik in een andere bestelling kan worden geëvalueerd, kan speciaal drukwerk in geval van annulering waarde verliezen. Bij klantspecifiek materiaal dient rekening te worden gehouden met vooruitbetaling, goedkeuringsfase en annuleringskosten. Deze beslissingen worden gevormd door experts in het kader van het contract en de klantrelatie; Er mag niet van worden uitgegaan dat dezelfde voorwaarde op elke markt zal worden aanvaard.
Het voorstel van TİCİS is om het inzamelings- en capaciteitsplan voor 2027 te herzien op basis van de geïnde bijdrage op klantbasis. Wil men gebruik maken van het snelle leveringsvoordeel, dan zal de leverancier zich ook aan dezelfde snelheid moeten aanpassen. Het uitstellen van het cruciale accessoire kan het hele voordeel teniet doen. Gespecialiseerd in minder maar correcte productfamilies, het verminderen van de monsterbelasting en het gemeenschappelijk maken van bestelgegevens; Dit zijn concrete verbeteringen die kunnen worden geëvalueerd voordat een dure capaciteitsinvestering wordt gedaan.
Automotive: modulaire investering in transformatie
Voorbereiding op 2027 is in de toeleveringsindustrie voor de automobielsector een kwestie van aanpassing aan de veranderende productarchitectuur, terwijl de bestaande klantprogramma's behouden blijven. Het is niet goed dat elk bedrijf in dezelfde technologie, met dezelfde snelheid en in dezelfde omvang investeert. Bij het invoeren van een nieuwe onderdeelgroep moeten de technische capaciteiten, het kwaliteitssysteem, de testbehoefte, de goedkeuring van de klant en het massaproductievolume samen worden geëvalueerd. TİCİS is van mening dat leveranciers die de transformatie in fasen verdelen beter gepositioneerd kunnen zijn om zowel kansen te benutten als kapitaal te behouden.
Het management moet op programmabasis de resterende contractperiode monitoren, het verschil tussen het geprojecteerde volume en de daadwerkelijke call, het terugverdienen van de matrijsinvestering en de kwaliteitskosten. De volumeschatting van de klant vormt mogelijk geen definitieve aankoopverplichting. Bij investeringen in speciale apparatuur moet duidelijk worden gemaakt wie de volumereductie, de planningsvertraging en de ontwerpwijziging zal dragen. De mogelijkheid om dezelfde apparatuur voor verschillende klanten of productgroepen te gebruiken, creëert een aanzienlijke optiewaarde in tijden van onzekerheid.
In het optimistische scenario kunnen technische service, traceerbare productie en een snel probleemoplossend vermogen het opbouwen van relaties mogelijk maken die verder gaan dan prijsconcurrentie. Kwaliteitssucces alleen is echter geen contant succes. Garantieonderbrekingen, meetverschillen en lange betalingstermijnen moeten in de economische aspecten van het aanbod worden meegenomen. De prestatietabel moet geaccepteerde facturen en geïnde inkomsten bevatten, evenals het verzendbedrag.
Het TİCİS-voorstel is om investeringen in nieuwe technologie op te delen in afzonderlijke beslissingspoorten: monstername, validatie en massaproductie. Budget, technische acceptatie en klantvraag worden bij elke deur opnieuw geëvalueerd. In plaats van dat een grote investering in één keer wordt goedgekeurd, wordt bewijsmateriaal geïdentificeerd dat het verdient om naar de volgende fase te gaan. Deze discipline betekent niet dat we wegblijven van innovatie; Het zorgt ervoor dat de middelen die voor innovatie worden uitgetrokken, op het juiste moment naar het juiste product worden gestuurd.
Landbouw en voedsel: opbrengst, verspilling en koudeketen
De evaluatie van kansen in de landbouw en voeding zal onvolledig zijn als deze zich uitsluitend op de productprijzen richt. Oogstefficiëntie, kwaliteitsklasse, bewaarverlies, verpakking, energie, transport en inzameling bepalen samen het bedrijfsresultaat. Het deel van hetzelfde tonnageproduct dat voor verkoop beschikbaar is, kan variëren. Het gebied dat TİCİS als positief beschouwt voor 2027 haalt meer verkoopbare waarde uit de huidige productie. Investering die verspilling tegengaat, de houdbaarheid verlengt en de leverbetrouwbaarheid vergroot; kunnen bijdragen zonder de capaciteit uit te breiden.
De producent en verwerker moeten de inputhoeveelheid op batchbasis afstemmen op de verkoopbare outputhoeveelheid. Waar ontstaat verlies: bij ontvangst, bij verwerking, bij opslag, bij distributie? Het is niet voldoende om een algemeen efficiëntiedoel vast te stellen zonder de oorzaak van het verlies te kennen. Het vinden van een apparaat voor de koudeketen en het garanderen van de temperatuurcontinuïteit zijn iets anders. Storingen, stroomstoringen, laadvertragingen en afwijkingen tijdens het transport moeten worden geregistreerd.
Product- en klantenmix is belangrijk tegen prijsvolatiliteit. Afhankelijkheid van één enkel product of één enkele koper kan de contante volatiliteit in de daaropvolgende periode vergroten, zelfs als dit in een goed seizoen hoge winsten oplevert. Verwerkte producten, contractleveringen of verschillende verkoopkanalen moeten worden beoordeeld op basis van de vaardigheden van het bedrijf. We mogen niet vergeten dat elk nieuw kanaal rendementen, schapkosten, commissies en incassokosten met zich meebrengt. Een hogere schapprijs betekent niet noodzakelijkerwijs een hoger netto inkomen voor de fabrikant.
Het TİCİS-voorstel is om in de begroting voor 2027 afzonderlijke doelstellingen voor verkoopbare opbrengst en afvalreductie vast te stellen, in plaats van alleen de verkoopprijs te verhogen. Landbouwinput- en productprijsindexcijfers kunnen de algemene richting aangeven; De werkelijke kosten van het bedrijf worden gemeten aan de hand van de stuklijst en de aankooptijd. Bij het evalueren van investeringen in water, energie en opslag moeten technische besparingsclaims worden getoetst aan de werkelijke gebruiksuren. Zo wordt hulpbronnenefficiëntie een meetbare kans in termen van zowel kosten als continuïteit.
Retail: van omzet tot mandbijdrage
In de detailhandel en e-commerce is een groot aantal bestellingen niet alleen een succesvol bedrijfsmodel. De resterende bijdrage na aftrek van kortingen, commissies, verzendkosten, betalingskosten, retourzendingen, verpakkings- en klantwervingskosten moet worden gecontroleerd. De positieve benadering van TİCİS voor 2027 is dat bedrijven die klanten behouden, niet met meer campagnes, maar met nauwkeurigere producten, betrouwbare levering en consistente service, veerkrachtiger kunnen groeien. Deze aanpak moet per kanaal worden gemeten.
Het management moet de economische aspecten van hetzelfde product in de winkel, op de eigen website en op de markt afzonderlijk in overweging nemen. Bij het vergelijken van prijzen tussen kanalen moet rekening worden gehouden met onzichtbare service- en financieringskosten. Het feit dat de verkopen op de marktplaats hoog lijken, betekent niet dat de inzameling vroegtijdig plaatsvindt of dat de klantrelatie tot het bedrijf behoort. Wanneer de kanaalafhankelijkheid toeneemt, kunnen commissiewijzigingen en verlies aan zichtbaarheid een grotere impact hebben op het budget.
De omloopsnelheid van de voorraad moet tussen productgroepen worden vergeleken. Een snel draaiend product met een lage marge kan betere kasresultaten opleveren dan een langzaam draaiend product met een hoge marge. Een te lage voorraad kan echter ook leiden tot omzetverlies en klanten die overstappen naar een ander merk. Er wordt niet per se besloten om de voorraaddag te verkorten; Om onnodige kapitaalinvesteringen te verminderen met behoud van het serviceniveau. De relatie tussen de retourredenen en de productbeschrijving, maatinformatie of transportschade moet afzonderlijk worden onderzocht.
Het TİCİS-voorstel is om naast de bruto-omzetdoelstelling ook de maatregelen voor de bijdrage per bestelling, de terugkoop en de netto-omzet na retourzending op te nemen in de campagnegoedkeuring voor 2027. De herstelperiode van de uitgaven aan de nieuwe klant moet worden berekend op basis van eerdere bestellingen; Herhaalaankopen die nog niet hebben plaatsgevonden, mogen niet als definitief inkomen worden beschouwd. Het optimistische groeiscenario kan worden opgezet met een lager rendement en een betere klantervaring vóór een hoger advertentiebudget. Deze verbeteringen ondersteunen zowel het contante geld als het merkvertrouwen.
Bouw: projectgeld en gefaseerde inzet
In de bouw- en vastgoedsector moet de algehele winstgevendheid van het bedrijf worden onderscheiden van de kasbehoeften van een enkel project. Timing van de voortgang van de betaling, vooruitbetaling, garantie, betaling aan onderaannemer, materiaalaankoop en verkoopinning vinden niet op dezelfde kalender plaats. Ter voorbereiding op 2027 beveelt TİCİS aan om aandacht te besteden aan de zichtbaarheid van projectfinanciering vóór de projectomvang. Het optimistische scenario zou een toename van het bedrijfsvolume moeten omvatten, evenals een verbetering van de incassovolgorde en de handhavingsdiscipline.
Voor elk project moeten de resterende hoeveelheid werk, de kosten die nodig zijn om het project te voltooien en de verwachte collecties opnieuw worden berekend. Een contract dat in het verleden winstgevend leek, kan afwijken wanneer de materiaal- of arbeidskosten stijgen. Als bij de budgetupdate alleen naar het bestede bedrag wordt gekeken, wordt de toekomstige kostendruk gemist. De impact van de vertraging in het werkschema op de algemene kosten op de locatie, de huur van apparatuur en de financieringskosten moeten afzonderlijk worden weergegeven. Deze aanpak vergroot de handelingsruimte van het management voordat er echte schade ontstaat.
Projectwijzigingen afkomstig van de klant of werkgever mogen niet met mondelinge toestemming worden overgelaten. De omvang, de prijs, de tijdsimpact en het goedkeuringsmechanisme van het meerwerk moeten worden verduidelijkt. Juridische voorwaarden worden door de deskundige beoordeeld op basis van het concrete contract. De zakelijke aanbeveling hier is dat werk dat is gedaan maar niet is gedocumenteerd, niet mag worden gebruikt als definitieve incasso in het kasplan. Evenzo mag het verwachte nieuwe project niet de enige bron van terugbetaling van bestaande schulden zijn.
Het TİCİS-voorstel is om samen de projectconcentratie en kastekorten in de portefeuille van 2027 te monitoren. Het feit dat voor drie afzonderlijke projecten materiële betalingen in dezelfde maand nodig zijn, kan risico's op bedrijfsniveau met zich meebrengen. Een beslissing die op projectbasis positief lijkt, kan de algehele liquiditeit van het bedrijf onder druk zetten. Gefaseerde contractering, gecontroleerde voorraadaankoop en realistisch leveringsschema; maakt de groei beter beheersbaar. Voor een capaciteitsuitbreiding moeten eerst de opleveringskosten en financiering zichtbaar zijn.
Toerisme: bezetting, prijs en gastbijdrage
Hoewel de bezettingsgraad belangrijk is in de toeristische sector, is dit op zichzelf geen indicator voor succes. Kamerprijs, zenderprovisie, eet- en drinkkosten, energie, personeel en annuleringsvoorwaarden veranderen het resultaat. Dezelfde bezetting kan verschillende bijdragen creëren voor verschillende klantengroepen. De positieve beoordeling van TİCİS voor 2027 is dat bedrijven die het seizoen in evenwicht brengen, herhaalbezoeken en directe boekingen verbeteren, in plaats van de vraag alleen in het hoogseizoen te laten groeien, de kwaliteit van de omzet kunnen verbeteren.
Het management moet de inkomsten per kamer scheiden van de bijdrage per kamer. Naarmate de diensten die binnen het pakket worden geleverd toenemen, kunnen de kosten stijgen zonder dat het bruto-inkomen stijgt. Er zit een periode tussen de prijs die u ontvangt bij een vroege boeking en de kosten op de datum waarop de service wordt verleend. Daarom moeten de contractvaluta, de leveringsprijzen en de behoefte aan werkkapitaal samen worden geëvalueerd. Het verkopen in vreemde valuta elimineert niet automatisch alle kostenrisico's.
Annulerings- en boekingsgedrag moet worden bijgehouden op datum, land, kanaal en klanttype. Het reserveringstotaal dat hoog lijkt, mag niet als absolute bezetting worden beschouwd zonder rekening te houden met het annuleringspercentage. Bij het diversifiëren van kanalen moet er rekening mee worden gehouden dat directe verkoop ook reclame, betalingsinfrastructuur en klantenservice kost. Het doel is niet om één enkel kanaal te idealiseren; is het tot stand brengen van een evenwicht tussen kosten, controle en vraag.
Het TİCİS-voorstel is om de begroting voor 2027 op te stellen met maandelijkse bezettings- en prijsaannames, evenals variabele kosten per gast. Standaardprojecten voor energiebesparing, onderhoud en service moeten worden getest voordat het drukke seizoen begint. De opleiding van personeel kan worden gekoppeld aan meetbare doelen, niet alleen voor tevredenheidsscores, maar ook om dubbel werk en operationeel verlies te verminderen. Optimistische groei komt voort uit het kunnen bieden van een consistentere service aan dezelfde bezoekers, maar ook aan meer bezoekers. Deze aanpak kan een zakelijk voordeel creëren dat de prijsconcurrentie vermindert.
Logistiek: volledige kilometers en contractkwaliteit
In de logistiek geeft de omvang van het wagenpark alleen niet de werkelijke efficiëntie van het bedrijf aan. Het volledige kilometertarief, het leeg inleveren, de wachttijd, het onderhoud, de brandstof, het chauffeursplan en het ophalen moeten samen worden geëvalueerd. Het gebied dat TİCİS positief ziet voor 2027 is het verlagen van de kosten per eenheid dienst door de bestaande transportcapaciteit beter te plannen. Investeringen in nieuwe voertuigen kunnen de financiële last vergroten als ze worden gedaan zonder inzicht in het verlies aan gebruik in het bestaande wagenpark.
Wachttijden bij het laden en lossen moeten zichtbaar zijn bij het prijzen op klantbasis. Hoewel de kilometerprijs redelijk lijkt, kan het voertuig vanwege de lange wachttijden minder ritten maken. In het contract moet worden uitgelegd hoe wachten, extra stops, retourlading en buitengewone diensten in rekening worden gebracht. De onzekerheid rond deze kwesties kan prijsconcurrentie omzetten in kostenoverdracht. De business moet met eigen data zien welke klant de capaciteit gebruikt en hoe.
Er mag niet van worden uitgegaan dat de totale transportkosten in hetzelfde tempo zullen veranderen als de brandstofkosten. Het brandstofaandeel varieert afhankelijk van de route, het voertuig, de belading en het gebruikstype. Daarnaast ontstaan op andere momenten onderhouds- en financieringskosten. Bij het beoordelen van het voordeel van een contract in vreemde valuta moeten schulden in vreemde valuta, reserveonderdelen en grensoverschrijdende kosten samen worden berekend. De netto valutapositie kan niet worden begrepen door te kijken naar de bruto inkomsten uit vreemde valuta.
Het voorstel van TİCİS is om het routeplan 2027 te evalueren op bijdrage per rit en bijdrage per voertuigdag. Digitale volgsystemen moeten niet alleen worden gebruikt om de locatie weer te geven, maar ook om de oorzaak van de vertraging en de geplande en werkelijke kosten te vergelijken. In het optimistische scenario zorgen betere matching, minder lege retouren en inzameldiscipline voor meer economische waarde met hetzelfde wagenpark. Nieuwe capaciteit moet vervolgens worden ondersteund door duurzame contractzichtbaarheid.
Energie: investering passend bij het verbruiksprofiel
Geïnstalleerde stroom alleen is niet voldoende bij de evaluatie van investeringen in energie en hernieuwbare energie. De verbruiksuren van het bedrijf, het productieprofiel, de aansluitingsvoorwaarden, het onderhoud, de financiering en de technische beperkingen in de toepassing moeten in samenhang worden bekeken. Ter voorbereiding op 2027 ziet TİCİS energie-efficiëntie en energieproductie niet als alternatieven voor elkaar. Eerst begrijpen waar en waarom consumptie plaatsvindt, en vervolgens de juiste oplossing kiezen, kan een gezonder investeringsverloop creëren.
De spaarrekening mag geen enkele vermenigvuldiging hebben die de rekening uit het verleden als vast beschouwt. Wanneer het productievolume, de werkuren, de weersomstandigheden en de productmix veranderen, verandert ook de consumptie. Er moet een vergelijking worden gemaakt vóór en na de investering op een vergelijkbaar activiteitenniveau. Anders kan het verminderen van het energieverbruik naarmate de productie afneemt, als het succes van de investering worden beschouwd. Het meetplan dient vóór aanvang van het project te worden vastgesteld; Het is mogelijk dat de juiste gegevens later niet beschikbaar zijn.
Bij een duurzaam project zijn het inbedrijfstellingsschema en de datum waarop de inkomsten of besparingen beginnen net zo belangrijk als het investeringsbedrag. Voor het betonproject worden de technische geschiktheid, vergunningen, aansluiting en contractvoorwaarden geverifieerd. Het rapport gaat er niet van uit dat welk bedrijf dan ook in aanmerking komt voor steun of een bepaalde verkoopprijs. Bij de financiële berekening mogen zaken als onderhoud en prestatieverlies niet worden vergeten. Het vergelijken van aanbiedingen binnen dezelfde reikwijdte verhoogt ook de beslissingskwaliteit.
Het TİCİS-voorstel is om het energiebudget voor 2027 in drie lagen op te delen: het terugdringen van onnodig verbruik, het verbeteren van de procesefficiëntie en passende productie-investeringen. Het optimistische scenario is dat deze drie lagen samenwerken. Informatie die wordt verkregen door middel van meting en kleine verbeteringen vóór een groot project, kan later een onjuiste omvang van de investering voorkomen. Succes gaat niet alleen over het verlagen van de rekeningen; De energie per productie moet worden beoordeeld aan de hand van de continuïteit van het onderhoud en de daadwerkelijke contante bijdrage van de investering.
Technologie: van automatisering tot geverifieerde acquisitie
De kansen voor technologie-, software- en AI-bedrijven in 2027 zijn niet om de klant een complexe tool te laten gebruiken, maar om een meetbaar bedrijfsresultaat te verbeteren. Voorbeelden van deze resultaten zijn onder meer een kortere verwerkingstijd, minder fouten, een betere vraagplanning of een snellere reactie van de klant. De positieve insteek van TİCİS is dat bedrijven die de klant bij het dagelijkse proces betrekken in plaats van een flitsende presentatie van de oplossing, een meer permanent inkomen kunnen ontwikkelen.
Het softwarebedrijf moet het contractbedrag en de geïnde periodieke inkomsten afzonderlijk bijhouden. De kosten voor installatieservice, licentieverlening, onderhoud en klantenondersteuning variëren. Het maken van veel aanpassingen kan de initiële verkoop vergemakkelijken, maar de kosten voor het onderhouden en opnieuw op de markt brengen van het product kunnen stijgen. Er moet duidelijk worden beheerd welke functies gemeenschappelijke productonderdelen zijn en welke betaalde projecten zijn. Klantenverloop en contractverlenging zijn net zo belangrijk als de bruto-omzet.
Bij kunstmatige-intelligentieprojecten moeten de gegevenskwaliteit, de toegangsautoriteit, de menselijke controle en het noodplan in geval van fouten worden geëvalueerd. De nauwkeurigheid van automatische uitgangen wordt getest volgens het beoogde gebruik. De gevolgen van een verkeerd marketingoverzicht en een verkeerde productie-instructie zijn niet hetzelfde. Het gemiddelde succes van het model betekent niet dat kritische fouten acceptabel zijn. Verantwoording en controleontwerp moeten vanaf het allereerste begin deel uitmaken van de oplossing.
TİCİS adviseert om in de productroadmap voor 2027 de aantoonbare voordelen voor iedere klant zichtbaar te maken. Leg vóór de pilot een nulmeting vast en vergelijk daarna de resultaten bij dezelfde werklast. Breid de toepassing uit als de voordelen zijn bevestigd. Zo kan de koper de investering beter beoordelen en wordt de prijs van de aanbieder gekoppeld aan concrete waarde. Het optimistische scenario is niet de volledige automatisering van elk proces, maar het opschalen van betrouwbare automatisering in geschikte processen.
Gezondheid en geneeskunde: dienstverlening groeit met de kwaliteit
Bij de planning voor 2027 in de gezondheidszorg en de medische sector moet rekening worden gehouden met commerciële groei en de kwaliteit van de dienstverlening. Betrouwbaarheid van het product of de dienst, traceerbaarheid, continuïteit van de levering en de behoefte aan competent personeel staan centraal in het bedrijfsmodel. Het positieve oordeel van TİCİS is dat groei gebaseerd op betrouwbare processen en specialisatie duurzamer kan zijn dan volumeraces op de korte termijn. Dit gedeelte is geen klinische gids of evaluatie van de geschiktheid voor een bepaald product.
De medische leverancier moet de voorraadleeftijd, de vervaldatum, de serviceverplichting, de garantie en de behoefte aan reserveonderdelen per product monitoren. Als er geen rekening wordt gehouden met de daaropvolgende onderhoudslast van een apparaat met een hoge verkoopprijs, kan de werkelijke bijdrage als onnauwkeurig worden beschouwd. Geïmporteerd aanbod moet worden beoordeeld op het gebied van levertijd, technische conformiteit en wisselkoersschommelingen. Er mag geen kloof bestaan tussen de toezegging aan de klant en de toezegging die van de fabrikant wordt ontvangen.
Het verhogen van de bezettingsgraad in een dienstverlenend bedrijf is zinvol als de kwaliteit van personeel en processen in dezelfde mate behouden blijft. Afspraak-, wacht-, annulerings-, hertransactie- en afhaalgegevens kunnen samen worden bekeken. Commerciële doelstellingen mogen kritische kwaliteitscontroles niet ondermijnen. Gegevenstoegang en recordbeveiliging zijn een verantwoordelijkheid van het management en niet alleen een kwestie van het technische team. Concrete wetgeving en vergunningvereisten moeten worden geverifieerd bij bevoegde deskundigen, afhankelijk van het type activiteit.
Het voorstel van TİCİS is om in het investeringsdossier 2027 een servicecapaciteit-, onderhouds- en personeelsplan op te nemen, samen met de verkoopverwachting. Vraagvoorspelling alleen is niet voldoende voor een nieuw apparaat of filiaal; Het vermogen om te opereren, de kwaliteit te handhaven en in de geldbehoeften te voorzien moet worden aangetoond. Het optimistische scenario is dat betrouwbare service herhalingsvoorkeur en zakelijke relaties creëert. De groeistap moet zo snel worden gezet als deze servicestandaard kan worden gehandhaafd.
Export: de werkelijke kosten van marktdiversificatie
Verkopen aan een nieuw land is een belangrijke exportmogelijkheid, maar de kosten van de nieuwe markt zijn niet beperkt tot de eerste bestelling. Certificering, productaanpassing, distributeurrelatie, logistiek, inzameling en after-sales service moeten in de begroting worden opgenomen. De positieve aanpak van TİCİS voor 2027 is het beheersen van de kosten van leren, te beginnen bij markten die dicht bij de huidige competentie liggen. In plaats van te distribueren naar meerdere markten tegelijk, kan het voortzetten van de geverifieerde vraag en kanalen zorgen voor een meer gecontroleerde groei.
De exporteur moet het aanbod lezen samen met de leveringswijze, valuta, betalingsconditie en omvang van de aansprakelijkheid. Verschillende aanbiedingen mogen niet uitsluitend op de eenheidsprijs worden vergeleken. Wie verantwoordelijk is voor transport, verzekering, douaneproces of after-sales verandert de totale economie. Concrete contracten en buitenlandse handelstransacties vereisen een deskundige beoordeling. De aanbeveling hier is dat onzekere kosten niet onzichtbaar mogen blijven.
Het idee dat een stijging van de wisselkoers de exporteur sowieso winst oplevert, is onvolledig. Factoren zoals geïmporteerde input, schulden in vreemde valuta, provisies in vreemde valuta en energie kunnen de effecten verminderen. Bovendien kunnen buitenlandse klanten de wisselkoersbeweging omzetten in een verzoek tot prijsverlaging. Het management moet de netto valutapositie afleiden op basis van valuta en looptijd. Het hebben van inkomsten en uitgaven in vreemde valuta binnen hetzelfde jaar dekt het kasrisico niet volledig af als deze zich in verschillende maanden voordoen.
Het TİCİS-voorstel is om het aantal klanten in het marktplan voor 2027 te vergroten en de tijd tot de eerste ophaling en de servicekosten per land te monitoren. Het doel van de pilotorder is niet alleen om verkopen te realiseren, maar ook om de acceptatie van het product en het afhaalproces te testen. Na een succesvolle pilot kunnen de investeringen in voorraad, personeel of distributeurs verhoogd worden. Het optimistische scenario is om een klantennetwerk op te zetten dat diverser is, een sterke betalingsdiscipline heeft en herhaalbestellingen heeft, in plaats van meer landnamen te schrijven.
Kleine bedrijven: eenvoudige registratie, sterke beslissing
Geavanceerd beheer voor kleine bedrijven vereist niet noodzakelijkerwijs dure software of een groot financieel team. Het regelmatig bijhouden van verkoop-, incasso-, kosten- en voorraadgegevens kan veel cruciale beslissingen verbeteren. Het positieve oordeel van TİCİS voor 2027 is dat het bedrijf dat met de informatie van de eigenaar werkt, deze informatie zichtbaar en overdraagbaar maakt. Op deze manier zijn beslissingen niet uitsluitend afhankelijk van het geheugen of het dagelijkse kassaldo.
De bedrijfseigenaar moet persoonlijke uitgaven en zakelijke contanten scheiden; Hij moet zien hoeveel van het geld in de kassa wordt besteed aan belastingen, leveranciers, vergoedingen of schuldbetalingen. Het huidige hoge saldo is mogelijk geen gratis hulpbron vanwege verplichtingen in de nabije toekomst. Een wekelijkse incasso- en betalingslijst kan eerder waarschuwen dan een complex model. Afgeronde transacties en verwachte verkopen moeten afzonderlijk in de lijst worden gemarkeerd.
Bij een dienstverlenend bedrijf kunnen zowel de geïnde bijdrage als het uurinkomen worden gemonitord. Taken die veel tijd vergen maar weinig bijdragen, kunnen capaciteit verbruiken. Het opstellen van offertes, revisie, transport en klantenondersteuning zijn ook inbegrepen in de serviceperiode. Wanneer onbetaald extra werk permanent wordt, lopen de schijnbare prijs en het reële uurloon uiteen. Het vanaf het begin duidelijk schrijven van de serviceomvang ondersteunt zowel de klanttevredenheid als de bedrijfsefficiëntie.
Het TİCİS-voorstel is om begin 2027 de best verkochte producten of diensten van het bedrijf te classificeren op basis van bijdrage, incassoperiode en werklast. De eerste verbetering hoeft niet noodzakelijkerwijs het openen van een nieuw filiaal te zijn; Dit kan zijn om verkeerd geprijsde diensten te corrigeren, de productachterstand te verkleinen of achterstallige incasso op te volgen. Optimistische groei ontstaat door eerst het bestaande bedrijf gezond te maken. Regelmatige registratie helpt een klein bedrijf beter te beheren, niet om het er groter uit te laten zien.
15. Van mondiale kredietvoorwaarden tot het kredietaanbod van het bedrijf
Verbetering van de mondiale rentetarieven of risicoperceptie betekent niet dat Turkse bedrijven op dezelfde dag leningen met lagere rentetarieven zullen vinden. De transmissieketen omvat internationale financiering, landenrisico, de middelenstructuur van de bank, lokaal monetair beleid, regelgeving en de eigen kenmerken van de kredietnemer. Het optimistische raamwerk van TİCİS is dat een mogelijke verbetering van het externe financieringsklimaat de mogelijkheden voor goed voorbereide bedrijven zou kunnen vergroten. Dit raamwerk omvat geen exacte kredietkosten of toegangsgaranties. De nuttigste voorbereiding die het management kan treffen, is het kredietdossier voorbereiden op deze mogelijkheid.
Hoewel de middelenkosten van een bank afnemen, is het mogelijk dat het aanbod dat de bank aan het bedrijf doet, niet in dezelfde mate afneemt. Omdat kredietrisico, kwaliteit van onderpand, looptijd en kapitaalgebruik andere onderdelen van het aanbod zijn. Als de inningen van het bedrijf zijn verslechterd of de schuldenlast is toegenomen, kan de algemene verbetering worden gecompenseerd door de verslechtering die specifiek is voor het bedrijf. Omgekeerd kan het bedrijf dat zijn cashflow beter documenteert en de looptijd van de schulden in overeenstemming brengt met de cashproductie van de investering, sterker onderhandelen binnen dezelfde markt. Daarom is het onvolledig om de leningonderhandelingen uitsluitend als renteonderhandelingen te beschouwen.
Bij het vergelijken van aanbiedingen moeten het beschikbare nettobedrag, het aflossingsplan van de hoofdsom, de renteberekeningsmethode, de commissie, het verplichte bijproduct en de onderpandvoorwaarden afzonderlijk worden vermeld. De kosten die in het begin worden afgetrokken, maken een onderscheid tussen het nominale leningbedrag en het door het bedrijf ontvangen geld. Het korte termijn lage rentevoordeel kan in totaal duurder uitvallen dan verwacht als gevolg van vervroegde aflossing of zware onderpandvoorwaarden. Ook het direct naast elkaar plaatsen van verschillende futuresaanbiedingen is misleidend. De echte vergelijking wordt gemaakt op basis van de voorwaarden waaronder zij in dezelfde geldbehoeften voorzien.
De ogenschijnlijk lage rente op financiering in vreemde valuta komt niet overeen met wisselkoersrisico. Het solvabiliteitsvermogen van een bedrijf waarvan de inkomsten in een andere valuta zijn, kan variëren afhankelijk van wisselkoersschommelingen. Natuurlijk balanceren heeft alleen zin als inkomen en verplichtingen qua bedrag, valuta en tijd compatibel zijn. De exportprijs die na een jaar moet worden ontvangen, is niet de contante bron van de schuld die volgende maand moet worden betaald. De financiering van dit verschil wordt afzonderlijk gepland. De geschiktheid van het bedrijf en de concrete financieringsvoorwaarden moeten worden geëvalueerd met relevante deskundigen en financiële instellingen.
Het TİCİS-voorstel is om drie afzonderlijke financieringsplannen te creëren in plaats van één enkele rentevoorspelling voor 2027. Het eerste plan richt zich op de situatie waarin de huidige omstandigheden voortduren, het tweede plan richt zich op de situatie waarin de kosten verbeteren maar de limieten hetzelfde blijven, en het derde plan behandelt de situatie waarin zowel de kosten als de toegang verbeteren. Zonder gegevens kunnen de waarschijnlijkheden van deze plannen niet worden gekwantificeerd. In elk plan wordt weergegeven welke investeringen gedaan kunnen worden, hoeveel werkkapitaal er nodig is en welke schulden met welk geld betaald zullen worden. Het management hoeft dus niet vanuit het niets beslissingen te nemen als er sprake is van een ontwikkeling.
16. Numerieke toepassingen: hoe de resultaten lezen?
Alle bedrijven, bedragen, tarieven en schokken in deze sectie zijn hypothetische voorbeelden gemaakt voor educatieve doeleinden. Het is geen wisselkoers-, rente-, loon- of sectorgroeivoorspelling voor Türkiye. De berekeningen zijn vereenvoudigd om het mechanisme te illustreren. In het echte bedrijfsleven veranderen belastingen, boekhoudkundige classificatie, betalingsschema, contract- en financieringsdetails de resultaten. Het doel van elk voorbeeld is niet om één correct getal te geven, maar om zichtbaar te maken welke vragen het management zou moeten stellen.
Voorbeeld 1: onderscheid maken tussen nominale groei en kwantitatieve groei
Laten we aannemen dat een bedrijf in eerste instantie 100.000 producten verkoopt en dat de eenheidsprijs 100 TL is. Het verkoopbedrag zal 10 miljoen TL bedragen. Als de prijs stijgt naar 120 TL en de hoeveelheid stijgt naar 105.000 eenheden in de volgende periode, stijgt het verkoopbedrag naar 12,6 miljoen TL. Nominale omzetstijging bedraagt 26 procent; De bedragsverhoging bedraagt 5 procent. Omdat prijs- en kwantiteitseffecten worden vermenigvuldigd en gecombineerd, geeft het optellen van 20 procent en 5 procent niet het volledige resultaat. De berekening is 1,20 maal 1,05 min 1.
Als niet alle producten van het bedrijf tegen dezelfde prijs worden verkocht, verandert de productmix ook het resultaat. Het vergroten van het aandeel duurdere producten kan de gemiddelde verkoopprijs doen stijgen. In dit geval moeten prijsstijgingen en veranderingen in de productmix gescheiden worden gehouden. Het corrigeren van de omzet met de algemene consumentenprijsindex kan een globaal idee opleveren; Als de eigen productprijzen van het bedrijf anders bewegen, is de werkelijke hoeveelheidstoename niet zichtbaar. De beste manier om te beginnen is om de hoeveelheid en de nettoverkoopprijs afzonderlijk op productbasis vast te leggen.
Commentaar van TİCİS: De kwaliteit van optimistische groei moet niet alleen worden gezocht in de omzetstijging van TL, maar ook in de verkochte hoeveelheid, de productwaarde en de geïnde bijdrage. Het management kan drie afzonderlijke lijnen in de begroting openen: impact op de prijs, de impact op de hoeveelheid en de impact op de productmix. Dit onderscheid evalueert de prestaties van het verkoopteam nauwkeuriger. Het beschouwen van de groeiende omzet als gevolg van prijsstijgingen als een compleet nieuw klantensucces levert onrealistische doelstellingen op voor de volgende periode.
Voorbeeld 2: contante behoeften bij hoge verkopen
Laten we aannemen dat de jaarlijkse termijnverkoop 36,5 miljoen TL bedraagt en dat de verzamelperiode 40 dagen bedraagt. In het eenvoudige model, waarbij de omzet gelijkmatig over het jaar wordt verdeeld, bedraagt de gemiddelde handelsvordering ongeveer 4 miljoen TL: 36,5 miljoen gedeeld door 365 keer 40. Als de incassoperiode toeneemt tot 55 dagen terwijl de omzet gelijk blijft, zullen de vorderingen bij benadering 5,5 miljoen TL bedragen. Het verschil van 1,5 miljoen TL geeft de hulpbron aan die voor een langere periode loyaal blijft aan klanten. Dit bedrag is geen direct verlies; is de behoefte aan financiering.
Laten we nu aannemen dat de omzet met 20 procent stijgt en dat de verzameltermijn 55 dagen blijft. De jaarlijkse omzet zal 43,8 miljoen TL bedragen, de geschatte vorderingen zullen 6,6 miljoen TL bedragen. Vergeleken met het begin zijn er 2,6 miljoen TL meer middelen gekoppeld aan debiteuren. Het bedrijf is misschien gegroeid; De kluis kan echter onder druk staan. Als ook de voorraadbehoefte toeneemt, is de totale resourcebehoefte hoger. De verandering in de volwassenheid van leveranciers kan deze behoefte verkleinen of vergroten. Elk element moet afzonderlijk worden gemodelleerd.
TİCİS-aanbeveling: voeg een extra werkkapitaalregel toe naast de nieuwe verkoopdoelstelling. Laat het verkoopteam de financiële impact hiervan zien en verleng de looptijd naar de klant. Vergelijk de korting die wordt gegeven om de incasso te versnellen met de werkelijke financieringskosten. In dit voorbeeld zijn geen BTW, seizoensinvloeden, contante verkopen en oninbare vorderingen opgenomen; Het echte werk wordt gedaan met maandelijkse klantgegevens. Het monitoren van het verschil tussen winst en contant geld is niet bedoeld om de groei te belemmeren, maar om deze te financieren.
Voorbeeld 3: terugverdientijd van de investering en contante waarde
Laten we aannemen dat de initiële investering van een machine 5 miljoen TL bedraagt, en dat deze aan het einde van elk jaar gedurende drie jaar 2 miljoen TL netto operationele cash oplevert. De eenvoudige aflossingstermijn bedraagt 2,5 jaar. Dit verslag verklaart echter niet de tijdswaarde van geld, de waarde na drie jaar en tussentijdse financiering. Het laat alleen maar zien hoe lang het duurt om de totale investering met gelijke jaarlijkse contanten te dekken. Daarom is dit alleen niet voldoende voor de goedkeuring van investeringen.
Als we het jaarlijkse discontopercentage van 20 procent accepteren, bedraagt de contante waarde van het driejarige contante geld ongeveer 4,21 miljoen TL. Wanneer de initiële investering buiten beschouwing wordt gelaten, bedraagt de netto contante waarde ongeveer min 0,79 miljoen TL. De berekening is 2 miljoen gedeeld door 1,20, plus 2 miljoen gedeeld door 1,20 kwadraat, plus 2 miljoen gedeeld door 1,20 in de derde macht, minus 5 miljoen. 20 procent is hier slechts een voorbeeldpercentage en is geen marktaanbeveling of voorspelling voor 2027.
Als de machine aan het eind van het derde jaar of een langere levensduur een inruilwaarde heeft, kan dit het resultaat veranderen; In het voorbeeld wordt uitgegaan van nul. Er wordt ook rekening gehouden met extra werkkapitaal, belastingen, onderhoud en vertraging in de inbedrijfstelling. TİCİS-commentaar: Terugverdientijd en netto contante waarde beantwoorden verschillende vragen. De eerste vertelt je grofweg wanneer het geld terugkomt; De tweede onderzoekt de productie van economische waarde onder de gekozen disconteringsvoet en kasaannames. Het investeringsdossier moet zowel de maatstaven als de bron van de aannames tonen.
Voorbeeld 4: onzichtbare inkoopkorting
Stel dat een leverancier 5 procent korting biedt als u in één keer voorraad voor zes maanden koopt. Als het normale aankoopbedrag 1 miljoen TL bedraagt, bedraagt de korting 50 duizend TL. Maar door deze aankoop blijft het geld voor langere tijd in de aandelen zitten. Opslag, bederf, ontwerpwijzigingen en financieringskosten kunnen oplopen. Het berekenen van de korting op het gehele aankoopbedrag en het negeren van de voorraadkosten kan de richting van de beslissing veranderen. De vergelijking moet gemaakt worden op basis van welk inkoopschema wij aan dezelfde vraag voldoen.
Laten we in het vereenvoudigde voorbeeld aannemen dat de bulkaankoop gemiddeld 500.000 TL extra voorraad bevat en dat voor deze hulpbron jaarlijkse eenvoudige financieringskosten van 30 procent gedurende zes maanden gelden. Aanvullende financiering zou ongeveer 75 duizend TL bedragen: 500 duizend maal 30 procent maal een half jaar. Alleen al met deze aanname zijn de financieringskosten 25.000 TL meer dan de korting. Omdat de daadwerkelijke voorraadvermindering en het betalingsschema anders zullen zijn, moet de daadwerkelijke berekening worden gemaakt met dagelijkse of maandelijkse saldi.
TİCİS-aanbeveling: meet aankoopsucces niet alleen aan de verlaging van de eenheidsprijs. Denk hierbij aan de totale aanschafkosten, kwaliteit, leverbetrouwbaarheid en voorraadgebonden middelen bij elkaar. Bulkaankopen kunnen soms zinvol zijn omdat dit de leveringszekerheid biedt; Dit voordeel moet ook duidelijk worden geschreven. Het doel is niet om elke bulkaankoop af te wijzen, maar om te weten onder welke voorwaarden de korting waarde creëert. Het optimistische scenario is om met de leverancier samen te werken op het gebied van leveringsschema, flexibiliteit en prijs.
Voorbeeld 5: prijsstijging en vraagverlies
Laten we in eerste instantie uitgaan van 10.000 producten, een eenheidsprijs van 1.000 TL en een variabele kosten per eenheid van 700 TL. De totale bijdrage bedraagt 3 miljoen TL. Als de prijs met 10 procent stijgt naar 1.100 TL en de hoeveelheid met 8 procent daalt naar 9.200 eenheden, zal de bijdrage 3,68 miljoen TL bedragen als de eenheidskosten ongewijzigd blijven. Omzet stijgt licht van 10 miljoen TL naar 10,12 miljoen TL; De bijdrage varieert in verschillende tarieven. Dit geeft aan dat omzet en contributie afzonderlijk moeten worden gemonitord in de prijsbeslissing.
Als tegelijkertijd de variabele kosten per eenheid met 15 procent stijgen tot 805 TL, zal de bijdrage 2.714 miljoen TL bedragen. Hoewel er sprake is van een prijsstijging en een beperkte omzetgroei, blijft de bijdrage dus onder het beginniveau. Beide rekeningen hebben geen vaste kosten, geen belastingen en geen financiering. De werkelijke prijsreactie van de klant is vooraf niet met zekerheid bekend. Het gegeven hoeveelheidsverlies van 8 procent is een rekenvoorbeeld en geen schatting van de vraag. Het echte bedrijf kan verschillende reacties zien van verschillende klanten en productgroepen.
Commentaar van TİCİS: Het besluit om de prijs te verhogen moet worden genomen door de kosten, de vraag en de productmix samen in overweging te nemen. In plaats van hetzelfde tarief toe te passen op alle producten, kan gekeken worden naar de klantwaarde, alternatieve producten en servicedekking. Kleine prijsproeven kunnen worden gevolgd met de acceptatiegraad van biedingen en gegevens over herhaalde bestellingen. De optimistische benadering is om de waarde die de klant ontvangt en de service die het bedrijf biedt beter te definiëren, naast het verhogen van de prijs.
17. Woordenboek van indicatoren en verkeerde lezingen
Een dalende inflatie betekent niet dat de prijzen terugkeren naar hun vroegere niveaus. Een daling van het prijsstijgingspercentage verschilt van een daling van het algemene prijsniveau. Wanneer in de operationele begroting wordt uitgegaan van een lagere inflatieaanname mag er niet van worden uitgegaan dat de kostenstijgingen uit het verleden zullen verdwijnen. Bovendien zijn de jaarlijkse gemiddelde inflatie en de eindejaarsinflatie niet dezelfde maatstaf. De gemiddelde kostenstijging op de begroting is tevens afhankelijk van de maand waarin gedurende het jaar de uitgaven worden gedaan. Daarom is het belangrijk om de periode en de meting in de brontabellen te schrijven.
Reële groei heeft betrekking op de verandering in de economische activiteit, exclusief prijseffecten. De groei van de economie van het land betekent niet dat elk bedrijf in hetzelfde tempo zal groeien. De sectormix, klantengroep, marktaandeel en concurrentiekracht van het bedrijf verschillen. Nationale groeiverwachtingen vormen een eerste raamwerk; Met order-, capaciteits- en klantgegevens wordt het bedrijfsbudget vastgesteld. Als u de macroprognose rechtstreeks als verkoopdoel zou gebruiken, zou u het tussenliggende mechanisme omzeilen.
Er moet worden uitgelegd welk inflatiepercentage wordt gebruikt bij het onderscheiden van nominale rente van reële rente. Berekening met inflatie uit het verleden levert een maatstaf met terugwerkende kracht op; De berekening die gemaakt wordt met de verwachte inflatie is gebaseerd op de verwachting. Eenvoudig aftrekken levert geschatte resultaten op. De completere relatie is één plus de nominale rente gedeeld door één plus het inflatiepercentage en afgetrokken door één. Gegevens over verschillende looptijden of verschillende perioden mogen niet willekeurig in dezelfde formule worden gebruikt. De eigen kosteninflatie van het bedrijf kan afwijken van de algemene index.
Koopkrachtpariteit is een statistisch vergelijkingsinstrument dat rekening houdt met prijsverschillen tussen landen. Het wordt niet gelezen als de wisselkoers die een bedrijf morgen zal gebruiken of de waarde die de wisselkoers zou moeten bereiken. Loon kan nuttige context bieden bij vergelijkingen van productiekosten en marktomvang; Maar de echte investeringsbeslissing vereist ook fiscale, efficiëntie-, logistieke, financierings- en juridische voorwaarden. Een lager prijsniveau tussen twee landen betekent niet voor elk bedrijf een hoger rendement. Methodebeschrijving van de Wereldbank
Een kredietlijn is niet hetzelfde als beschikbaar contant geld. De voorwaarden van de limiet kunnen het beoogde gebruik, de garantie en de geldigheid ervan zijn. Op dezelfde manier is het te ontvangen bedrag op de balans geen geld met een bepaalde incassodatum. In de liquiditeitstabel moet het management afzonderlijk de aanwezige contanten, de afgeronde incasso, de beschikbare financiering en de middelen waarover nog moet worden onderhandeld weergeven. Dit onderscheid is vooral belangrijk tijdens perioden van snelle groei; Positieve verkoopvooruitzichten kunnen de erkenning van een kastekort vertragen.
18. Implementatiepatroon van twaalf maanden voor management

Het doel van het eerste kwartaal is om budgetaannames te relateren aan feitelijke gegevens. Verkoop-, inkoop-, productie- en financiële teams moeten dezelfde initiële gegevens gebruiken. Het ene team praat over het orderbedrag, het andere over gefactureerde verkopen en het derde over incasso's kan beslissingen verstoren terwijl er schijnbaar een overeenkomst ontstaat. Er zijn gemeenschappelijke definities geschreven; Per product-, klant- en projectbasis wordt bepaald welke gegevens wanneer worden bijgewerkt. TİCİS beschouwt deze fase als een beslissingsinfrastructuur en niet als een rapportagelast.
In het tweede kwartaal worden de eerste resultaten vergeleken met de begroting. Er wordt onderscheiden of het verschil te wijten is aan prijs, hoeveelheid, wisselkoers, kosten of timing. Wanneer er een afwijking wordt geconstateerd, wordt er ingegrepen op basis van de oorzaak, in plaats van dat in één keer het gehele budget wordt gecorrigeerd. Als de ophalingen vertraging oplopen, is het verhogen van de verkoopdoelstelling wellicht niet de oplossing. Als het knelpunt de productie is, kan het verhogen van het advertentiebudget het leveringsprobleem vergroten. De uitkomst van de managementvergadering moet niet alleen een verklaring zijn, maar een besluit met een duidelijke verantwoordelijkheid en datum.
Investerings- en capaciteitsbeslissingen worden in het derde kwartaal opnieuw beoordeeld. Zijn de winsten in het eerste halfjaar permanent of een eenmalige klant- of prijsimpact? Is orderzicht voldoende voor nieuwe capaciteit? Is het leveranciers- en personeelsplan gereed? De antwoorden op deze vragen bepalen de omvang van de investering. Als het optimistische scenario werkelijkheid wordt, kan de gecontroleerde groei worden versneld; Als aan bepaalde voorwaarden niet wordt voldaan, kan een deel van de investering worden uitgesteld. Veerkracht is geen mislukking, maar het beheer van hulpbronnen onder onzekerheid.
Bij het opstellen van de begroting voor volgend jaar in het laatste kwartaal wordt de juistheid van eerdere aannames geëvalueerd. Welke indicatoren gaven een vroegtijdige waarschuwing en welke zorgden voor onnodig lawaai? In welk klantensegment steeg de bijdrage, bij welk project liep de cash vertraging op? Deze evaluatie wordt niet gedaan om mensen de schuld te geven, maar om ervoor te zorgen dat het model leert. De bron van voorspellingsfouten kan een gebrek aan gegevens, onjuiste aannames of een implementatieprobleem zijn. Elk vereist een andere oplossing.
De aanbeveling van TİCİS is om tijdens managementvergaderingen een samenvatting van één pagina te gebruiken die zich op maximaal enkele cruciale beslissingen concentreert. Het gedetailleerde rapport is op de achtergrond beschikbaar; De samenvatting toont de gewijzigde aanname, de verwachte impact, de voorgestelde actie en de beslissingsdatum. Kleuren moeten gebaseerd zijn op echte criteria en mogen niet alleen worden gebruikt om de aandacht te trekken. Als vooraf is gedefinieerd wat er moet gebeuren als een indicator rood is, wordt het een instrument voor indicatorbeheer. Verder blijft het een scherm dat er leuk uitziet maar geen beslissingen oplevert.
19. De optimistische maar afgemeten verwachtingen van TİCİS voor 2027
TİCİS schat dat de sterkste kansen bij de voorbereiding op 2027 liggen op het gebied van de eigen controle van bedrijven. Betere registratie, kortere inzameling, minder verspilling, nauwkeurigere prijzen en selectievere investeringen; Het kan worden gestart zonder te wachten tot alle externe omstandigheden positief zijn geworden. Als de macro-economische stabiliteit sterker wordt, kan de impact van deze voorbereidingen zichtbaarder worden. Ons optimisme is niet gebaseerd op de bewering dat elk bedrijf op hetzelfde moment hetzelfde resultaat zal bereiken. Het is gebaseerd op het vermogen van het voorbereide bedrijf om te profiteren van veranderende omstandigheden.
Aan de financieringskant verwachten wij dat het mogelijke herstel het meest efficiënt kan worden benut door bedrijven met een transparante cashflow en realistische investeringsplannen. Aan de verkoopkant verwachten we dat bedrijven die de behoeften van de klant correct begrijpen en betrouwbare service bieden, hun andere waarden dan de prijs beter kunnen aantonen. Aan de productiekant verwachten wij dat het efficiënt gebruiken van de bestaande capaciteit net zo belangrijk is als grote investeringen in veel bedrijven. Dit zijn geen officiële schattingen, maar eerder voorwaardelijke beoordelingen die TİCİS voor dit rapport heeft ontwikkeld.
Kunstmatige intelligentie en automatisering zijn daarbij belangrijke instrumenten. De waarde van technologie is echter niet dat zij het doel en de verantwoordelijkheid van het werk uitsluit; Het helpt mensen snellere en consistentere beslissingen te nemen. De maatstaf voor succes is niet de naam van de gebruikte tool, maar de geverifieerde tijd-, kwaliteit- en kostenbesparingen. Het TİCİS-voorstel is bedoeld voor toepassingen die klein beginnen, de resultaten meten en groeien met behoud van controle. Deze aanpak transformeert investeringen in technologie van een modekeuze in een zakelijke beslissing.
De voorbereiding op 2027 kan immers niet beperkt worden tot het correct voorspellen van één wisselkoers, rente of groeicijfer. Het is noodzakelijk om beslissingen te nemen die onder meer dan één voorwaarde kunnen werken, de realisaties te monitoren en aan te passen wanneer dat nodig is. De tabellen, voorbeelden en interactieve hulpmiddelen van dit rapport moeten in combinatie met dit doel worden gebruikt. De echte waarde komt naar voren wanneer het bedrijf zijn eigen gegevens plaatst. Het voorstel van TİCİS is om een managementsysteem op te zetten dat beter voorbereid is op de toekomst, in plaats van ervan uit te gaan dat het de toekomst zeker kent.
20. Meetdiscipline: de indicator verbinden met de beslisregel
Wil een managementindicator nuttig zijn, dan moeten de definitie, de bron, de updatefrequentie en de verantwoordelijke persoon duidelijk zijn. Als bijvoorbeeld alle verkopen of alleen verkopen op krediet worden gebruikt bij de berekening van de afhaaldagen, verandert het resultaat. Het vergelijken van de vorderingen aan het einde van de maand met de jaarlijkse omzet kan misleidend zijn in een seizoensbedrijf. Het management moet dezelfde definitie over de perioden heen handhaven, en historische vergelijkingen openbaar maken wanneer de definitie verandert. Als wordt opgeschreven uit welk systeem de gegevens komen en wie deze heeft geverifieerd, is de rapportage niet meer persoonsafhankelijk.
Drempelwaarden worden ook bepaald door het bedrijfsleven. Dezelfde beursdag of dezelfde schuldgraad kan niet voor ieder bedrijf als veilig worden beschouwd. Seizoensgebondenheid van het bedrijf, duurzaamheid van het product, klantcontracten en doorlooptijd zijn verschillend. De drempel moet worden gekoppeld aan de contante behoeften die het bedrijf kan dragen, evenals aan historische gegevens. De impact op de hulpbronnen van een verlenging van de verzamelperiode met één week wordt bijvoorbeeld berekend; vergeleken met de bestaande kasbuffer. Een gekleurde waarschuwing is dus economisch zinvol.
Het veranderen van de indicator en het automatisch nemen van de beslissing zijn niet hetzelfde. Een omzetdaling kan het gevolg zijn van vraaguitval, vertraging in de levering of een tijdelijke niet-voorraad van het product. Voor hetzelfde cijfer zijn drie verschillende interventies nodig. De aanbeveling van TİCİS is om na de waarschuwing een korte oorzaakbeoordeling en een verantwoorde beoordeling uit te voeren. Geautomatiseerd systeem kan gegevens versnellen; De context van het besluit moet behouden blijven. Vooral bij langetermijnbeslissingen zoals investeringen en kredieten mogen transacties niet op één enkele indicator worden gebaseerd.
De gegevensleeftijd moet zichtbaar zijn op het beheerscherm. Het tegelijkertijd tonen van actuele verkoop- en voorraadinformatie van drie maanden geleden kan misleidende integriteit creëren. Ontbrekende gegevens mogen niet als nul worden beschouwd; moet als onbekend worden gemarkeerd. Geen omzet is een reële situatie, er komen geen gegevens binnen is een andere situatie. Het handhaven van dit onderscheid is waardevoller dan een systeem dat zeer geavanceerd lijkt maar onjuiste resultaten oplevert. De volledigheid van de gegevens moet ook in de checklist worden opgenomen.
Ten slotte moet een kort verslag worden bijgehouden van elke belangrijke beslissing: gebruikte aanname, verwachte uitkomst, verantwoordelijke, beoordelingsdatum en feitelijke uitkomst. Deze gegevens zijn de leerbron voor de volgende begroting. Het is ook riskant om een succesvolle beslissing te herhalen zonder te begrijpen waarom deze succesvol was; Het resultaat dat bij toeval ontstaat, kan als een succes van de methode worden beschouwd. De door TİCİS voorgestelde discipline transformeert de ervaring van de onderneming in bedrijfskennis. Zo wordt het rapport 2027 een managementkader dat het hele jaar door wordt gebruikt, in plaats van een tekst die één keer wordt gelezen en vervolgens wordt afgesloten.