
TİCİS TURQUÍA · 28.10.2026
MESA DE INVESTIGACIÓN TİCİS · 28 OCTUBRE 2026
Lea 2027 para su negocio
Visión oficial, 13 fichas sectoriales y escenarios empresariales cambiantes. Expectativa optimista de TİCİS; Se basa en la eficiencia, una financiación sana y un crecimiento medido.
Ver el informe completo ↓ · Abrir el laboratorio de escenarios ↓
Fabricación y maquinaria
Dato de referencia: En septiembre de 2026, el índice de precios al productor nacional aumentó un 27,38% anual y el índice de productos manufactureros aumentó un 29,09%. Este índice no significa que todos los gastos o margen de beneficio del negocio cambien al mismo ritmo. TURKSTAT D-PPI
Perspectivas: Incluso si la demanda se recupera, los costos de la energía, el financiamiento y los bienes intermedios importados pueden presionar los márgenes. La decisión de aumentar la capacidad debe tener en cuenta la utilización de la capacidad actual y los pedidos confirmados. Riesgo: La combinación del tipo de cambio y el retraso en la entrega de las importaciones de maquinaria aumenta el costo de la inversión. Indicadores a seguir: consumo de energía unitario, utilización de capacidad, cancelación de pedidos y antigüedad del inventario. 90 días: calcular el margen de contribución por producto; Compare las inversiones en mantenimiento y eficiencia energética con ahorros mensurables. Calcular el servicio de la deuda en un escenario de bajas ventas para inversión en capacidad con nueva deuda.
Leer el análisis sectorial detallado →SIMULACIÓN HIPOTÉTICA · NO ES UNA ESTIMACIÓN
Laboratorio de decisión y sensibilidad.
La selección del sector cambia el panel de lectura. Las cifras siguientes no son estimaciones de la industria, sino suposiciones educativas que pueden cambiarse. Compare tres condiciones de muestra o ingrese sus propios valores. Los datos se calculan en su navegador; no se envía al servidor.
Datos operativos y supuestos de shock
Método de cálculo y límites.
Nuevas ventas = ventas iniciales × (1 + cambio de cantidad) × (1 + cambio de precio). Los gastos variables son proporcionales a la cantidad; El tipo de cambio/costo unitario se aplica a los gastos importados y el costo unitario local se aplica a los gastos internos. La eficiencia reduce ambos gastos variables por la misma cantidad. Los gastos fijos no cambian. Contribución = ventas − gastos variables − gastos fijos; Se excluyen impuestos, depreciaciones y gastos financieros corrientes.
Interés adicional = préstamo a tasa variable × cambio de punto de interés / 100; La deuda se considera fija por 12 meses. El valor negativo es el ahorro de intereses; No significa que el interés total sea negativo. Efecto fuente del vencimiento = nuevas ventas / 365 × diferencia del día de cobro + nuevo gasto variable / 365 × (diferencia del día del inventario − diferencia de vencimiento del proveedor). Esta medida aproximada sólo considera la variación diaria; No se incluye el impacto del crecimiento sobre las cuentas por cobrar iniciales y los saldos de inventario.
Indicador de cambio de liquidez = diferencia de contribución − interés adicional − efecto del recurso de vencimiento. Este indicador no es el saldo de caja real ni el flujo de caja neto; No se incluyen IVA, impuestos, inversión, pago de capital, estacionalidad y efectivo disponible. La comparación de escenarios utiliza sus cinco principales insumos comerciales con un conjunto de tres shocks de muestra fijos. Estos conjuntos no son probabilidades, puntajes crediticios ni predicciones de la industria.
Informar contenidos
- Resumen ejecutivo
- 1. Leer las predicciones correctamente
- 2. Financiamiento: del mercado mundial a la oferta de crédito empresarial
- 3. Flujo de caja, precio y poder adquisitivo
- 4. Diseño de escenarios y análisis de sensibilidad.
- 5. Sectores: Evaluaciones condicionales de TİCİS
- 6. Lista de verificación para la junta directiva
- 7. Límites de fuente y método
- 8. Marco de decisiones TİCİS 2027: hacer financiable el crecimiento
- 9. La opinión del comité de crédito: pasar el caso de la narrativa a la evidencia
- 10. Gestión de efectivo: leer juntos el plan semanal y mensual
- 11. Precios: separar el crecimiento de las ventas de la creación de valor
- 12. Decisiones de inversión: capacidad, eficiencia y flexibilidad
- 13. Mano de obra, competencia y automatización
- 14. Expedientes industriales: convertir las expectativas en decisiones comerciales
- 15. De las condiciones globales de crédito a la oferta de crédito del negocio
- 16. Aplicaciones numéricas: ¿cómo leer los resultados?
- 17. Diccionario de indicadores y malas interpretaciones.
- 18. Patrón de implementación de gestión de doce meses
- 19. Las expectativas optimistas pero mesuradas de TİCİS para 2027
- 20. Disciplina de medición: conectar el indicador con la regla de decisión
Investigación TİCİS | Fecha de corte de datos: 28 de octubre de 2026
Este estudio distingue entre objetivos y pronósticos oficiales y evaluaciones condicionales de TİCİS. Las predicciones no son realizaciones. Las situaciones de las empresas, los subsectores, las estructuras de clientes y los acuerdos de financiación son diferentes. Los números no sustituyen el asesoramiento financiero, legal o de inversión específico para transacciones.
Resumen ejecutivo
Vincular el presupuesto de 2027 a una previsión única de tipo de cambio, inflación o tipos de interés crea fragilidad. Las empresas primero deben ver sus vencimientos de financiamiento, posiciones abiertas en moneda extranjera y cobros a clientes; Luego necesita probar sus supuestos de ventas y costos en al menos tres escenarios. El aumento de la facturación nominal por sí solo no indica que el volumen de ventas real o la rentabilidad hayan aumentado. La disponibilidad de financiación no depende sólo del tipo de interés oficial: el apetito de los bancos, las garantías, el balance de la empresa y el coste de financiación global son todos decisivos.
Expectativa TİCİS: El año 2027 puede crear productividad, nuevos mercados y oportunidades de inversión calificadas para las empresas en Türkiye si se produce una disminución permanente de la inflación y se fortalece la previsibilidad de las condiciones de financiación. Esta evaluación optimista no es una garantía de rentabilidad ni una previsión oficial; Los precios de la energía dependen de la evolución de la financiación y la demanda externa. Si las condiciones son peores de lo esperado, los resultados cambiarán.
Comentario TİCİS: La capacidad de la empresa para capitalizar oportunidades depende de qué tan bien mide su ciclo de efectivo y sus costos. El alcance de la prueba de resistencia debería ser más amplio para la producción sensible a la energía, los contratistas que realizan negocios a precio fijo a largo plazo, los prestatarios de moneda extranjera sin ingresos en moneda extranjera y los exportadores que dependen de un pequeño número de clientes.
Recomendación TİCİS: Las empresas pueden abordar las oportunidades de crecimiento en tres etapas: medir la verdadera rentabilidad de los pedidos y productos existentes, probar los requisitos de deuda y efectivo de la nueva inversión con un escenario de estrés y luego pasar a una implementación gradual con objetivos mensurables. Por lo tanto, las decisiones de inversión pueden actualizarse incluso si cambia la disponibilidad de financiamiento.
1. Leer las predicciones correctamente
| Institución y fecha de publicación. | indicador 2027 | Valor | calidad |
|---|---|---|---|
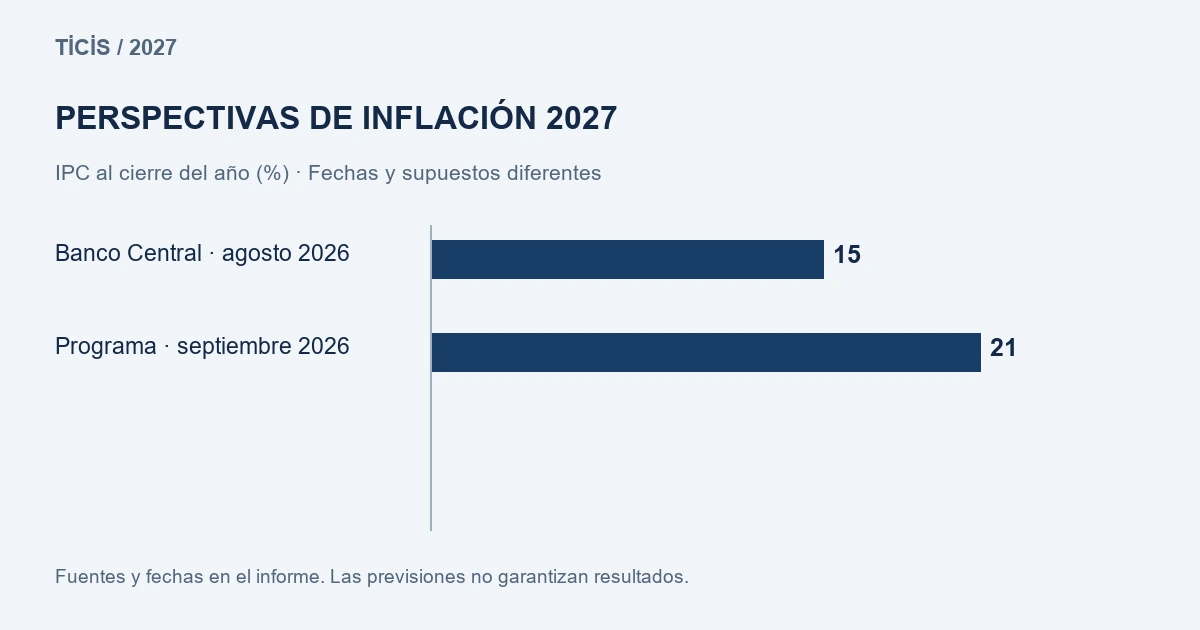
| CBRT, 13 de agosto de 2026 Presentación del Informe de Inflación III | IPC de fin de año en Turquía | %15 | Pronóstico basado en política monetaria y otros supuestos |
| SBB, 6 de septiembre de 2026 Programa a medio plazo | IPC de fin de año en Turquía | %21 | Objetivo del programa |
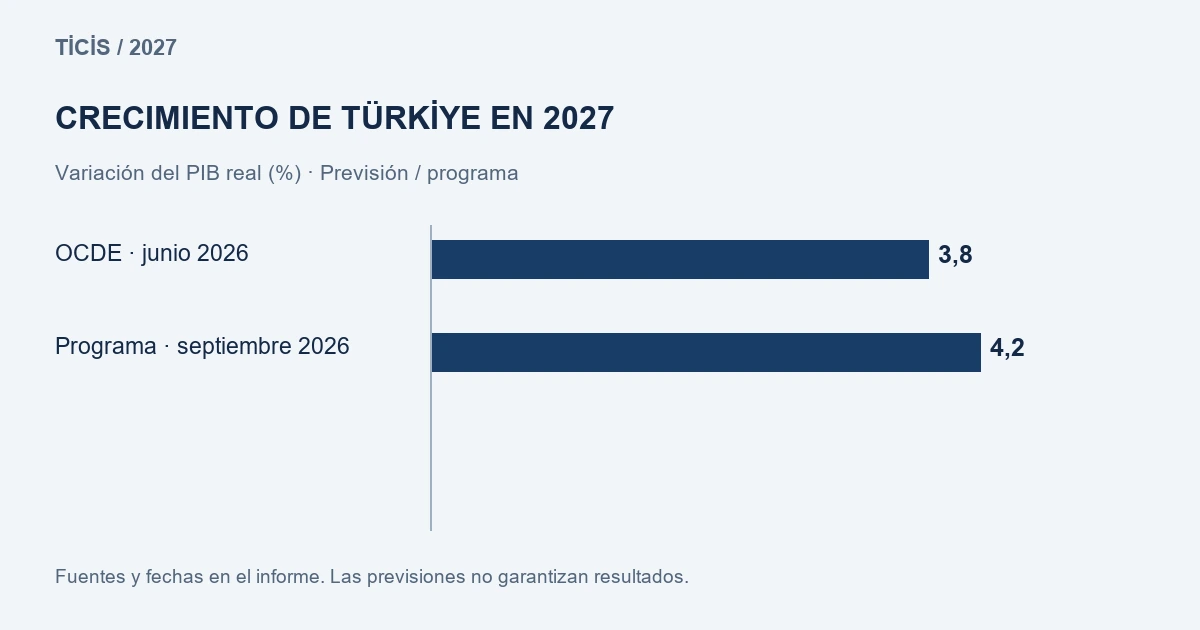
| SBB, 6 de septiembre de 2026 Programa a medio plazo | Crecimiento del PIB real de Turquía | %4,2 | Previsión del programa |
| OCDE, 3 de junio de 2026 Perspectivas económicas | Crecimiento del PIB real de Turquía | %3,8 | Estimación de la OCDE |
| FMI, 13 de octubre de 2026 Perspectivas de la economía mundial | Crecimiento real mundial | %3,4 | Pronóstico global, no pronóstico de Turquía |
Las fechas, los métodos y los conjuntos de información de estas estimaciones difieren; Los promedios aritméticos no producen una estimación corporativa. El IPC representa la canasta de consumo de los hogares; El aumento de la canasta energética, salarial, de alquiler o de maquinaria importada de la empresa no tiene por qué ser el mismo. El hecho de que la inflación anual caiga a una determinada tasa a finales de 2027 no indica que todos los costos aumentarán a esa tasa a lo largo del año.
Fuentes: presentación CBRT; Comunicado de prensa de SBB MTP, pág. 5–6; Perspectivas de Turquía en la OCDE; FMI octubre 2026. Esta tabla debe actualizarse cuando se publiquen estimaciones más recientes.
2. Financiamiento: del mercado mundial a la oferta de crédito empresarial
Indicadores iniciales: producción, facturación y comercio exterior deben leerse juntos
Según TÜİK, la producción industrial ajustada al calendario cayó un 1,9% interanual en agosto de 2026 y la producción manufacturera disminuyó un 2,5%. Ese mes, el índice de facturación total aumentó un 31,8% interanual y el de facturación industrial un 32,6%. Los indicadores miden aspectos distintos: la producción refleja el volumen y la facturación el valor monetario de las ventas. Su lectura conjunta muestra que precios y volúmenes pueden divergir. La diferencia no equivale directamente al beneficio sectorial, la inflación ni el crecimiento del volumen de ventas de todas las empresas. TURKSTAT producción industrial · Índices de facturación TURKSTAT
El Ministerio de Comercio anunció que las exportaciones de bienes en septiembre de 2026 ascenderían a 25.976 millones de dólares y las importaciones a 31.208 millones de dólares. Se trata de valores de comercio exterior para un solo mes; No muestra el comercio de servicios ni la balanza en cuenta corriente completa. Evaluación TİCİS: el exportador debe controlar por separado la cantidad, el precio, el país de entrega y la recogida de su pedido; Un aumento en las exportaciones totales no significa un aumento en todos los sectores o negocios. Ministerio de Comercio
Al evaluar la oferta de crédito, se deben seguir la Encuesta de tendencias de préstamos bancarios del CBRT y las series de intereses de préstamos comerciales junto con la tasa de política. Los estándares y resultados de demanda de la encuesta son la evaluación de los bancos; No es una aprobación de préstamo ni una garantía de intereses específica para ningún negocio. La encuesta se puede utilizar para monitorear los estándares crediticios y la dirección de la demanda; Este informe no genera una probabilidad crediticia específica de la empresa a partir de la encuesta. datos CBRT
El Informe de Estabilidad Financiera de octubre de 2026 del FMI monitorea el aumento de los rendimientos de los bonos, las vulnerabilidades del crédito privado y los riesgos cibernéticos. Cuando el costo del financiamiento global aumenta, el costo y el apetito por el riesgo de los bancos de subcontratación pueden verse afectados; El reflejo de esto en el crédito en Türkiye no es directo ni uno a uno. La percepción del riesgo país, el balance bancario, las regulaciones, las garantías, el vencimiento de los préstamos y la situación financiera de los clientes cambian el resultado. Incluso si las tasas de interés globales caen, los préstamos de todas las empresas no se abaratarán automáticamente. GFSR del FMI
Al comparar ofertas de préstamos, incluya la asignación, la comisión, el seguro, el costo de la garantía, la tasa de interés variable y el requisito de pago anticipado en el flujo de caja total, así como el interés nominal. Enumere la moneda y fecha de uso y reembolso. Un préstamo en moneda extranjera no es barato sólo porque la tasa de interés sea baja; Los cambios en el tipo de cambio pueden aumentar el equivalente en TL de las cuotas. Si los ingresos en divisas no coinciden con la moneda y el vencimiento del préstamo, falta la cobertura natural. Evalúe los costos y riesgos de los productos de protección con un experto independiente.
Aplicación: Ingrese las obligaciones de capital, intereses y garantías para los próximos 12 meses en la tabla mensual. Calcule la brecha de efectivo en el escenario donde los préstamos no se renuevan o se retrasan. Consulte con los bancos antes de la fecha límite; Confirmar las condiciones contractuales del límite no utilizado y si realmente es utilizable.
3. Flujo de caja, precio y poder adquisitivo
El período de conversión de efectivo es aproximadamente el día de desabastecimiento + el día de cobro de cuentas por cobrar - el día de pago al proveedor. Cuando este indicador se prolonga, las necesidades de capital de trabajo pueden aumentar aunque aumenten las ventas. Dado que los días de inventario y cuentas por cobrar se calculan con valores promedio, los picos estacionales deben monitorearse por separado. Cuando se utiliza un flujo de caja semanal de 13 semanas junto con un plan mensual de 12 meses, las restricciones de pago a corto plazo se vuelven más visibles.
Calcular el margen bruto por producto y cliente. Separe qué producto genera devoluciones, descuentos, fletes, energía, desperdicio y gastos financieros. Si bien un pedido grande cuyo cobro se retrasa puede parecer rentable en el papel, puede crear un déficit de efectivo. Regular claramente las actualizaciones de precios, vencimiento, entrega y riesgo cambiario compartido en los contratos; Obtenga una opinión profesional para su aplicabilidad.
La paridad del poder adquisitivo es una herramienta de conversión estadística que tiene en cuenta las diferencias de precios de una canasta comparable de bienes y servicios entre países. No es el tipo de mercado ni el tipo de cambio futuro lo que se aplicará a los insumos importados de una empresa. A la hora de elegir el lugar de inversión, además de los costes locales como salarios y alquileres, también se deben calcular los costes de maquinaria, energía, impuestos, logística y financiación que se pagarán a precios de mercado. Metodología del PCI del Banco Mundial
4. Diseño de escenarios y análisis de sensibilidad.
Choques trabajando juntos
Las pruebas de estrés no sólo deberían cambiar cada variable individualmente. Por ejemplo, una disminución en el apetito por el riesgo global puede extender el tiempo que le toma a la empresa encontrar un nuevo préstamo y crear volatilidad en las divisas y en los costos de los insumos importados. No hay garantía de que esta relación se produzca o sea de cierta magnitud. Cuando los shocks se utilizan juntos en el modelo, no deben contarse dos veces: si ya ha reflejado el aumento del tipo de cambio en el costo de los insumos importados, no agregue el mismo aumento una segunda vez como un shock de costo general. Aplicar el aumento de interés del préstamo únicamente al monto del préstamo de interés recurrente o variable y al período correspondiente; No cambie automáticamente el precio de toda la deuda a tasa fija.
Una tarjeta de escenario debe incluir el período inicial, la unidad de la variable, la magnitud del shock, el monto calculado, los supuestos del contrato y los elementos fuera de alcance. El efecto combinado de múltiples factores no siempre es lo mismo que sumar los peores resultados por sí solos: cuando el volumen disminuye, los gastos relacionados con el volumen también pueden disminuir. A partir de los propios registros de la empresa se debe determinar qué parte de elementos como existencias, salarios, alquileres y energía es fija o variable.
Realidad, tipo de cambio y compatibilidad de vencimientos
Utilizando el cambio del ingreso nominal y el aumento de precios, el cambio real aproximado se calcula de la siguiente manera: (1 + cambio nominal) / (1 + cambio del índice de precios) − 1. Por ejemplo, la combinación de un crecimiento nominal del 30% y un aumento de precios del 20% corresponde a un aumento real de aproximadamente el 8,3%. Esto depende del supuesto de que se elija el índice de precios correcto; El índice de precios de los productos de la empresa y el IPC general no tienen por qué ser iguales. El hecho de que la realización y el cobro de ingresos caigan en fechas diferentes también puede crear una necesidad de efectivo.
Al evaluar la posición abierta en divisas, no sólo se deben comparar la deuda total a fin de año y los ingresos anuales por exportaciones; Se deben igualar los cobros esperados, las cuotas de deuda y las operaciones de cobertura confiables en cada moneda y vencimiento. Una brecha de liquidez temporal que pueda ocurrir dentro de un año puede ejercer presión sobre el negocio, incluso si el total de fin de año parece equilibrado. También se deben evaluar el riesgo de contraparte, el costo de cobertura, el límite disponible y las obligaciones contractuales.
Utilice tres escenarios: basico, pedidos actuales y supuestos de costos verificables; positivo, mejoras en ventas y cobranzas; estrés, las presiones de costes y financiación se producen junto con el debilitamiento de la demanda. Estas no son distribuciones de predicción ni afirmaciones de probabilidad de ocurrencia. Asigne una persona responsable, una fecha de revisión y un desencadenante de decisión para cada escenario.
Ejemplo: Suponiendo unas ventas de 10 millones de TL y unos gastos variables de 7 millones de TL, la contribución es de 3 millones de TL. Si las ventas caen un 10% y los gastos variables cambian al mismo ritmo que las ventas, la contribución es de 2,7 millones de dólares; Se supone que los costos fijos no cambian. Aumentar simultáneamente el costo unitario o cambiar el precio también afecta el resultado. Este ejemplo simplificado no tiene en cuenta las ganancias, los impuestos, la financiación ni el flujo de caja.
Para proyectos de inversión, incluya la instalación, capacitación, mantenimiento, seguros y capital de trabajo en el gasto inicial. Pruebe escenarios de retrasos en las ventas, sobrecostos y aumentos de intereses. En el cálculo del valor actual neto, la tasa de descuento y la moneda de los flujos de efectivo y el supuesto de inflación deben ser consistentes. El período de recuperación por sí solo no explica el valor o el riesgo del proyecto.
5. Sectores: Evaluaciones condicionales de TİCİS
Fabricación y maquinaria
Dato de referencia: En septiembre de 2026, el índice de precios al productor nacional aumentó un 27,38% anual y el índice de productos manufactureros aumentó un 29,09%. Este índice no significa que todos los gastos o margen de beneficio del negocio cambien al mismo ritmo. TURKSTAT D-PPI
Perspectivas: Incluso si la demanda se recupera, los costos de la energía, el financiamiento y los bienes intermedios importados pueden presionar los márgenes. La decisión de aumentar la capacidad debe tener en cuenta la utilización de la capacidad actual y los pedidos confirmados. Riesgo: La combinación del tipo de cambio y el retraso en la entrega de las importaciones de maquinaria aumenta el costo de la inversión. Indicadores a seguir: consumo de energía unitario, utilización de capacidad, cancelación de pedidos y antigüedad del inventario. 90 días: calcular el margen de contribución por producto; Compare las inversiones en mantenimiento y eficiencia energética con ahorros mensurables. Calcular el servicio de la deuda en un escenario de bajas ventas para inversión en capacidad con nueva deuda.
Textiles y prendas de vestir confeccionadas.
Perspectivas: La demanda del mercado exterior, las decisiones de compra de los clientes y los precios competitivos son importantes. Los costes salariales y energéticos y el tiempo de entrega deben evaluarse conjuntamente. Riesgo: dependencia de unos pocos compradores extranjeros, aumento de los costos en los pedidos a largo plazo y productos de temporada que permanecen en stock. Indicadores a seguir: tasa de respuesta de pedidos, desperdicio, plazo de cobro, concentración de clientes. 90 días: revisar la ganancia neta y la conversión de efectivo por cliente; no aumentar la capacidad basándose en expectativas de pedidos no garantizados; Pruebe la diversificación de productos y mercados con pedidos de prueba.
Automoción y subindustria
Perspectivas: El cronograma de pedidos y la transformación tecnológica de los principales fabricantes afectan a los subproveedores de manera diferente. La demanda de una pieza puede variar según la tecnología del vehículo. Riesgo: Al depender de una única plataforma, el retorno de la inversión en moldes depende del volumen del pedido. Indicadores a seguir: cambios en el cronograma del cliente, devoluciones de calidad, tasa de utilización de la máquina y renovaciones de contratos. 90 días: hacer coincidir la facturación con el riesgo de inversión por cliente y plataforma; Evaluar el costo de capacidades alternativas de fabricación e ingeniería.
Agricultura y alimentación
Dato de referencia: Agosto 2026 índice de precios de los insumos agrícolas aumentó un 30,28% anual, mientras que el subgrupo de energía y lubricantes aumentó un 43,14%. Estos indicadores no representan exactamente la verdadera canasta de costos de los diferentes productos y negocios. TURKSTAT índice de precios de los insumos agrícolas
Perspectivas: Los costos del clima, el agua, la energía, los fertilizantes y la cadena de frío se reflejan de manera diferente en los subsectores. Riesgo: pérdida de cosechas y suministros, deterioro, volatilidad de los precios de los alimentos y largos plazos de cobro. Indicadores a seguir: rendimiento del producto, consumo de agua, desperdicio, período de existencias y precios al productor. 90 días: evaluar proveedores alternativos y capacidad de almacenamiento; revisar registros de calidad, trazabilidad e inocuidad de los alimentos; Verificar la cobertura del seguro con la agencia correspondiente.
Comercio minorista y comercio electrónico
Indicador de demanda actual: Si bien el índice de confianza del consumidor TURKSTAT-CBRT era de 91,9 en septiembre de 2026, disminuyó a 84,8 en octubre. El índice mide las expectativas de las encuestas; No es una previsión de ventas para el negocio. Comentario TİCİS: El debilitamiento de la confianza requiere un seguimiento cuidadoso del comportamiento del cliente, especialmente en productos cuya compra puede posponerse. Sugerencia: Realice un seguimiento de la cantidad de ventas, la cesta promedio y las cancelaciones por separado; No utilice únicamente el indicador de confianza para los cambios presupuestarios. Confianza del consumidor de TURKSTAT
Perspectivas: El poder adquisitivo, la combinación de productos y el tráfico de clientes producen resultados diferentes en diferentes grupos de productos. Riesgo: Alto stock, devoluciones, comisiones de mercado y costos de cobro de las ventas a plazos. Indicadores a seguir: tasa de rotación de existencias, contribución neta basada en productos, costo de entrega por canasta y tasa de devolución. 90 días: analizar la antigüedad de las existencias; Evaluar campañas en función de la contribución neta y el efectivo en lugar de la facturación; Compare los gastos de alquiler y personal con el escenario de bajas ventas.
Construcción y bienes raíces
Indicador de costo: El índice de costos de construcción de TURKSTAT de agosto de 2026 aumentó un 29,59% anual. El costo de un proyecto puede variar dependiendo de su etapa y distribución material-mano de obra. Índice de costes de construcción TURKSTAT
Indicador de referencia: En agosto de 2026, el índice de producción de la construcción aumentó un 2,3% anual, mientras que la construcción de edificios disminuyó un 0,9% y la construcción de estructuras no edificables aumentó un 21,8%. Estas diferencias no muestran los mismos resultados para todos los proyectos o empresas. TURKSTAT producción de construcción
Perspectivas: Las condiciones de financiación, las licencias, los costes del terreno y de los insumos son decisivos en la escala del proyecto. Riesgo: aumento de costos, retrasos en las ventas o entregas y deterioro del flujo de caja en el compromiso de precio fijo. Indicadores a seguir: Costo real, trabajo restante, cobros de preventas, cronograma de licencias. 90 días: recalcular el costo de finalización de cada proyecto; igualar el progreso y el cronograma de pagos; Revisar la legislación y disposiciones contractuales con un experto.
Turismo y alojamiento
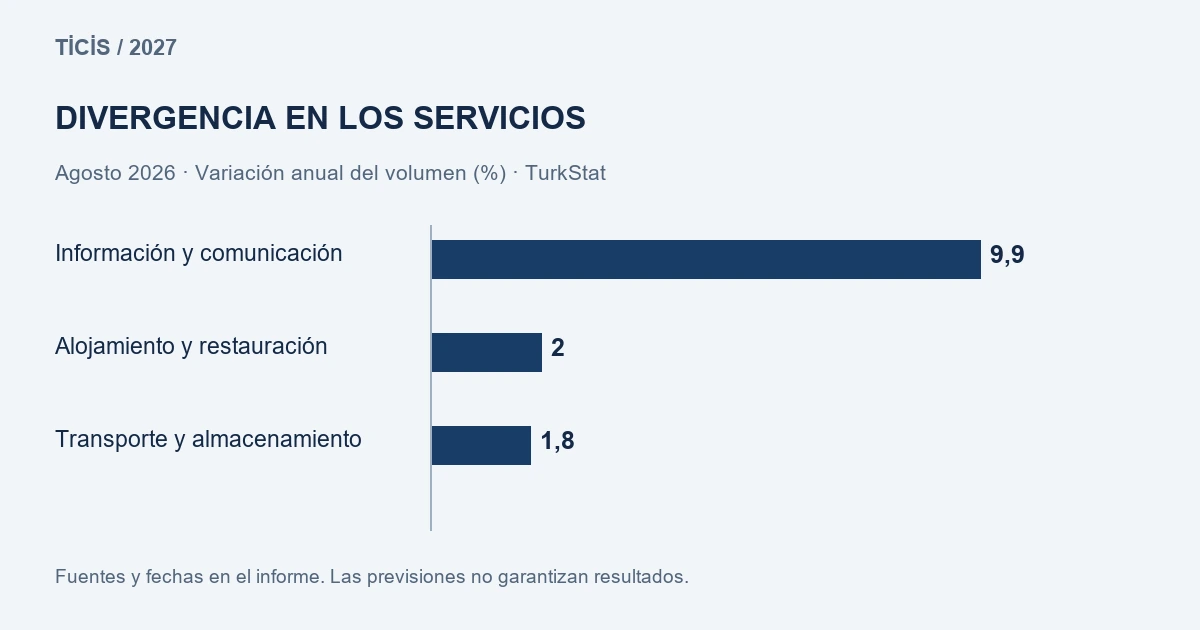
Indicador de referencia: En el boletín de TÜİK del 15 de octubre de 2026, el índice de producción de servicios de alojamiento y alimentación aumentó un 2,0% anual en agosto. Este indicador de volumen no es ocupación ni beneficio por negocio. Producción de servicios TURKSTAT
Perspectivas: La demanda se desglosa por país, temporada y canal de reserva; la ocupación por sí sola no es rentabilidad. Riesgo: Ingresos de divisas que no cubren aumentos de costos locales, comisiones de cancelación y distribución. Indicadores a seguir: ingresos netos por habitaciones, ocupación, cancelaciones, costes energéticos y de personal. 90 días: analizar los ingresos netos por canal y país del cliente; planificar reservas de efectivo fuera de temporada; Adaptar las necesidades de energía y personal a los escenarios de ocupación.
Logística y transporte
Perspectivas: Son decisivos los gastos de combustible, divisas, vehículos y mantenimiento y el volumen de comercio. Riesgo: Adaptación tardía del precio del flete al aumento del coste y devolución en vacío. Indicadores a seguir: ocupación, coste de kilometraje, combustible, retraso y cobros de clientes por vehículo. 90 días: Calcular la contribución neta por línea; revisar cómo se reflejan los tipos de cambio y de combustible en los contratos; Elaborar rutas alternativas y planes de abastecimiento.
Inversión en energía y renovables
Perspectivas: La producción, el consumo, la conexión a la red y las condiciones de financiación determinan el valor real de la inversión. Riesgo: retraso del proyecto, desviación de la estimación de producción, costo de equipo y intereses. Indicadores a seguir: perfil de consumo medido, procesos de conexión y permisos, gasto de mantenimiento y plazo de financiamiento. 90 días: probar la viabilidad con consumo horario y supuestos de producción conservadores; Verificar las condiciones de permisos, incentivos y compensaciones de fuentes oficiales actualizadas.
Tecnología, software e inteligencia artificial
Indicador de referencia: El índice de producción de servicios de información y comunicaciones de agosto de 2026 aumentó un 9,9% anual. El índice no puede interpretarse como el aumento de la facturación, los beneficios o las exportaciones de software de todas las empresas tecnológicas. Producción de servicios TURKSTAT
Perspectivas: La automatización puede ofrecer una oportunidad de eficiencia; El éxito de la tecnología depende de su uso y diseño del proceso. Riesgo: costo de infraestructura en moneda extranjera, fuga de datos, resultados erróneos y dependencia de proveedores. Indicadores a seguir: ingresos netos por cliente, costo de la nube, tasa de renovación e incidentes de seguridad. 90 días: identificar piloto de pequeño alcance; establecer control humano, autorización de acceso a datos y pruebas de seguridad; Verificar los retornos del proyecto con medición de tiempo y calidad.
Productos médicos y de salud.
Perspectivas: La regulación, la calidad, los insumos importados y el tiempo de pago son importantes para los productos y servicios. Riesgo: interrupción del suministro, impacto del tipo de cambio, cambios en las condiciones de autorización y reembolso. Indicadores a seguir: días críticos de stock, plazo de entrega, cobranza e indicadores de calidad. 90 días: revisar adquisiciones y registros alternativos para productos críticos; Verificar el permiso y las condiciones de solicitud de instituciones y expertos competentes.
Exportación y comercio internacional
Perspectivas: El crecimiento del mercado por sí solo no garantiza los pedidos de las empresas; Los costos y las exigencias de cumplimiento del importador pueden afectar el precio. Riesgo: recaudación, tipo de cambio, proteccionismo, perturbaciones en el transporte y dependencia de un único mercado. Indicadores a seguir: concentración de países y clientes, cancelación de pedidos, plazo de cobro, clasificación aduanera. 90 días: revisar la verificación del cliente y el riesgo del contrato; Determine si se aplican las regulaciones de la UE según el código de producto. Para los productos que entran dentro del alcance de CBAM, separe las obligaciones del importador de la UE de la preparación de datos por parte del fabricante. Comisión Europea
Pequeñas empresas y servicios.
Perspectivas: La demanda local, el alquiler, el personal y la estructura de recaudación a menudo producen resultados más rápidos que el indicador macro. Riesgo: mezcla de efectivo personal y comercial, falta de actualización de precios según el costo y dependencia de un pequeño número de clientes. Indicadores a seguir: caja semanal, contribución por producto, cliente recurrente y relación alquiler/facturación. 90 días: cuentas laborales y personales separadas; enumerar los gastos más importantes; Cree un plan de efectivo y un escenario de pérdida de clientes para pagos críticos.
6. Lista de verificación para la junta directiva
Ejemplos de pruebas de estrés: no hipotéticos, de probabilidad ni de predicción
Manufactura / energía: Supongamos que el gasto energético anual es de 4 millones de TL y que la producción, la eficiencia y el consumo son constantes. Un aumento del 20% en el precio unitario de la energía aumenta el coste anual en 800 mil TL para el mismo consumo. Si la empresa puede transferir la mitad del aumento de costos al precio de venta, en igualdad de condiciones, el monto descubierto será de 400 mil TL. El resultado real depende de la elasticidad del contrato y de la demanda; El cambio de volumen y los impuestos no están incluidos en este ejemplo.
Turismo / capacidad: Deje funcionar una instalación con 100 habitaciones durante 180 días. Si la ocupación disminuye del 70% al 60%, el número de habitaciones vendidas disminuye de 12.600 a 10.800. Suponiendo que el ingreso neto por habitación sea de 3.000 TL y el precio se mantenga sin cambios, la diferencia es de 5,4 millones de TL. Este monto no constituye un lucro cesante: la reducción de los gastos variables de las habitaciones desocupadas, otros ingresos y los gastos fijos deben evaluarse por separado.
Exportación/recolección: En ventas a plazo anuales de 36 millones de TL, suponiendo que las ventas se distribuyan uniformemente a lo largo del año y el período de cobro aumente de 30 a 45 días, la financiación adicional de las cuentas por cobrar es de aproximadamente 36 millones / 365 × 15 = 1,48 millones de TL. Este cálculo aproximado supone que la formación de ventas y cuentas por cobrar ocurre al mismo tiempo; Quedan excluidos el IVA, la estacionalidad y el riesgo de no recaudación. El coste de financiación anual de este importe deberá determinarse por separado en función del interés real a aplicar y de la duración.
Deuda en moneda extranjera: Si el tipo de cambio de una deuda abierta de 100.000 USD aumenta de 40 TL a 44 TL, el equivalente de TL aumenta de 4 millones de TL a 4,4 millones de TL, sin que cambien otros factores. Estas cifras son sólo ejemplos; No es una estimación del tipo de cambio. Los ingresos o transacciones de cobertura a cobrar en el mismo vencimiento y moneda pueden cambiar el efecto neto.
1. ¿Están listos el plan de caja de 13 semanas, el calendario de deuda de los próximos 12 meses y fuentes alternativas?
2. ¿Se conocen los riesgos de cobranza, los contratos y la participación de los cinco mayores clientes en las ventas totales?
3. ¿Están los ingresos en divisas y los pasivos en divisas equiparados por moneda y vencimiento?
4. Contribución neta por producto y cliente; ¿Se mide incluyendo desperdicio, devoluciones, flete y comisión?
5. ¿Se pueden sostener las inversiones en escenarios de retraso, baja demanda y aumento de costos?
6. ¿Se ha designado un responsable de recursos humanos, ciberseguridad, continuidad del suministro y cambios regulatorios?
7. Límites de fuente y método
Este informe utiliza publicaciones públicas y análisis condicionales de TİCİS a los que se accedió el 28 de octubre de 2026. Los segmentos sectoriales no son pronósticos econométricos de crecimiento del sector; Estos son ejemplos de áreas de riesgo y acción. No se ha calculado la magnitud exacta de los efectos causales entre las condiciones financieras globales y la oferta de crédito de una sola empresa. Las diferencias entre sectores, así como la escala de las empresas, los contratos y las condiciones regionales, alteran los resultados. Los datos y la legislación podrán actualizarse; La fecha y la validez deben reconfirmarse antes de la decisión.
8. Marco de decisiones TİCİS 2027: hacer financiable el crecimiento
Una expectativa optimista no significa que todas las empresas crecerán al mismo tiempo y al mismo ritmo. El enfoque centrado en las oportunidades de TİCİS comienza preguntando qué ventaja puede medir la empresa y con qué recursos aumentará esa ventaja. Ya sea que un fabricante acorte el tiempo de entrega, un hotel aumente su tasa de reserva directa o una empresa de software reduzca la rotación de clientes, puede crear valor independientemente de las condiciones macroeconómicas. Por lo tanto, en el plan 2027 se deben determinar las áreas de eficiencia que la dirección puede controlar en lugar de depender únicamente de la mejora externa.
La primera decisión es la definición de crecimiento. El importe de las ventas, la cantidad vendida, la contribución bruta, el resultado operativo y el efectivo operativo son objetivos separados. Cuando la dirección hace que sólo uno de estos sea la medida del éxito, pueden surgir incentivos inesperados. Evaluar al equipo de ventas únicamente por la facturación puede incrementar los pedidos a largo plazo y de baja contribución. Medir al equipo de compras únicamente por el precio unitario puede ocultar altos niveles de inventario y problemas de calidad. Si el equipo de finanzas se concentra únicamente en la preservación del efectivo a corto plazo, puede llevar a posponer las inversiones necesarias en mantenimiento y capacitación. El objetivo común es visibilizar las decisiones que aumentan el valor sostenible del negocio.
La propuesta de TİCİS es gestionar el presupuesto de 2027 con tres visiones separadas. La vista empresarial incluye pedidos, precios, cantidades y combinación de clientes; la visión operativa incluye producción, suministro, calidad y recursos humanos; Las perspectivas financieras deben incluir efectivo, deuda, tipo de cambio y cronograma de inversiones. El mismo supuesto no debe utilizarse de manera diferente en diferentes cuadros. Si el presupuesto de ventas supone un crecimiento con un nuevo cliente, el plan de producción continúa con la capacidad actual y el plan de efectivo supone que el cliente pagará un anticipo, no hay un presupuesto único sino tres expectativas separadas que no se apoyan entre sí. En la reunión de supuestos, estas inconsistencias deben resolverse antes de tomar una decisión.
El propósito de la reunión mensual de la junta directiva o del propietario de la empresa no es discutir todos los números. Primero se deben determinar las tres mayores desviaciones, y luego se debe diferenciar si la desviación se debe a precio, volumen, eficiencia, cronograma o cobranza. Para cada desviación significativa, se debe identificar la persona responsable, la acción correctiva, la fecha de finalización y el método de nueva medición. El optimismo se fortalece no eliminando problemas del informe, sino ampliando el campo de acción de la empresa al ver problemas corregibles de manera oportuna.
9. La opinión del comité de crédito: pasar el caso de la narrativa a la evidencia
La solicitud de financiamiento de una empresa debe poder describir la fuente de reembolso para el propósito de uso en la misma oración. Se debe concretar para qué órdenes sirve el préstamo solicitado para la compra de acciones, cuándo comenzará a operar la inversión en maquinaria y de qué clientes se cobrará la financiación a cobrar. Si la solicitud de financiación sólo muestra el tamaño de la necesidad de efectivo, la pregunta más importante del banco o del inversor queda sin respuesta: ¿como resultado de qué actividad y en qué fecha volverá este recurso?
La recomendación de TİCİS es añadir una hoja de presunción al expediente de financiación. En la tabla se muestran el volumen de ventas, el precio promedio de venta, el costo unitario, el día de cobro, el día de stock, el vencimiento de los proveedores, los pagos de inversiones y las cuotas de la deuda durante los mismos períodos. Se establece la base de cada supuesto: contrato actual, cotización, realización pasada, conversación con el cliente o escenario de gestión. El orden de vinculación y el posible orden se marcan por separado. Por lo tanto, las expectativas de crecimiento, bien intencionadas pero aún no confirmadas, no se presentan como una colección cierta.
Las ofertas deben basarse en la misma base para comparar las condiciones de financiación. La tasa anual de un banco y la tasa mensual de otro no se pueden colocar directamente una al lado de la otra. Deducir comisiones inicialmente puede reducir el monto neto disponible. Un período de gracia puede no significar que no se acumularán intereses. También supone un coste económico que la garantía cierre otras vías de financiación al negocio. Por lo tanto, comparar planes de pago utilizando entradas y salidas de efectivo reales es más significativo que simplemente comparar las tarifas en el título del anuncio o de la oferta.
El rechazo de crédito o la reducción del límite no deben atribuirse a un solo motivo. Al mismo tiempo pueden tener efecto la preferencia sectorial del banco, las limitaciones de su propio balance, la estructura de garantías, los datos financieros de la empresa y el vencimiento solicitado. La pregunta útil desde una perspectiva empresarial es qué elemento es reemplazable. Una fase de inversión más corta, capital adicional, anticipos de los clientes, compras de acuerdo con los cronogramas de los proveedores o mejores informes pueden crear diferentes soluciones. Ninguno de estos es garantía de aprobación del crédito; El objetivo es llevar a cabo la conversación de financiación con opciones concretas.
10. Gestión de efectivo: leer juntos el plan semanal y mensual

Una empresa que parece rentable anualmente puede experimentar una crisis de liquidez durante el año. Por lo tanto, un plan de efectivo de 13 semanas y un presupuesto de 12 meses no son alternativas entre sí. El plan semanal incluye salarios, impuestos, pagos de proveedores y deudas a corto plazo; El plan mensual muestra estacionalidad, necesidades de inversión y financiamiento. Las primeras semanas del plan deben prepararse en detalle y cerca de la realidad, y las semanas lejanas deben prepararse con supuestos claramente establecidos. Al comparar las recolecciones reales y planificadas cada semana, se reevalúa la confiabilidad de las semanas siguientes.
La previsión de cobros se vuelve más útil cuando comienza a nivel de cliente y factura. Contar todos los importes adeudados pero no cobrados como entradas de efectivo la próxima semana sólo traslada el problema al siguiente período. Se debe tener en cuenta el comportamiento de pago del cliente, disputas, solicitudes de reembolso y condiciones de aceptación en el contrato. Los equipos de compras y producción también deben ser notificados cuando cambie el cronograma de pagos de los principales clientes; La información que lleva el departamento de finanzas por sí sola no se refleja en las decisiones operativas de manera oportuna.
La decisión de reducir el stock también debería ser selectiva. La tasa a la que cada acción se convierte en efectivo y su papel en la continuidad de la producción no son los mismos. Una baja tasa de rotación de un repuesto crítico no significa necesariamente que sea innecesario; su ausencia puede provocar que se detenga la producción. Por otro lado, mantener en stock productos de temporada con baja probabilidad de venta a valores elevados genera riesgos tanto de financiación como de pérdida de valor. La recomendación de TİCİS es evaluar stocks por grupos operativos como suministro crítico, ventas regulares, lentitud de movimiento y riesgo de obsolescencia.
No es correcto recomendar un número único de meses para las reservas de efectivo que se pueda aplicar a todas las empresas. Son diferentes los gastos fijos, la volatilidad de la recaudación, el acceso a financiación, la estacionalidad y las obligaciones de suministro. La empresa debe calcular en cuánto tiempo puede hacer frente a sus pagos críticos en un escenario de estrés. Una línea de crédito no utilizada sólo debe considerarse un recurso de respaldo cuando se confirman sus términos y disponibilidad. Además de ser una tabla de previsión, el plan de caja es una herramienta de alerta temprana que muestra qué decisión tomará la dirección en qué fecha.
11. Precios: separar el crecimiento de las ventas de la creación de valor
La decisión de precio no es tan simple como transferir el incremento del costo al cliente. Las alternativas de los clientes, la diferenciación de productos, la confiabilidad de la entrega, la duración del contrato y la capacidad en el mercado afectan el poder de fijación de precios. La evaluación optimista de TİCİS es que las empresas que mejoran considerablemente la calidad y el servicio pueden ofrecer valor sin depender únicamente de la competencia de precios. Esto no es garantía de un aumento de precios; Requiere investigar cuánto valora el cliente cada característica.
Al preparar la tabla de contribución basada en productos, no se deben deducir del precio de venta únicamente las materias primas. También debe estar visible la parte de la comisión del canal, el embalaje, la entrega, las devoluciones, el embalaje especial, el servicio al cliente y los costes de recogida que se pueden cargar al producto en cuestión. Es posible que un mismo producto genere diferentes contribuciones en diferentes canales. El hecho de que la campaña aumente las ventas no significa que aumente la contribución total. Las necesidades adicionales de operación y financiamiento del mayor volumen después del descuento deben evaluarse por separado.
El supuesto de elasticidad precio puede comprobarse mediante pequeños experimentos. En lugar de implementar un cambio importante para todos los clientes al mismo tiempo, los resultados pueden monitorearse por producto, paquete u opción de servicio en un orden comercial apropiado y legal. El criterio de éxito no debe ser sólo la tasa de conversión, sino también la rentabilidad, la satisfacción del cliente, la recompra y la contribución neta. No se deben sacar conclusiones universales de una sola prueba, ya que los resultados pueden verse afectados por la temporada, la campaña, el comportamiento de la competencia o la combinación de clientes.
Dejar poco claro el mecanismo de cambio de precios en los contratos a largo plazo puede aumentar el riesgo de disputas. Las partes deben aclarar qué índice, qué fecha y qué método de cálculo se utilizarán. Es posible que un índice macro no represente completamente el costo real del producto. Por este motivo, la preparación comercial y la aplicabilidad jurídica del contrato deben considerarse áreas de especialización separadas. Este informe no proporciona opinión jurídica sobre la validez de ninguna disposición en particular.
12. Decisiones de inversión: capacidad, eficiencia y flexibilidad
Los proyectos de inversión no deberían incluirse en la misma categoría. La expansión de la capacidad puede satisfacer la necesidad de mayores ventas, la inversión en eficiencia puede generar ahorros mensurables en la producción actual, la inversión en cumplimiento puede servir para el mantenimiento de las condiciones operativas y la inversión en mantenimiento puede servir para la confiabilidad. Los criterios de éxito para cada proyecto son diferentes. Si bien la inversión en capacidad puede permanecer inactiva cuando el crecimiento de las ventas se retrasa, una inversión en mantenimiento bien elegida puede ayudar a cumplir con los pedidos existentes de manera más confiable al reducir el tiempo de inactividad.
La propuesta de TİCİS es calcular también la opción de no inversión para cada inversión. ¿Cuáles son los límites de mantenimiento, calidad, energía y capacidad de continuar con los equipos existentes? ¿Es posible el alquiler, la fabricación por contrato, la instalación por fases u otro acuerdo de suministro? Las alternativas deben compararse dentro de la misma calidad del producto, cronograma de entrega y marco de riesgo. El pago inicial más bajo no significa el costo total de propiedad más bajo; También se deben tener en cuenta los costos de instalación, licencias, repuestos y salida.
El período de recuperación de la inversión es un indicador fácil de entender pero limitado. Por sí solo no explica los flujos de efectivo posteriores al reembolso, el valor del dinero en el tiempo y el riesgo del proyecto. El valor actual neto ayuda a comparar el efectivo en diferentes fechas con una tasa de descuento constante. Sin embargo, la precisión del resultado del cálculo depende de las ventas, el costo, el monto de la inversión y los supuestos de descuento utilizados. Presentar una tabla de sensibilidad en lugar de un único resultado aparentemente seguro crea una base de decisión más saludable.
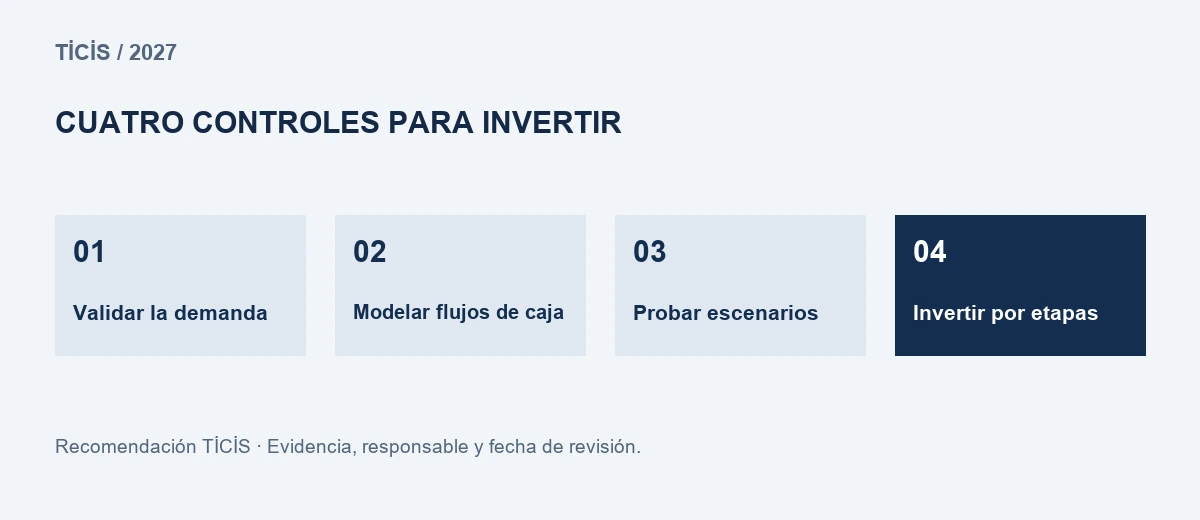
Cuando la incertidumbre es alta, la inversión incremental puede brindar oportunidades de aprendizaje. Primero se prueba una capacidad piloto o un grupo de productos limitado; se miden la eficiencia técnica, la calidad y la demanda de los clientes; Para gastos mayores, se requieren condiciones predeterminadas. Este método no se puede aplicar a todos los proyectos y el costo unitario de pequeña escala puede ser alto. Sin embargo, es valioso en términos de clarificar la información con la que se tomarán decisiones irreversibles. El enfoque de TİCİS centrado en las oportunidades es promover la inversión en el orden correcto y con justificación verificable, en lugar de retrasar o acelerar la inversión.
13. Mano de obra, competencia y automatización
El plan de plantilla no se compone únicamente del número de empleados. La inversión en nuevos productos, mercados de exportación o maquinaria puede requerir habilidades diferentes. La empresa debe determinar las tareas críticas, la cantidad de personas que pueden realizar estas tareas y el estado de la transferencia de información. Es un riesgo de continuidad significativo si la producción, las ventas o las operaciones financieras cesan en ausencia de una persona. La documentación de procesos y la capacitación cruzada pueden aumentar la resiliencia sin grandes inversiones en tecnología.
La pregunta inicial en un proyecto de automatización no es qué tarea eliminar, sino qué proceso mejorar y en qué medida. La entrada de datos repetitiva, la comprobación de errores, la planificación de la producción o la clasificación de las solicitudes de los clientes requieren diferentes soluciones técnicas. El beneficio de la automatización no se puede calcular de forma fiable sin medir errores y tiempos de espera en el proceso actual. Antes de la implementación piloto, se deben determinar el período de referencia, la calidad de los datos y los criterios de éxito.
Los resultados de la inteligencia artificial no deben aceptarse automáticamente como correctos, especialmente en decisiones financieras, legales, sanitarias o de personal. La empresa debe determinar qué datos se envían a qué servicio, quién tiene acceso a ellos y quién controla los resultados. También se debe evaluar la gestión de datos, la continuidad del servicio, los cambios de modelo y las oportunidades de salida, así como el precio del proveedor. El comentario de TİCİS afirma que la inversión en tecnología no reduce la responsabilidad corporativa; Cuando se diseña correctamente, puede ayudar a los empleados a centrarse en un trabajo más calificado.
El presupuesto de formación también debería estar vinculado a objetivos mensurables. Al final de la formación se puede determinar qué operación se realizará con mayor precisión o rapidez y qué problema de seguridad o calidad se reducirá. El certificado de participación por sí solo puede no indicar que se ha alcanzado la competencia. La transferencia del aprendizaje a la actividad debe monitorearse mediante prácticas en el trabajo, retroalimentación y remediciones. La oportunidad optimista para 2027 es diseñar personas y tecnología para aumentar la productividad juntas, en lugar de verlas como alternativas entre sí.
14. Expedientes industriales: convertir las expectativas en decisiones comerciales
Las evaluaciones en esta sección son el análisis comercial condicional de TİCİS. No incluye ningún compromiso de ventas, rentabilidad o retorno de la inversión para toda la industria. Los resultados de las empresas que exportan, trabajan en el mercado interno, crecen con deuda o capital en el mismo sector pueden diferir. Cada expediente explica a través de qué mecanismo puede surgir la oportunidad, qué indicador monitorear y qué decisiones puede preparar la gestión. Nuestro optimismo no se basa en el supuesto de que la demanda aumentará por sí sola; Se basa en una eficiencia mensurable, una mejor selección de clientes y un uso disciplinado del capital.
Fabricación: eficiencia desde el pedido hasta la entrega
La preparación para el comienzo de 2027 para la empresa fabricante no es aumentar la capacidad de producción, sino comprender qué parte de la capacidad existente puede vender a tiempo y con una calidad aceptable. El funcionamiento de la máquina por sí solo no crea valor. Si una parte importante del tiempo de producción se dedica a cambiar ajustes, esperar el control de calidad o buscar materiales, la nueva máquina puede agravar la misma irregularidad. TİCİS considera que una inversión gradual puede dar mejores resultados en los fabricantes cuyo flujo de pedidos es visible y se miden los obstáculos.
La gerencia debe realizar un seguimiento de la conversión de cotización a pedido, la confiabilidad de la entrega, la tasa de producción correcta a la primera, las horas de retrabajo y la contribución por máquina para cada familia de productos. La utilización promedio de la capacidad puede ocultar la capacidad de la línea crítica. Una sola estación de recubrimiento o prueba puede retrasar todas las entregas mientras la capacidad total de una instalación parece vacía. En tal caso, la mejora de los cuellos de botella en lugar del aumento general de la capacidad puede generar resultados con menos capital. Esta evaluación debe realizarse con los plazos del cliente y los datos reales de producción.
En el escenario optimista, un tiempo de entrega más corto reduce la necesidad de existencias de seguridad del cliente y diferencia al proveedor con características distintas al precio. Sin embargo, se debe controlar si esta ventaja se refleja en el precio de venta o en la repetición de pedidos. Si la aceleración gratuita se vuelve permanente, es posible que el fabricante se haga cargo de la financiación del inventario del cliente. Es importante que las condiciones de entrega estándar, entrega urgente, cambio de diseño y cancelación se coticen por separado en el contrato.
La propuesta de TİCİS es realizar un estudio piloto en el primer trimestre que acorte el tiempo de entrega en una sola familia de productos. El criterio de éxito no debería ser sólo la reducción de los costos unitarios; Se debe evaluar el costo total y la contribución recaudada por producto intacto entregado. La decisión de inversión sólo debería amplificarse cuando se verifiquen juntos el resultado duradero del piloto, la capacidad de mantenimiento y la visibilidad de los pedidos. Por lo tanto, el presupuesto para 2027 pasa de un deseo abstracto de crecimiento a un aumento concreto de la producción.
Textiles: combinación de productos y economía de corto plazo
El mismo volumen de negocios en textiles y prendas de vestir confeccionadas puede generar resultados de caja muy diferentes en diferentes combinaciones de productos. Un pedido con un plazo de entrega largo, que requiere un elevado stock y que requiere frecuentes cambios de diseño no equivale a un pedido entregado en poco tiempo utilizando tejido estándar. Cuando la mano de obra, la energía, los accesorios, las muestras, el desperdicio y el financiamiento se monitorean por separado, se puede ver por qué un trabajo nominalmente costoso produce una contribución baja. El enfoque que TİCİS ve positivo para 2027 es la entrega fiable y la especialización en el grupo de productos adecuado, en lugar de competir sólo con precios bajos.
La evaluación del pedido de la empresa debe realizarse en función del cliente. El tiempo de aprobación de la muestra, el historial de cancelación de pedidos, el motivo de la devolución, el comportamiento de pago y la posibilidad de volver a realizar un pedido deben considerarse en conjunto. Si el costo de desarrollo del diseño recae constantemente en el fabricante, debe quedar claro cómo se refleja esto en el precio de oferta. La dependencia de un cliente de gran volumen puede reducir el poder de negociación y al mismo tiempo optimizar la programación de la producción. Por lo tanto, la adquisición de nuevos clientes no es sólo un objetivo de ventas sino también una forma de equilibrar el riesgo.
En la gestión de stocks se deben separar los tejidos y complementos que se pueden utilizar en materiales comunes y específicos del cliente. Si bien el material de uso general se puede evaluar en otro pedido, el producto impreso especial puede perder valor en caso de cancelación. Para material específico del cliente, se debe considerar el pago por adelantado, la fase de aprobación y la tarifa de cancelación. Estas decisiones las toman expertos en el marco del contrato y la relación con el cliente; No se debe dar por sentado que se aceptará la misma condición en todos los mercados.
La propuesta de TİCİS es revisar el plan de capacidad y recaudación de 2027 en función de la contribución recaudada por cliente. Si se quiere aprovechar la ventaja de la entrega rápida, el proveedor también debe adaptarse a la misma velocidad. Retrasar el accesorio crítico puede anular toda la ventaja. Especializarse en menos familias de productos pero correctas, reducir la carga de muestras y unificar los datos de los pedidos; Se trata de mejoras concretas que pueden evaluarse antes de realizar una costosa inversión en capacidad.
Automoción: inversión modular en transformación
La preparación para 2027 en la industria de proveedores de automóviles es una cuestión de adaptarse a la arquitectura cambiante de los productos y al mismo tiempo mantener los programas existentes para los clientes. No es correcto que todas las empresas inviertan en la misma tecnología, a la misma velocidad y en el mismo tamaño. Al ingresar a un nuevo grupo de piezas, se deben evaluar en conjunto la capacidad de ingeniería, el sistema de calidad, la necesidad de pruebas, la aprobación del cliente y el volumen de producción en masa. TİCİS cree que los proveedores que dividen la transformación en fases pueden estar mejor posicionados para capturar oportunidades y preservar el capital.
La gerencia debe monitorear el período restante del contrato según el programa, la diferencia entre el volumen proyectado y el pedido real, la recuperación de la inversión en moldes y el costo de calidad. La estimación de volumen del cliente puede no constituir un compromiso de compra definitivo. Al invertir en equipos especiales, se debe aclarar quién asumirá la reducción de volumen, el retraso en el cronograma y el cambio de diseño. La capacidad de utilizar el mismo equipo para diferentes clientes o grupos de productos crea un valor de opción significativo ante la incertidumbre.
En el escenario optimista, el servicio de ingeniería, la producción rastreable y la capacidad de resolución rápida de problemas pueden permitir la construcción de relaciones más allá de la competencia de precios. Sin embargo, el éxito en calidad por sí solo no es un éxito en efectivo. Las interrupciones de la garantía, las discrepancias en las mediciones y los largos plazos de pago deben tenerse en cuenta en la economía de la oferta. La tabla de rendimiento debe incluir las facturas aceptadas y los ingresos recaudados, así como el monto del envío.
La propuesta de TİCİS es dividir la inversión en nueva tecnología en puertas de decisión separadas: muestra, validación y producción en masa. En cada puerta se reevalúa el presupuesto, la aceptación técnica y la demanda del cliente. En lugar de aprobar una inversión importante de una sola vez, se identifican pruebas que ameritan pasar a la siguiente etapa. Esta disciplina no significa mantenerse alejado de la innovación; Garantiza que los recursos asignados a la innovación se dirijan al producto adecuado en el momento adecuado.
Agricultura y alimentación: rendimiento, desperdicio y cadena de frío
La evaluación de oportunidades en Agricultura y alimentación será incompleta si se centra únicamente en los precios de los productos. La eficiencia de la cosecha, la clase de calidad, las pérdidas de almacenamiento, el embalaje, la energía, el transporte y la recogida determinan en conjunto el resultado operativo. La porción del producto del mismo tonelaje disponible para la venta puede variar. El área que TİCİS considera positiva para 2027 es obtener mayor valor vendible de la producción actual. Inversión que reduce el desperdicio, extiende la vida útil y aumenta la confiabilidad de la entrega; pueden contribuir sin ampliar su capacidad.
El productor y el procesador deben hacer coincidir la cantidad de entrada con la cantidad de salida vendible por lotes. ¿Dónde ocurre la pérdida: en la recepción, en el procesamiento, en el almacenamiento, en la distribución? No basta con fijar un objetivo general de eficiencia sin conocer la causa de la pérdida. Encontrar un dispositivo para la cadena de frío y garantizar la continuidad de la temperatura son cosas diferentes. Se deben registrar fallas de funcionamiento, cortes de energía, retrasos en la carga y desviaciones durante el transporte.
La combinación de productos y clientes es importante frente a la volatilidad de los precios. La dependencia de un solo producto o de un solo comprador puede magnificar la volatilidad del efectivo en el siguiente período, incluso si proporciona altas ganancias en una buena temporada. El producto procesado, el suministro por contrato o las diferentes opciones de canales de venta deben evaluarse según las habilidades del negocio. No hay que olvidar que cada nuevo canal tiene devoluciones, fee de estantería, comisiones y costes de cobro. Un precio de venta más alto no significa necesariamente un ingreso neto más alto para el fabricante.
La propuesta de TİCİS es establecer objetivos separados para el rendimiento vendible y la reducción de residuos en el presupuesto de 2027, en lugar de aumentar únicamente el precio de venta. Los índices de precios de insumos y productos agrícolas pueden mostrar la dirección general; El costo real del negocio se mide por su lista de materiales y el tiempo de compra. Al evaluar las inversiones en agua, energía y almacenamiento, las afirmaciones de ahorro técnico deben probarse con las horas de uso reales. Por lo tanto, la eficiencia de los recursos se convierte en una oportunidad mensurable en términos tanto de costo como de continuidad.
Comercio minorista: de la facturación a la aportación a la cesta
En el comercio minorista y el comercio electrónico, un elevado número de pedidos no demuestra por sí solo un modelo de negocio exitoso. Se debe monitorear el aporte restante luego de deducir descuentos, comisiones, gastos de envío, costos de pago, devoluciones, empaques y gastos de adquisición de clientes. El enfoque positivo de TİCİS para 2027 es que las empresas que retengan a sus clientes no con más campañas sino con productos más precisos, entregas confiables y servicios consistentes puedan crecer de manera más resiliente. Este enfoque debe medirse canal por canal.
La dirección debe considerar la economía del mismo producto en la tienda, en su propio sitio web y en el mercado por separado. Los costos invisibles de servicio y financiamiento deben tenerse en cuenta al comparar precios entre canales. El hecho de que las ventas en el mercado parezcan altas no significa que el cobro sea temprano ni que la relación con el cliente sea propiedad del negocio. Cuando aumenta la dependencia del canal, los cambios de comisiones y la pérdida de visibilidad pueden tener un mayor impacto en el presupuesto.
La tasa de rotación de inventario debe compararse entre grupos de productos. Un producto de rápido giro y bajo margen puede producir mejores resultados en efectivo que un producto de lento giro y alto margen. Sin embargo, un stock demasiado bajo también puede causar pérdida de ventas y que los clientes cambien a otra marca. La decisión no es reducir el stock day per se; Reducir el compromiso de capital innecesario manteniendo el nivel de servicio. La relación de los motivos de la devolución con la descripción del producto, la información sobre el tamaño o los daños durante el transporte deben examinarse por separado.
La propuesta de TİCİS es incluir medidas de contribución por pedido, recompra y ventas netas después de devoluciones junto al objetivo de facturación bruta en la aprobación de la campaña 2027. El período de recuperación del gasto realizado al nuevo cliente deberá calcularse con los pedidos anteriores; Las compras repetidas que aún no se han producido no deben considerarse ingresos definitivos. El escenario de crecimiento optimista se puede configurar con menores retornos y una mejor experiencia del cliente antes que un mayor presupuesto publicitario. Estas mejoras respaldan tanto el efectivo como la confianza en la marca.
Construcción: caja del proyecto y compromiso por fases
En los sectores de la construcción y el sector inmobiliario, la rentabilidad general de la empresa debe diferenciarse de las necesidades de efectivo de un solo proyecto. Los tiempos de pago progresivo, pago anticipado, garantía, pago a subcontratistas, compra de material y cobro de ventas no ocurren en el mismo calendario. En preparación para 2027, TİCİS recomienda prestar atención a la visibilidad de la financiación de proyectos antes que al tamaño del proyecto. El escenario optimista debería incluir un aumento en el volumen de negocios, así como una mejora en las órdenes de cobro y la disciplina de ejecución.
Para cada proyecto, se debe volver a calcular la cantidad de trabajo restante, el costo requerido para completarlo y los cobros esperados. Un contrato que parecía rentable en el pasado puede diferir cuando aumentan los costos de material o mano de obra. Si la actualización del presupuesto sólo analiza la cantidad gastada, pasará por alto la presión de costos futura. El impacto del retraso en el cronograma de trabajo en los gastos generales del sitio, alquiler de equipos y costos de financiamiento debe mostrarse por separado. Este enfoque aumenta el margen de acción de la administración antes de que ocurra un daño real.
Los cambios de proyecto que se originen por parte del cliente o empleador no deben dejarse con un acuerdo verbal. Debe aclararse el alcance, el precio, el impacto en el tiempo y el mecanismo de aprobación del trabajo adicional. Los términos legales son evaluados por el experto de acuerdo con el contrato concreto. La recomendación empresarial aquí es que el trabajo realizado pero no documentado no debe utilizarse como cobro final en el plan de caja. Asimismo, el nuevo proyecto esperado no debería ser la única fuente de pago de las deudas existentes.
La propuesta de TİCİS es monitorear juntos la concentración de proyectos y los déficits de efectivo en la cartera de 2027. El hecho de que tres proyectos separados requieran pagos importantes en el mismo mes puede generar riesgos a nivel empresarial. Una decisión que parece positiva sobre la base del proyecto puede afectar la liquidez general de la empresa. Contratación por etapas, compra de stock controlada y calendario de entrega realista; hace que el crecimiento sea más manejable. Para aumentar la capacidad, primero deben ser visibles el costo de finalización y la financiación.
Turismo: ocupación, precio y aporte de los huéspedes
Aunque la tasa de ocupación es importante en el negocio turístico, no es por sí sola un indicador de éxito. El precio de la habitación, la comisión del canal, los costos de alimentos y bebidas, la energía, el personal y las condiciones de cancelación modifican el resultado. La misma ocupación puede generar diferentes contribuciones para diferentes grupos de clientes. La valoración positiva de TİCİS para 2027 es que las empresas que equilibren la temporada, mejoren las visitas repetidas y las reservas directas, en lugar de aumentar la demanda sólo en la temporada alta, pueden mejorar la calidad de los ingresos.
La dirección debe separar los ingresos por habitación de la contribución por habitación. A medida que aumentan los servicios prestados dentro del paquete, el costo puede aumentar sin aumentar el ingreso bruto. Existe un periodo de tiempo entre el precio recibido en la reserva anticipada y el coste en la fecha de prestación del servicio. Por lo tanto, la moneda del contrato, los precios de suministro y las necesidades de capital de trabajo deben evaluarse juntos. Realizar ventas en moneda extranjera no elimina automáticamente todos los riesgos de costos.
El comportamiento de cancelación y reserva debe rastrearse por fecha, país, canal y tipo de cliente. El total de la reserva que parezca elevado no debe considerarse ocupación absoluta sin tener en cuenta la tasa de cancelación. A la hora de diversificar canales hay que tener en cuenta que la venta directa también cuesta publicidad, infraestructura de pagos y atención al cliente. El objetivo no es idealizar un solo canal; es establecer un equilibrio entre coste, control y demanda.
La propuesta de TİCİS es elaborar el presupuesto 2027 con supuestos de ocupación y precios mensuales así como costo variable por huésped. Los proyectos estándar de ahorro de energía, mantenimiento y servicio deben probarse antes de que comience la temporada alta. La capacitación del personal puede vincularse a objetivos mensurables no sólo para obtener puntuaciones de satisfacción sino también para reducir la duplicación de servicios y las pérdidas operativas. El crecimiento optimista proviene de poder brindar un servicio más consistente a los mismos visitantes y a más visitantes. Este enfoque puede crear una ventaja empresarial que reduzca la competencia de precios.
Logística: kilometraje completo y calidad de contrato
En logística, el tamaño de la flota por sí solo no indica la verdadera eficiencia del negocio. La tasa de kilometraje completo, la devolución en vacío, el tiempo de espera, el mantenimiento, el combustible, el plan del conductor y el cobro deben evaluarse en conjunto. El área que TİCİS ve positivamente para 2027 es reducir el coste por unidad de servicio mediante una mejor planificación de la capacidad de transporte existente. La inversión en vehículos nuevos puede aumentar la carga financiera si se realiza sin comprender la pérdida de uso de la flota existente.
Las esperas de carga y descarga deben ser visibles al fijar el precio por cliente. Aunque el precio basado en el kilometraje parece razonable, es posible que el vehículo realice menos viajes debido a los largos tiempos de espera. El contrato debe explicar cómo se cobran las esperas, paradas adicionales, carga de regreso y servicios extraordinarios. La incertidumbre de estas cuestiones puede convertir la competencia de precios en una transferencia de costos. El negocio debe ver qué cliente utiliza la capacidad y cómo, con sus propios datos.
No se debe suponer que el costo total del transporte cambiará al mismo ritmo que cambia el costo del combustible. La proporción de combustible varía según la ruta, el vehículo, la carga y el tipo de uso. Además, en otros momentos surgen costes de mantenimiento y financiación. Al evaluar la ventaja de un contrato en moneda extranjera, la deuda en moneda extranjera, los repuestos y los costos transfronterizos deben calcularse juntos. La posición monetaria neta no puede entenderse analizando los ingresos brutos en moneda extranjera.
La propuesta de TİCİS es evaluar el plan de ruta 2027 en aporte por viaje y aporte por día vehículo. Los sistemas de seguimiento digital deben utilizarse no sólo para mostrar la ubicación, sino también para comparar la causa del retraso y el coste previsto y real. En el escenario optimista, una mejor correspondencia, menos devoluciones de vehículos vacíos y disciplina de cobranza producen más valor económico con la misma flota. La nueva capacidad debería entonces estar respaldada por una visibilidad sostenible de los contratos.
Energía: inversión adecuada al perfil de consumo
La potencia instalada por sí sola no es suficiente para evaluar la inversión en energía y energías renovables. Deben examinarse conjuntamente los horarios de consumo del negocio, el perfil de producción, las condiciones de conexión, el mantenimiento, la financiación y las limitaciones técnicas en su aplicación. En preparación para 2027, TİCİS no ve la eficiencia energética y la producción de energía como alternativas entre sí. Comprender primero dónde y por qué se produce el consumo y luego elegir la solución adecuada puede crear una secuencia de inversión más saludable.
La cuenta de ahorro no debe tener una única multiplicación que considere fija la factura pasada. Cuando cambian el volumen de producción, las horas de trabajo, las condiciones climáticas y la combinación de productos, el consumo también cambia. La comparación antes y después de la inversión debe hacerse a un nivel similar de actividad. De lo contrario, disminuir el consumo de energía a medida que disminuye la producción puede considerarse el éxito de la inversión. El plan de medición debe determinarse antes de que comience el proyecto; Es posible que los datos apropiados no estén disponibles más adelante.
En un proyecto renovable, el calendario de puesta en marcha y la fecha en la que comenzarán los ingresos o ahorros son tan importantes como el importe de la inversión. Se verifica la idoneidad técnica, permisos, conexión y condiciones de contratación del proyecto concreto. El informe no supone que ninguna empresa califique para recibir apoyo o un precio de venta particular. Elementos como el mantenimiento y la pérdida de rendimiento no deben olvidarse en el cálculo financiero. Comparar ofertas dentro del mismo ámbito también aumenta la calidad de la decisión.
La propuesta de TİCİS es establecer el presupuesto energético para 2027 en tres capas: reducir el consumo innecesario, mejorar la eficiencia de los procesos y realizar una inversión productiva adecuada. El escenario optimista es que estas tres capas trabajen juntas. La información obtenida mediante mediciones y pequeñas mejoras antes de un proyecto importante puede evitar un dimensionamiento incorrecto de la inversión más adelante. El éxito no se trata sólo de la reducción de facturas; La energía por producción debe evaluarse frente a la continuidad del mantenimiento y la contribución en efectivo real de la inversión.
Tecnología: de la automatización a la adquisición verificada
La oportunidad de 2027 para las empresas de tecnología, software e inteligencia artificial no es lograr que el cliente utilice una herramienta compleja, sino mejorar un resultado comercial mensurable. Ejemplos de estos resultados podrían incluir un tiempo de procesamiento más corto, menos errores, una mejor planificación de la demanda o una respuesta más rápida al cliente. El enfoque positivo de TİCİS es que las empresas que involucran al cliente en el proceso diario en lugar de una presentación llamativa de la solución pueden generar ingresos más permanentes.
La empresa de software debe realizar un seguimiento del monto del contrato y de los ingresos recurrentes recaudados por separado. El costo del servicio de instalación, licencia, mantenimiento y atención al cliente varía. Hacer muchas personalizaciones puede facilitar las ventas iniciales, pero el costo de mantener y volver a lanzar el producto puede aumentar. Se debe gestionar claramente qué características son partes comunes del producto y cuáles son proyectos pagos. La pérdida de clientes y la renovación de contratos son tan importantes como las ventas brutas.
En proyectos de inteligencia artificial se debe evaluar la calidad de los datos, la autoridad de acceso, el control humano y el plan de respaldo en caso de error. La precisión de las salidas automáticas se prueba según el uso previsto. Las consecuencias de un esquema de marketing incorrecto y de unas instrucciones de producción incorrectas no son las mismas. El éxito promedio del modelo no significa que el error crítico sea aceptable. El diseño de rendición de cuentas y control debe ser parte de la solución desde el principio.
TİCİS recomienda mostrar en la hoja de ruta de producto de 2027 los beneficios verificables que obtiene cada cliente. Registre una referencia antes del piloto y compare los resultados posteriores con la misma carga de trabajo. Si se confirman los beneficios, amplíe la implantación. Así se facilita la decisión de inversión del comprador y se vincula el precio del vendedor con un valor demostrable. El escenario optimista no consiste en automatizar por completo todos los procesos, sino en ampliar una automatización fiable en los procesos adecuados.
Salud y medicina: servicio que crece con calidad
La planificación para 2027 en las empresas médicas y de salud debe considerar juntos el crecimiento comercial y la calidad del servicio. La fiabilidad del producto o servicio, la trazabilidad, la continuidad del suministro y la necesidad de personal competente están en el centro del modelo de negocio. La evaluación positiva de TİCİS es que el crecimiento basado en procesos confiables y la especialización puede ser más duradero que las carreras de volumen a corto plazo. Esta sección no es una guía clínica ni una evaluación de la idoneidad de un producto en particular.
El proveedor médico debe controlar la antigüedad del stock, la fecha de vencimiento, la obligación de servicio, la garantía y las necesidades de repuestos producto por producto. Si no se tiene en cuenta la carga de mantenimiento posterior de un dispositivo con un precio de venta elevado, la contribución real puede considerarse inexacta. La oferta importada debe evaluarse en términos de tiempo de entrega y cumplimiento técnico, así como de movimientos del tipo de cambio. No debe haber diferencia entre el compromiso otorgado al cliente y el compromiso recibido del fabricante.
Aumentar la utilización de la capacidad en una empresa de servicios es significativo si la calidad del personal y de los procesos se mantiene en la misma medida. Los datos de citas, esperas, cancelaciones, retransacciones y cobros se pueden examinar juntos. Los objetivos comerciales no deben socavar los controles de calidad críticos. El acceso a los datos y la seguridad de los registros es una responsabilidad de la gerencia, no solo una cuestión del equipo técnico. La legislación concreta y los requisitos de permisos deben verificarse con expertos competentes según el tipo de actividad.
La propuesta de TİCİS es incluir un plan de capacidad de servicio, mantenimiento y personal en el expediente de inversiones 2027, junto con la expectativa de ventas. La previsión de la demanda por sí sola no es suficiente para un nuevo dispositivo o sucursal; Se debe demostrar la capacidad para operar, mantener la calidad y satisfacer las necesidades de efectivo. El escenario optimista es que un servicio confiable crea preferencias repetidas y relaciones corporativas. El paso de crecimiento debe darse tan rápido como se pueda mantener este estándar de servicio.
Exportaciones: el coste real de la diversificación de mercados
Vender a un nuevo país es una oportunidad importante para la exportación, pero el costo del nuevo mercado no se limita al primer pedido. Se debe presupuestar la certificación, adaptación del producto, relación con el distribuidor, logística, recogida y servicio postventa. El enfoque positivo de TİCİS para 2027 es gestionar el coste del aprendizaje, partiendo de mercados cercanos a la competencia actual. En lugar de distribuir a múltiples mercados al mismo tiempo, avanzar a través de canales y demanda verificados puede proporcionar un crecimiento más controlado.
El exportador debe leer la oferta junto con el método de entrega, moneda, condición de pago y alcance de responsabilidad. No se deben comparar diferentes ofertas únicamente por el precio unitario. Quien sea responsable del transporte, seguro, trámite aduanero o posventa cambia la economía total. Los contratos concretos y las transacciones de comercio exterior requieren una revisión de expertos. La recomendación aquí es que los costos inciertos no deben quedar invisibles.
La idea de que un aumento del tipo de cambio proporciona beneficios al exportador en cualquier caso es incompleta. Factores como los insumos importados, la deuda en moneda extranjera, las comisiones en moneda extranjera y la energía pueden reducir los efectos. Además, los clientes extranjeros pueden convertir el movimiento del tipo de cambio en una solicitud de reducción de precio. La gerencia debe derivar la posición neta en divisas por moneda y vencimiento. Tener ingresos y gastos en moneda extranjera dentro de un mismo año no cubre completamente el riesgo de caja si ocurren en meses diferentes.
La propuesta de TİCİS es incrementar el número de clientes en el plan de mercado 2027, así como monitorear el tiempo hasta el primer cobro y el costo del servicio por país. El objetivo del pedido piloto no es sólo realizar ventas, sino probar la aceptación del producto y el proceso de recogida. Después de un piloto exitoso, se puede aumentar la inversión en stock, personal o distribuidores. El escenario optimista es establecer una red de clientes que sea más diversa, que tenga una fuerte disciplina de pago y pedidos repetidos, en lugar de escribir más nombres de países.
Pequeñas empresas: registro sencillo, decisión firme
La gestión avanzada para pequeñas empresas no requiere necesariamente un software costoso ni un gran equipo financiero. Mantener registros regulares de ventas, cobranzas, costos e inventario puede mejorar muchas decisiones críticas. La valoración positiva de TİCİS para 2027 es que la empresa que trabaja con la información del propietario hace que esta información sea visible y transferible. De esta manera, las decisiones no dependen únicamente de la memoria o del saldo de caja diario.
El dueño del negocio debe separar los gastos personales y el efectivo del negocio; Debe ver qué parte del dinero de la caja registradora se destina a impuestos, proveedores, tasas o pagos de deudas. Es posible que el saldo elevado de hoy no sea un recurso gratuito debido a pasivos en el futuro cercano. Una lista de cobros y pagos semanales puede proporcionar una advertencia más temprana que un modelo complejo. Las transacciones finalizadas y las ventas esperadas deben marcarse por separado en la lista.
En una empresa de servicios se puede controlar tanto la contribución cobrada como los ingresos por hora. Las tareas que requieren mucho tiempo pero que aportan poca contribución pueden consumir capacidad. La preparación de cotizaciones, revisión, transporte y atención al cliente también se incluyen en el período de servicio. Cuando el trabajo adicional no remunerado se vuelve permanente, el precio aparente y los ingresos reales por hora divergen. Escribir claramente el alcance del servicio desde el principio respalda tanto la satisfacción del cliente como la eficiencia empresarial.
La propuesta de TİCİS es clasificar los productos o servicios más vendidos del negocio a inicios de 2027 por aporte, período de cobro y carga de trabajo. Es posible que la primera mejora no sea necesariamente la apertura de una nueva sucursal; Esto puede ser para corregir un servicio con precios incorrectos, reducir la acumulación de productos o hacer un seguimiento de los cobros atrasados. El crecimiento optimista surge primero de hacer que el negocio existente sea saludable. El registro regular ayuda a administrar mejor una pequeña empresa, no a hacerla parecer más grande.
15. De las condiciones globales de crédito a la oferta de crédito del negocio
La mejora de los tipos de interés mundiales o de la percepción del riesgo no significa que las empresas turcas encontrarán préstamos con tipos de interés más bajos el mismo día. La cadena de transmisión incluye financiamiento internacional, riesgo país, estructura de recursos del banco, política monetaria local, regulaciones y características propias del prestatario. El marco optimista de TİCİS es que una posible mejora en el entorno de financiación externa podría aumentar las opciones para las empresas bien preparadas. Este marco no incluye costos exactos de crédito ni garantías de acceso. La preparación más útil que puede hacer la gerencia es preparar su expediente crediticio para esta oportunidad.
Si bien el costo de los recursos de un banco disminuye, es posible que la oferta que hace a la empresa no disminuya en la misma medida. Porque el riesgo crediticio, la calidad de la garantía, el vencimiento y el uso del capital son otras partes de la oferta. Si las cobranzas de la empresa se han deteriorado o su endeudamiento ha aumentado, la mejora general puede verse compensada por el deterioro específico de la empresa. Por el contrario, la empresa que documente mejor su flujo de caja y establezca el vencimiento de la deuda en línea con la producción de efectivo de la inversión podrá negociar con más fuerza dentro del mismo mercado. Por lo tanto, es incompleto ver la negociación del préstamo únicamente como negociación de intereses.
Al comparar ofertas, se deben escribir por separado el monto neto disponible, el plan de pago del principal, el método de cálculo de intereses, la comisión, el subproducto obligatorio y las condiciones de la garantía. El coste deducido al inicio diferencia el importe nominal del préstamo y el efectivo recibido por la empresa. La ventaja de los bajos intereses a corto plazo puede resultar más cara de lo esperado en total debido al reembolso anticipado o a las fuertes condiciones de garantía. Colocar diferentes ofertas de futuros directamente una al lado de la otra también es engañoso. La verdadera comparación se hace sobre las condiciones en las que satisfacen las mismas necesidades de efectivo.
El tipo de interés aparentemente bajo en la financiación en moneda extranjera no se corresponde con el riesgo de tipo de cambio. La capacidad de solvencia de una empresa cuyos ingresos están en otra moneda puede variar dependiendo de los movimientos del tipo de cambio. El equilibrio natural sólo tiene sentido si los ingresos y los pasivos son compatibles en cantidad, moneda y tiempo. El precio de exportación que se recibirá después de un año no es la fuente de efectivo de la deuda que se pagará el próximo mes. La financiación de esta diferencia está prevista por separado. La idoneidad del negocio y las condiciones de financiación concretas deben evaluarse con expertos e instituciones financieras pertinentes.
La propuesta de TİCİS es crear tres planes de financiamiento separados en lugar de un pronóstico único de tasa de interés para 2027. El primer plan aborda la situación en la que las condiciones actuales continúan, el segundo plan aborda la situación en la que los costos mejoran pero los límites siguen siendo los mismos, y el tercer plan aborda la situación en la que tanto los costos como el acceso mejoran. Las probabilidades de estos planes no se pueden cuantificar sin datos. Cada plan muestra qué inversión se puede hacer, cuánto capital de trabajo se requiere y qué deuda se pagará con qué efectivo. Así, la dirección no tiene que tomar decisiones desde cero cuando hay un desarrollo.
16. Aplicaciones numéricas: ¿cómo leer los resultados?
Todos los negocios, montos, tasas y shocks de esta sección son ejemplos hipotéticos creados con fines educativos. No se trata de una previsión de tipo de cambio, intereses, salarios o crecimiento del sector para Türkiye. Los cálculos se simplifican para ilustrar el mecanismo. En los negocios reales, los impuestos, la clasificación contable, el calendario de pagos, los detalles del contrato y la financiación cambian los resultados. El objetivo de cada ejemplo no es dar un único número correcto, sino hacer visibles las preguntas que la dirección debería plantearse.
Ejemplo 1: distinguir el crecimiento nominal del aumento cuantitativo
Supongamos que una empresa vende inicialmente 100.000 productos y el precio unitario es de 100 TL. El importe de las ventas será de 10 millones de TL. Si el precio aumenta a 120 TL y la cantidad aumenta a 105.000 unidades en el siguiente período, el monto de las ventas aumenta a 12,6 millones de TL. El aumento nominal de la facturación es del 26 por ciento; El aumento del monto es del 5 por ciento. Dado que los efectos de precio y cantidad se multiplican y combinan, sumar 20 por ciento y 5 por ciento no da el resultado completo. El cálculo es 1,20 por 1,05 menos 1.
Si no todos los productos del negocio se venden al mismo precio, la mezcla de productos también cambia el resultado. Aumentar la proporción de productos más caros puede aumentar el precio de venta promedio. En este caso, se deben separar el aumento de precios y el cambio en la combinación de productos. Corregir el volumen de negocios con el índice general de precios al consumo puede dar una idea aproximada; Si los precios de los productos propios de la empresa varían de manera diferente, no muestra el aumento de cantidad real. La mejor manera de comenzar es registrar la cantidad y el precio de venta neto por separado según el producto.
Comentario de TİCİS: La calidad del crecimiento optimista debe buscarse no sólo en el aumento del volumen de negocios de TL sino también en la cantidad vendida, el valor del producto y la contribución recaudada. La gerencia puede abrir tres líneas separadas en el presupuesto: impacto en el precio, impacto en la cantidad e impacto en la mezcla de productos. Esta distinción evalúa con mayor precisión el desempeño del equipo de ventas. Considerar el creciente volumen de negocios debido al aumento de precios como un éxito de cliente completamente nuevo produce objetivos poco realistas para el próximo período.
Ejemplo 2: necesidades de efectivo por ventas elevadas
Supongamos que las ventas a plazo anuales son de 36,5 millones de TL y el período de cobro es de 40 días. En el modelo simple en el que las ventas se distribuyen uniformemente a lo largo del año, la cuenta por cobrar comercial promedio es de aproximadamente 4 millones de TL: 36,5 millones divididos por 365 por 40. Si el período de cobro aumenta a 55 días mientras las ventas siguen siendo las mismas, las cuentas por cobrar aproximadas serán de 5,5 millones de TL. La diferencia de 1,5 millones de TL indica el recurso que permanece fiel a los clientes durante un período de tiempo más largo. Esta cantidad no es una pérdida directa; es la necesidad de financiación.
Ahora supongamos que las ventas aumentan un 20 por ciento y el período de cobro se mantiene en 55 días. Las ventas anuales ascenderán a 43,8 millones de TL y las cuentas por cobrar aproximadas serán de 6,6 millones de TL. En comparación con el principio, 2,6 millones de TL más de recursos están vinculados a cuentas por cobrar. Es posible que el negocio haya crecido; Sin embargo, su seguridad puede verse comprometida. Si el requerimiento de existencias también aumenta, el requerimiento total de recursos es mayor. El cambio en la madurez del proveedor puede reducir o aumentar esta necesidad. Cada elemento debe modelarse por separado.
Recomendación TİCİS: Agregar una línea de capital de trabajo adicional junto al nuevo objetivo de ventas. Deje que el equipo de ventas vea el impacto financiero de esto mientras extiende el vencimiento al cliente. Compare el descuento otorgado para acelerar el cobro con el costo de financiamiento real. Este ejemplo no incluye IVA, estacionalidad, ventas al contado ni cuentas por cobrar incobrables; El verdadero trabajo se realiza con los datos mensuales de los clientes. Monitorear la diferencia entre ganancias y efectivo no es obstaculizar el crecimiento, sino financiarlo.
Ejemplo 3: período de recuperación de la inversión y valor presente
Supongamos que la inversión inicial de una máquina es de 5 millones de TL y produce 2 millones de TL de efectivo operativo neto al final de cada año durante tres años. El plazo de amortización simple es de 2,5 años. Sin embargo, esta cuenta no explica el valor del dinero en el tiempo, el valor después de tres años y el financiamiento provisional. Simplemente muestra cuánto tiempo lleva cubrir la inversión total con el mismo efectivo anual. Por lo tanto, por sí solo no es suficiente para la aprobación de una inversión.
Si aceptamos la tasa de descuento anual de la muestra como 20 por ciento, el valor actual del efectivo a tres años es de aproximadamente 4,21 millones de TL. Cuando se excluye la inversión inicial, el valor actual neto es de aproximadamente menos 0,79 millones de TL. El cálculo es 2 millones dividido por 1,20, más 2 millones dividido por 1,20 al cuadrado, más 2 millones dividido por 1,20 al cubo, menos 5 millones. El 20 por ciento es sólo un ejemplo de tasa y no es una recomendación del mercado ni un pronóstico para 2027.
Si la máquina tiene un valor de reventa al finalizar el tercer año o una vida útil mayor, estos podrán cambiar el resultado; En el ejemplo, se supone cero. También se consideran capital de trabajo adicional, impuestos, mantenimiento y demora en la puesta en servicio. Comentario de TİCİS: El período de recuperación y el valor actual neto responden a preguntas diferentes. El primero le indica aproximadamente cuándo regresa el efectivo; El segundo examina la producción de valor económico bajo la tasa de descuento elegida y los supuestos de efectivo. El expediente de inversión debe mostrar tanto las métricas como la fuente de los supuestos.
Ejemplo 4: descuento por costo invisible de compra
Digamos que un proveedor ofrece un descuento del 5 por ciento si compra suministros para seis meses de una sola vez. Si el importe normal de la compra es de 1 millón de TL, el descuento es de 50 mil TL. Pero esta compra inmoviliza dinero en acciones durante un período de tiempo más largo. Los costos de almacenamiento, deterioro, cambio de diseño y financiamiento pueden acumularse. Calcular el descuento sobre el monto total de la compra e ignorar el costo del inventario puede cambiar la dirección de la decisión. La comparación debe hacerse en función de con qué programa de compras atendemos la misma demanda.
En el ejemplo simplificado, supongamos que la compra al por mayor tiene un stock adicional de 500 mil TL en promedio y que este recurso está sujeto a un costo de financiamiento simple anual del 30 por ciento durante seis meses. La financiación adicional sería de aproximadamente 75.000 liras turcas: 500.000 multiplicados por el 30 por ciento multiplicados por medio año. Sólo con este supuesto, el coste de financiación es 25.000 TL más que el descuento. Dado que la reducción de existencias real y el cronograma de pagos serán diferentes, el cálculo real debe realizarse con saldos diarios o mensuales.
Recomendación TİCİS: No medir el éxito de compra únicamente por la reducción del precio unitario. Considere el costo total de adquisición, la calidad, la confiabilidad de la entrega y el recurso disponible en conjunto. A veces, las compras al por mayor pueden tener sentido, ya que proporcionan seguridad de suministro; Este beneficio también debe escribirse claramente. El objetivo no es rechazar cada compra al por mayor, sino saber bajo qué condiciones el descuento crea valor. El escenario optimista es trabajar con el proveedor en cuanto al calendario de entrega y la flexibilidad, así como el precio.
Ejemplo 5: aumento de precios y pérdida de demanda
Supongamos inicialmente 10.000 productos, un precio unitario de 1.000 TL y un coste variable unitario de 700 TL. La contribución total es de 3 millones de TL. Si el precio aumenta un 10 por ciento a 1.100 TL y la cantidad disminuye un 8 por ciento a 9.200 unidades, la contribución será de 3,68 millones de TL cuando el costo unitario se mantenga sin cambios. El volumen de negocios aumenta ligeramente de 10 millones de TL a 10,12 millones de TL; La contribución varía a diferentes tasas. Esto indica que el volumen de negocios y la contribución deben controlarse por separado en la decisión sobre el precio.
Si al mismo tiempo el coste variable unitario aumenta un 15 por ciento hasta 805 TL, la contribución será de 2.714 millones de TL. Así, aunque hay un aumento de precios y un crecimiento limitado de la facturación, la contribución cae por debajo del inicio. Ambas cuentas no tienen gastos fijos, ni impuestos ni financiación. La reacción real del cliente sobre el precio no se conoce con certeza de antemano. La pérdida de cantidad del 8 por ciento dada es un ejemplo de cálculo, no una estimación de la demanda. El negocio real puede experimentar diferentes reacciones de diferentes clientes y grupos de productos.
Comentario de TİCİS: La decisión de aumentar el precio debe tomarse considerando en conjunto el costo, la demanda y la combinación de productos. En lugar de aplicar la misma tasa a todos los productos, se puede examinar el valor para el cliente, los productos alternativos y la cobertura de servicios. Se pueden realizar un seguimiento de las pruebas de precios pequeñas con la tasa de aceptación de ofertas y los datos de pedidos repetidos. El enfoque optimista es definir mejor el valor que recibe el cliente y el servicio que brinda la empresa, además de aumentar el precio.
17. Diccionario de indicadores y malas interpretaciones.
La caída de la inflación no significa que los precios vuelvan a sus niveles anteriores. Una disminución en la tasa de aumento de precios es diferente de una disminución en el nivel general de precios. Cuando se utiliza un supuesto de inflación más baja en el presupuesto operativo, no se debe suponer que los aumentos de costos pasados desaparecerán. Además, la inflación promedio anual y la inflación de fin de año no son la misma medida. El aumento de costo promedio en el presupuesto también depende del mes en que se realizan los gastos durante el año. Por eso es importante escribir el período y la medida en las tablas fuente.
El crecimiento real se refiere al cambio en la actividad económica excluyendo los efectos de los precios. El crecimiento de la economía del país no significa que todas las empresas crecerán al mismo ritmo. La combinación de industrias, el grupo de clientes, la participación de mercado y la competitividad del negocio difieren. Las expectativas de crecimiento nacional son un marco inicial; El presupuesto de la empresa se establece con datos de pedido, capacidad y clientes. Usar el pronóstico macro directamente como objetivo de ventas evitaría el mecanismo intermedio.
Conviene explicar qué tasa de inflación se utiliza para distinguir el interés nominal del interés real. El cálculo con la inflación pasada da una medida retrospectiva; El cálculo realizado con la inflación esperada se basa en la expectativa. La resta simple proporciona resultados aproximados. La relación más completa es uno más la tasa de interés nominal dividida por uno más la tasa de inflación y restada por uno. No se deben utilizar aleatoriamente datos de diferentes vencimientos o períodos diferentes en la misma fórmula. La inflación de costes propios de la empresa puede diferir del índice general.
La paridad del poder adquisitivo es una herramienta de comparación estadística que tiene en cuenta las diferencias en el nivel de precios entre países. No se lee como el tipo de cambio que una empresa utilizará mañana ni como el valor que debería alcanzar el tipo de cambio. Los salarios pueden proporcionar un contexto útil en las comparaciones del costo de producción y el tamaño del mercado; Pero la verdadera decisión de inversión también requiere condiciones fiscales, de eficiencia, logística, financiación y legales. Un nivel de precios más bajo entre dos países no significa mayores retornos para cada negocio. Descripción del método del Banco Mundial
Una línea de crédito no es lo mismo que efectivo disponible. Las condiciones del límite podrán ser su destino, garantía y vigencia. Del mismo modo, el importe a cobrar en el balance no es dinero con una fecha de cobro determinada. En el cuadro de liquidez, la gestión deberá mostrar por separado el efectivo en caja, el cobro finalizado, la financiación disponible y los recursos aún por negociar. Esta distinción es especialmente importante durante períodos de rápido crecimiento; Una perspectiva de ventas positiva puede retrasar el reconocimiento de un déficit de efectivo.
18. Patrón de implementación de gestión de doce meses

El propósito del primer trimestre es relacionar las hipótesis presupuestarias con los registros reales. Los equipos de ventas, compras, producción y finanzas deben utilizar los mismos datos iniciales. Un equipo que habla sobre el monto del pedido, otro que habla de las ventas facturadas y el tercero que habla de los cobros pueden alterar las decisiones y al mismo tiempo crear aparentemente un acuerdo. Se escriben definiciones comunes; Se determina qué datos se actualizarán y cuándo según el producto, el cliente y el proyecto. TİCİS ve esta etapa como una infraestructura de decisión, no una carga de presentación de informes.
En el segundo trimestre se comparan los resultados iniciales con el presupuesto. Se distingue si la diferencia se debe al precio, a la cantidad, al tipo de cambio, al costo o al momento. Cuando se observa una desviación, se interviene basándose en la causa en lugar de corregir todo el presupuesto a un ritmo único. Si los cobros se retrasan, aumentar el objetivo de ventas puede no ser la solución. Si el cuello de botella es la producción, aumentar el presupuesto publicitario puede aumentar el problema de entrega. El resultado de la reunión de gestión no debe ser sólo una declaración, sino una decisión con una responsabilidad y una fecha claras.
Las decisiones de inversión y capacidad se revisan nuevamente en el tercer trimestre. ¿Las ganancias del primer semestre son permanentes o se deben a un cliente puntual o a un impacto en los precios? ¿Es suficiente la visibilidad de los pedidos para la nueva capacidad? ¿Está listo el plan de proveedores y personal? Las respuestas a estas preguntas determinan la escala de la inversión. Si el escenario optimista se hace realidad, se puede acelerar el crecimiento controlado; Si no se cumplen determinadas condiciones, se podrá posponer una parte de la inversión. La resiliencia no es fracaso, sino gestión de recursos en condiciones de incertidumbre.
Mientras se prepara el presupuesto del próximo año en el último trimestre, se evalúa la exactitud de los supuestos anteriores. ¿Qué indicadores dieron una alerta temprana y cuáles produjeron ruido innecesario? ¿En qué segmento de clientes aumentó la contribución, en qué proyecto se retrasó el efectivo? Esta evaluación no se hace para culpar a las personas, sino para garantizar que el modelo aprenda. La fuente del error de pronóstico puede ser la falta de datos, suposiciones incorrectas o un problema de implementación. Cada uno requiere una solución diferente.
La recomendación de TİCİS es utilizar un resumen de una página en las reuniones de gestión que se centre como máximo en unas pocas decisiones críticas. El informe detallado está disponible en segundo plano; El resumen muestra el supuesto modificado, el impacto esperado, la acción propuesta y la fecha de la decisión. Los colores deben basarse en criterios reales y no deben usarse sólo para llamar la atención. Si está predefinido qué hacer cuando un indicador está en rojo, se convierte en una herramienta de gestión de indicadores. De lo contrario, sigue siendo una pantalla que se ve bien pero que no produce ninguna decisión.
19. Las expectativas optimistas pero mesuradas de TİCİS para 2027
TİCİS evalúa que la oportunidad más fuerte en la preparación para 2027 reside en las áreas de control propio de las empresas. Mejor registro, recolección más corta, menos desperdicio, precios más precisos e inversión más selectiva; Se puede iniciar sin esperar a que todas las condiciones externas se vuelvan positivas. Si la estabilidad macroeconómica se fortalece, el impacto de estos preparativos puede volverse más visible. Nuestro optimismo no se basa en la afirmación de que todas las empresas lograrán el mismo resultado al mismo tiempo. Se basa en la capacidad de la empresa preparada para aprovechar las condiciones cambiantes.
En lo que respecta a la financiación, nuestra expectativa es que la posible recuperación pueda ser utilizada de manera más eficiente por empresas con un flujo de caja transparente y planes de inversión realistas. Desde el punto de vista de las ventas, nuestra expectativa es que las empresas que comprendan correctamente las necesidades de los clientes y brinden un servicio confiable puedan demostrar mejor sus valores además del precio. En lo que respecta a la producción, nuestra expectativa es que utilizar la capacidad existente de manera eficiente sea tan importante como una inversión importante en muchas empresas. Estas no son estimaciones oficiales, sino evaluaciones condicionales que TİCİS desarrolló para este informe.
La inteligencia artificial y la automatización son herramientas importantes en este contexto. Sin embargo, el valor de la tecnología no es que elimine el propósito y la responsabilidad del trabajo; Ayuda a las personas a tomar decisiones más rápidas y consistentes. La medida del éxito no es el nombre de la herramienta utilizada, sino el ahorro verificado de tiempo, calidad y costos. La propuesta TİCİS es para aplicaciones que comienzan siendo pequeñas, miden los resultados y crecen manteniendo el control. Este enfoque transforma la inversión en tecnología de una elección de moda a una decisión comercial.
Después de todo, la preparación para 2027 no puede reducirse a predecir correctamente un único tipo de cambio, tasa de interés o cifra de crecimiento. Es necesario tomar decisiones que puedan funcionar bajo más de una condición, monitorear las realizaciones y adaptarse cuando sea necesario. Las tablas, ejemplos y herramientas interactivas de este informe deben utilizarse junto con este propósito. El valor real surge cuando la empresa coloca sus propios datos. La propuesta de TİCİS es establecer un sistema de gestión que esté más preparado para el futuro, en lugar de asumir que conoce el futuro con seguridad.
20. Disciplina de medición: conectar el indicador con la regla de decisión
Para que un indicador de gestión sea útil debe quedar clara su definición, fuente, frecuencia de actualización y responsable. Por ejemplo, si se utilizan todas las ventas o solo las ventas a crédito en el cálculo del día de cobro, el resultado cambia. Comparar las cuentas por cobrar de fin de mes con las ventas anuales puede resultar engañoso en un negocio estacional. La gerencia debe mantener la misma definición en todos los períodos, revelando la comparación histórica cuando la definición cambia. Si se anota de qué sistema provienen los datos y quién los verificó, el informe ya no depende del individuo.
Los valores umbral también los determina la empresa. El mismo día de acciones o el mismo ratio de endeudamiento no pueden considerarse seguros para todas las empresas. La estacionalidad del negocio, la durabilidad del producto, los contratos con los clientes y el tiempo de entrega son diferentes. El umbral debe estar asociado con las necesidades de efectivo que la empresa puede soportar, así como con datos históricos. Por ejemplo, se calcula el impacto en los recursos de un aumento de una semana en el plazo de cobro; en comparación con el colchón de efectivo existente. Por tanto, una advertencia coloreada tiene verdadero sentido económico.
Cambiar el indicador y tomar la decisión automáticamente no es lo mismo. Una disminución de las ventas puede deberse a una pérdida de demanda, un retraso en la entrega o una falta temporal de existencias del producto. Una misma figura requiere tres intervenciones diferentes. La recomendación de TİCİS es realizar una breve revisión de la causa y una evaluación responsable después del aviso. El sistema automatizado puede acelerar los datos; Debe preservarse el contexto de la decisión. Especialmente en decisiones a largo plazo como las de inversión y crédito, las transacciones no deberían basarse en un único indicador.
La antigüedad de los datos debe ser visible en la pantalla de gestión. Mostrar información actual sobre ventas y existencias de hace tres meses al mismo tiempo puede crear integridad engañosa. Los datos faltantes no deben tratarse como cero; debe marcarse como desconocido. Las ventas cero es una situación real, la falta de datos es otra. Mantener esta distinción es más valioso que un sistema que parece muy avanzado pero produce resultados incorrectos. La integridad de los datos también debe incluirse en la lista de verificación.
Finalmente, se debe mantener un breve registro de cada decisión importante: suposición utilizada, resultado esperado, responsable, fecha de revisión y resultado real. Estos registros son la fuente de aprendizaje para el próximo presupuesto. También es arriesgado repetir una decisión exitosa sin entender por qué fue exitosa; El resultado que se produce por casualidad puede considerarse un éxito del método. La disciplina propuesta por TİCİS transforma la experiencia de la empresa en conocimiento corporativo. Así, el informe 2027 se convierte en un marco de gestión utilizado durante todo el año, en lugar de un texto que se lee una vez y se cierra.