
TİCİS TÜRKİYE · 28.10.2026
TİCİS ARAŞTIRMA MASASI · 28 EKİM 2026
2027’yi işletmeniz açısından okuyun
Resmî görünüm, 13 sektör dosyası ve değiştirilebilir işletme senaryoları. TİCİS’in iyimser beklentisi; verimlilik, sağlıklı finansman ve ölçülü büyüme üzerine kuruludur.
Raporun tamamını inceleyin ↓ · Senaryo laboratuvarına geçin ↓
İmalat ve makine
Referans veri: Eylül 2026'da yurt içi üretici fiyat endeksi yıllık %27,38, imalat ürünleri endeksi %29,09 artmıştır. Bu endeks işletmenin bütün giderlerinin veya kâr marjının aynı oranda değiştiği anlamına gelmez. TÜİK Yİ-ÜFE
Görünüm: Talep toparlansa bile enerji, finansman ve ithal ara malı maliyetleri marjı baskılayabilir. Kapasite artışı kararı, mevcut kapasite kullanımını ve doğrulanmış siparişleri dikkate almalıdır. Risk: makine ithalatında kur ile teslim gecikmesinin birlikte yatırım maliyetini yükseltmesi. İzleyin: birim enerji tüketimi, kapasite kullanımı, sipariş iptali ve stok yaşlanması. 90 gün: ürün bazlı katkı marjı çıkarın; bakım ve enerji verimliliği yatırımlarını ölçülebilir tasarrufla karşılaştırın. Yeni borçla kapasite yatırımı için düşük satış senaryosunda borç servisini hesaplayın.
JavaScript kapalı olduğunda tüm sektörleri aşağıdaki raporda okuyabilirsiniz.
VARSAYIMSAL SİMÜLASYON · TAHMİN DEĞİLDİR
Karar ve duyarlılık laboratuvarı
Sektör seçimi okuma panelini değiştirir. Aşağıdaki sayılar sektör tahmini değil, değiştirilebilir eğitim varsayımlarıdır. Üç örnek koşulu karşılaştırın veya kendi değerlerinizi girin. Veriler tarayıcınızda hesaplanır; sunucuya gönderilmez.
İşletme verileri ve şok varsayımları
Hesap yöntemi ve sınırlar
Yeni satış = başlangıç satış × (1 + miktar değişimi) × (1 + fiyat değişimi). Değişken giderler miktarla orantılıdır; ithal giderlere kur / birim maliyet, yerli giderlere yerli birim maliyet uygulanır. Verimlilik her iki değişken gideri aynı oranda azaltır. Sabit giderler değişmez. Katkı = satış − değişken giderler − sabit gider; vergi, amortisman ve mevcut finansman gideri kapsam dışıdır.
Ek faiz = değişken faizli borç × faiz puanı değişimi / 100; borç 12 ay sabit kabul edilir. Negatif değer faiz tasarrufudur; toplam faizin negatif olduğu anlamına gelmez. Vade kaynak etkisi = yeni satış / 365 × tahsilat günü farkı + yeni değişken gider / 365 × (stok günü farkı − tedarikçi vadesi farkı). Bu yaklaşık ölçü yalnızca gün değişimini ele alır; büyümenin başlangıç alacak ve stok bakiyelerine etkisi dahil değildir.
Likidite değişimi göstergesi = katkı farkı − ek faiz − vade kaynak etkisi. Bu gösterge gerçek kasa bakiyesi veya net nakit akışı değildir; KDV, vergi, yatırım, anapara ödemesi, mevsimsellik ve mevcut nakit dahil değildir. Senaryo karşılaştırması sizin ilk beş işletme girdinizi, üç sabit örnek şok setiyle kullanır. Bu setler olasılık, kredi notu veya sektör tahmini değildir.
Hesaplayıcı için JavaScript gerekir. Hesap yöntemleri ve sayısal örnekler raporda okunabilir.
Rapor içindekiler
- Yönetici özeti
- 1. Öngörüleri doğru okumak
- 2. Finansman: dünya piyasasından işletmenin kredi teklifine
- 3. Nakit akışı, fiyat ve satın alma gücü
- 4. Senaryo tasarımı ve duyarlılık analizi
- 5. Sektörler: TİCİS'in koşullu değerlendirmeleri
- 6. Yönetim kurulu için kontrol listesi
- 7. Kaynak ve yöntem sınırları
- 8. TİCİS 2027 karar çerçevesi: büyümeyi finanse edilebilir hale getirmek
- 9. Kredi komitesinin bakışı: dosyayı anlatıdan kanıta taşımak
- 10. Nakit yönetimi: haftalık ve aylık planı birlikte okumak
- 11. Fiyatlandırma: satış artışı ile değer yaratmayı ayırmak
- 12. Yatırım kararları: kapasite, verimlilik ve esneklik
- 13. İş gücü, yetkinlik ve otomasyon
- 14. Sektör dosyaları: beklentiyi işletme kararına dönüştürmek
- 15. Küresel kredi koşullarından işletmenin kredi teklifine
- 16. Sayısal uygulamalar: sonuçları nasıl okumalı?
- 17. Göstergeler sözlüğü ve yanlış okumalar
- 18. Yönetim için on iki aylık uygulama düzeni
- 19. TİCİS’in 2027 için iyimser fakat ölçülü beklentisi
- 20. Ölçüm disiplini: göstergeyi karar kuralına bağlamak
TİCİS araştırması | Veri kesim tarihi: 28 Ekim 2026
Bu çalışma, resmî hedefler ve tahminler ile TİCİS'in koşullu değerlendirmelerini birbirinden ayırır. Öngörüler gerçekleşme değildir. İşletmelerin durumları, alt sektörleri, müşteri yapıları ve finansman sözleşmeleri farklıdır. Rakamlar işleme özel mali, hukuki veya yatırım danışmanlığının yerine geçmez.


Yönetici özeti
2027 bütçesini tek bir kur, enflasyon veya faiz tahminine bağlamak kırılganlık yaratır. İşletmelerin önce finansman vadelerini, döviz cinsinden açık pozisyonlarını ve müşteri tahsilatlarını görmesi; sonra satış ve maliyet varsayımlarını en az üç senaryoda sınaması gerekir. Nominal ciro artışı, reel satış hacmi veya kârlılığın arttığını tek başına göstermez. Finansman bulunabilirliği de yalnızca politika faizinden ibaret değildir: banka iştahı, teminat, işletmenin bilançosu ve küresel fonlama maliyeti birlikte belirleyicidir.
TİCİS beklentisi: 2027, enflasyonda kalıcı gerileme ve finansman koşullarında öngörülebilirliğin güçlenmesi halinde Türkiye'deki işletmeler için verimlilik, yeni pazar ve nitelikli yatırım fırsatları doğurabilir. Bu iyimser değerlendirme bir getiri garantisi veya resmî tahmin değildir; enerji fiyatları, finansman ve dış talepteki gelişmelere bağlıdır. Koşullar beklenenden zayıf gerçekleşirse sonuçlar değişir.
TİCİS yorumu: İşletmenin fırsatlardan yararlanma kapasitesi, nakit döngüsünü ve maliyetlerini ne kadar iyi ölçtüğüne bağlıdır. Enerjiye duyarlı üretim, uzun vadeli sabit fiyatlı iş yapan müteahhitler, döviz geliri olmadan dövizli borçlananlar ve az sayıda müşteriye bağlı ihracatçılar için stres testinin kapsamı daha geniş olmalıdır.
TİCİS önerisi: İşletmeler büyüme fırsatlarını üç aşamada ele alabilir: mevcut sipariş ve ürünlerin gerçek kârlılığını ölçmek, yeni yatırımın borç ve nakit ihtiyacını stres senaryosuyla test etmek, ardından ölçülebilir hedeflerle aşamalı uygulamaya geçmek. Böylece finansman bulunabilirliği değişse bile yatırım kararları güncellenebilir.
1. Öngörüleri doğru okumak
| Kurum ve yayın tarihi | 2027 göstergesi | Değer | Niteliği |
|---|---|---|---|
| TCMB, 13 Ağustos 2026 Enflasyon Raporu III sunumu | Türkiye yıl sonu TÜFE | %15 | Para politikası ve diğer varsayımlara dayalı tahmin |
| SBB, 6 Eylül 2026 Orta Vadeli Program | Türkiye yıl sonu TÜFE | %21 | Program hedefi |
| SBB, 6 Eylül 2026 Orta Vadeli Program | Türkiye reel GSYH büyümesi | %4,2 | Program öngörüsü |
| OECD, 3 Haziran 2026 Ekonomik Görünüm | Türkiye reel GSYH büyümesi | %3,8 | OECD tahmini |
| IMF, 13 Ekim 2026 Dünya Ekonomik Görünümü | Dünya reel büyümesi | %3,4 | Küresel tahmin, Türkiye tahmini değildir |
Bu tahminlerin tarihleri, yöntemleri ve bilgi setleri farklıdır; aritmetik ortalamaları bir kurumsal tahmin üretmez. TÜFE hanehalkı tüketim sepetini temsil eder; şirketin enerji, ücret, kira veya ithal makine sepetinin artışı aynı olmak zorunda değildir. 2027 sonunda yıllık enflasyonun belirli bir orana düşmesi, yıl boyunca bütün maliyetlerin o oranda artacağını da göstermez.
Kaynaklar: TCMB sunumu; SBB OVP basın duyurusu, s. 5–6; OECD Türkiye görünümü; IMF Ekim 2026. Daha yeni tahminler yayımlandığında bu tablo güncellenmelidir.
2. Finansman: dünya piyasasından işletmenin kredi teklifine
Başlangıç göstergeleri: üretim, ciro ve dış ticaret birlikte okunmalı
TÜİK'e göre Ağustos 2026'da takvim etkisinden arındırılmış sanayi üretimi önceki yılın aynı ayına göre %1,9; imalat sanayii üretimi %2,5 azaldı. Aynı ay toplam ciro endeksi yıllık %31,8, sanayi ciro endeksi %32,6 arttı. Bunlar farklı ölçülerdir: üretim endeksi hacmi, ciro endeksi parasal satış değerini gösterir. Dolayısıyla iki serinin birlikte okunması fiyat ve hacmin ayrışabileceğini gösterir; farkı doğrudan sektörün kârı, enflasyonu veya tüm şirketlerin satış miktarı olarak hesaplamak doğru değildir. TÜİK sanayi üretimi · TÜİK ciro endeksleri
Ticaret Bakanlığı Eylül 2026 mal ihracatını 25,976 milyar dolar, ithalatı 31,208 milyar dolar olarak açıklamıştır. Bunlar tek aya ait dış ticaret değerleridir; hizmet ticaretini veya cari işlemler dengesinin tamamını göstermez. TİCİS değerlendirmesi: ihracatçı kendi sipariş miktarı, fiyatı, teslim ülkesi ve tahsilatını ayrıca izlemelidir; toplam ihracatın artması her sektörde veya her işletmede artış anlamına gelmez. Ticaret Bakanlığı
Kredi arzını değerlendirirken politika faiziyle birlikte TCMB'nin Banka Kredileri Eğilim Anketi ve ticari kredi faiz serileri takip edilmelidir. Anketin standartlar ve talep sonuçları bankaların değerlendirmesidir; herhangi bir işletmeye kredi onayı veya belirli faiz garantisi değildir. Anket, kredi standartları ve talebin yönünü izlemek için kullanılabilir; bu rapor anketten işletmeye özel bir kredi olasılığı üretmez. TCMB verileri
IMF'nin Ekim 2026 Finansal İstikrar Raporu, tahvil getirilerindeki yükseliş, özel kredi alanındaki kırılganlıklar ve siber riskleri izliyor. Küresel fonlama maliyeti yükseldiğinde dış kaynak sağlayan bankaların maliyeti ve risk iştahı etkilenebilir; bunun Türkiye'deki krediye yansıması doğrudan veya bire bir değildir. Ülke risk algısı, banka bilançosu, düzenlemeler, teminat, kredi vadesi ve müşterinin mali durumu sonucu değiştirir. Küresel faiz düşse bile her işletmenin kredisi otomatik olarak ucuzlamaz. IMF GFSR
Kredi tekliflerini karşılaştırırken nominal faiz yanında tahsis, komisyon, sigorta, teminat maliyeti, değişken faiz koşulu ve erken ödeme şartını toplam nakit akışına dahil edin. Kullanım ile geri ödeme para birimini ve tarihini listeleyin. Bir dövizli kredi, yalnızca faiz oranı düşük olduğu için ucuz değildir; kur değişimi taksitlerin TL karşılığını büyütebilir. Döviz geliri, borç para birimi ve vadesiyle eşleşmiyorsa doğal koruma eksiktir. Korunma ürünlerinin maliyet ve risklerini bağımsız uzmanla değerlendirin.
Uygulama: Önümüzdeki 12 ayın anapara, faiz ve teminat yükümlülüklerini aylık tabloya işleyin. Kredilerin yenilenmediği veya geciktiği senaryoda nakit açığını hesaplayın. Bankalarla son tarihten önce görüşün; kullanılmamış limitin sözleşme koşullarını ve gerçekten kullanılabilir olup olmadığını teyit edin.
3. Nakit akışı, fiyat ve satın alma gücü
Nakit dönüşüm süresi yaklaşık olarak stokta kalma günü + alacak tahsilat günü − tedarikçiye ödeme günüdür. Bu gösterge uzadığında, satış artsa da işletme sermayesi ihtiyacı artabilir. Stok ve alacak günleri ortalama değerlerle hesaplandığı için mevsimsel zirveler ayrı izlenmelidir. Haftalık 13 haftalık nakit akışı ile aylık 12 aylık plan birlikte kullanıldığında kısa vadeli ödeme sıkışıklıkları daha görünür olur.
Brüt marjı ürün ve müşteri bazında hesaplayın. İade, iskonto, navlun, enerji, fire ve finansman giderinin hangi ürün tarafından yaratıldığını ayırın. Tahsilatı geciken büyük sipariş, kâğıt üzerinde kârlı görünürken nakit açığı yaratabilir. Sözleşmelerde fiyat güncellemesi, vade, teslim ve kur riskinin paylaşımını açıkça düzenleyin; uygulanabilirliği için profesyonel görüş alın.
Satın alma gücü paritesi, ülkeler arasında karşılaştırılabilir bir mal ve hizmet sepetinin fiyat farklarını dikkate alan istatistiksel bir dönüşüm aracıdır. Bir işletmenin ithal girdisine uygulanacak piyasa kuru veya gelecekteki kur seviyesi değildir. Yatırım yerini seçerken ücret ve kira gibi yerel maliyetler yanında piyasa kuruyla ödenecek makine, enerji, vergi, lojistik ve finansman maliyetleri ayrıca hesaplanmalıdır. Dünya Bankası ICP metodolojisi
4. Senaryo tasarımı ve duyarlılık analizi
Şokların birlikte çalışması
Stres testi yalnızca her değişkeni ayrı ayrı değiştirmekle kalmamalıdır. Örneğin küresel risk iştahındaki azalma, şirketin yeni kredi bulma süresini uzatırken dövizde ve ithal girdi maliyetinde oynaklık yaratabilir. Bu ilişkinin gerçekleşmesi veya belirli büyüklükte olması garanti değildir. Modelde şoklar birlikte kullanıldığında birbirini iki kez saymamak gerekir: döviz kuru artışını ithal girdi maliyetine zaten yansıttıysanız, aynı artışı ikinci kez genel maliyet şoku olarak eklemeyin. Kredi faiz artışını sadece yenilenen veya değişken faizli borç tutarına ve ilgili döneme uygulayın; sabit faizli bütün borçları otomatik yeniden fiyatlamayın.
Bir senaryo kartında başlangıç dönemi, değişkenin birimi, şokun büyüklüğü, hesaplanan tutar, sözleşme varsayımları ve kapsam dışı unsurlar birlikte yer almalıdır. Birden fazla faktörün birleşik etkisi, tek başına en kötü sonuçların toplanmasıyla her zaman aynı değildir: hacim düştüğünde hacme bağlı giderler de azalabilir. Stok, ücret, kira ve enerji gibi kalemlerin hangi bölümünün sabit veya değişken olduğu işletmenin kendi kayıtlarından belirlenmelidir.
Reellik, kur ve vade uyumu
Nominal gelir değişimi ve fiyat artışı kullanılarak yaklaşık reel değişim şu şekilde hesaplanır: (1 + nominal değişim) / (1 + fiyat endeksi değişimi) − 1. Örneğin %30 nominal büyüme ile %20 fiyat artışının birleşimi yaklaşık %8,3 reel artışa karşılık gelir. Bu, doğru fiyat endeksinin seçildiği varsayımına bağlıdır; şirketin ürün fiyat endeksi ile genel TÜFE aynı olmak zorunda değildir. Gelir gerçekleşmesiyle tahsilatın farklı tarihlere düşmesi ayrıca nakit ihtiyacı yaratabilir.
Yabancı para açık pozisyonunun değerlendirmesinde yalnızca toplam yıl sonu borç ile yıllık ihracat geliri karşılaştırılmamalı; her para biriminde ve vadede beklenen tahsilatlar, borç taksitleri ve güvenilir koruma işlemleri eşleştirilmelidir. Bir yıl içinde oluşabilecek geçici likidite açığı, yıl sonu toplamı dengeli görünse bile işletmeyi zorlayabilir. Karşı taraf riski, hedging maliyeti, kullanılabilir limit ve sözleşmeye bağlı yükümlülükler ayrıca değerlendirilmelidir.
Üç senaryo kullanın: temel, mevcut siparişler ve doğrulanabilir maliyet varsayımları; olumlu, satış ve tahsilatın iyileşmesi; stres, talep zayıflamasıyla maliyet ve finansman baskısının birlikte görülmesi. Bunlar tahmin dağılımı veya gerçekleşme olasılığı iddiası değildir. Her senaryoya sorumlu, gözden geçirme tarihi ve karar tetikleyicisi atayın.
Örnek: 10 milyon TL satış ve 7 milyon TL değişken gider varsayımıyla katkı 3 milyon TL'dir. Satış %10 düşer ve değişken gider satışla aynı oranda değişirse katkı 2,7 milyon TL olur; sabit giderlerin değişmediği varsayılmıştır. Aynı anda birim maliyetin artması veya fiyatın değişmesi sonucu ayrıca etkiler. Bu basitleştirilmiş örnek kâr, vergi, finansman ve nakit akışı hesabı değildir.
Yatırım projelerinde başlangıç harcamasına kurulum, eğitim, bakım, sigorta ve işletme sermayesini ekleyin. Satışın gecikmesi, maliyet aşımı ve faizin yükselmesi senaryolarını test edin. Net bugünkü değer hesabında iskonto oranıyla nakit akışlarının para birimi ve enflasyon varsayımı tutarlı olmalıdır. Geri ödeme süresi tek başına proje değerini veya riski açıklamaz.
5. Sektörler: TİCİS'in koşullu değerlendirmeleri
İmalat ve makine
Referans veri: Eylül 2026'da yurt içi üretici fiyat endeksi yıllık %27,38, imalat ürünleri endeksi %29,09 artmıştır. Bu endeks işletmenin bütün giderlerinin veya kâr marjının aynı oranda değiştiği anlamına gelmez. TÜİK Yİ-ÜFE
Görünüm: Talep toparlansa bile enerji, finansman ve ithal ara malı maliyetleri marjı baskılayabilir. Kapasite artışı kararı, mevcut kapasite kullanımını ve doğrulanmış siparişleri dikkate almalıdır. Risk: makine ithalatında kur ile teslim gecikmesinin birlikte yatırım maliyetini yükseltmesi. İzleyin: birim enerji tüketimi, kapasite kullanımı, sipariş iptali ve stok yaşlanması. 90 gün: ürün bazlı katkı marjı çıkarın; bakım ve enerji verimliliği yatırımlarını ölçülebilir tasarrufla karşılaştırın. Yeni borçla kapasite yatırımı için düşük satış senaryosunda borç servisini hesaplayın.
Tekstil ve hazır giyim
Görünüm: Dış pazar talebi, müşteri alım kararları ve rekabetçi fiyatlama önemlidir. Ücret ve enerji giderleri ile teslim süresi birlikte değerlendirilmelidir. Risk: birkaç yabancı alıcıya bağımlılık, uzun vadeli siparişte maliyetin yükselmesi ve stokta kalan sezonluk ürün. İzleyin: sipariş dönüş oranı, fire, tahsilat vadesi, müşteri yoğunlaşması. 90 gün: müşteri başına net kâr ve nakit dönüşümünü inceleyin; kapasiteyi garantisiz sipariş beklentisine göre büyütmeyin; ürün ve pazar çeşitlendirmesini test siparişleriyle sınayın.
Otomotiv ve yan sanayi
Görünüm: Ana üreticilerin sipariş programı ve teknoloji dönüşümü alt tedarikçileri farklı etkiler. Bir parçanın talebi araç teknolojisine bağlı olarak değişebilir. Risk: tek platforma bağımlılık, kalıp yatırımı geri dönüşünün sipariş hacmine bağlı kalması. İzleyin: müşteri program değişiklikleri, kalite iadeleri, makine kullanım oranı ve sözleşme yenilemeleri. 90 gün: müşteri ve platform bazında ciro ile yatırım riskini eşleştirin; alternatif üretim ve mühendislik yeteneklerinin maliyetini değerlendirin.
Tarım ve gıda
Referans veri: Ağustos 2026 Tarım-GFE yıllık %30,28 artarken enerji ve yağlayıcılar alt grubu %43,14 artmıştır. Bu göstergeler farklı ürün ve işletmelerin gerçek maliyet sepetini bire bir temsil etmez. TÜİK Tarım-GFE
Görünüm: İklim, su, enerji, gübre ve soğuk zincir maliyetleri alt sektörlere farklı yansır. Risk: hasat ve tedarik kaybı, bozulma, gıda fiyatı oynaklığı ve uzun tahsilat vadesi. İzleyin: ürün verimi, su tüketimi, fire, stok süresi ve üretici fiyatları. 90 gün: alternatif tedarikçi ve saklama kapasitesini değerlendirin; kalite, izlenebilirlik ve gıda güvenliği kayıtlarını gözden geçirin; sigorta kapsamını ilgili kurumdan doğrulayın.
Perakende ve e-ticaret
Güncel talep göstergesi: TÜİK–TCMB tüketici güven endeksi Eylül 2026'da 91,9 iken Ekim'de 84,8'e geriledi. Endeks anket beklentilerini ölçer; işletmenin satış tahmini değildir. TİCİS yorumu: Güvenin zayıflaması, özellikle ertelenebilir ürünlerde müşteri davranışını dikkatle izlemeyi gerektirir. Öneri: Satış miktarı, ortalama sepet ve iptalleri ayrı takip edin; güven göstergesini tek başına bütçe değişikliği için kullanmayın. TÜİK tüketici güveni
Görünüm: Alım gücü, ürün karması ve müşteri trafiği farklı ürün gruplarında farklı sonuç doğurur. Risk: yüksek stok, iade, pazaryeri komisyonu ve taksitli satışın tahsilat maliyeti. İzleyin: stok devir hızı, ürün bazlı net katkı, sepet başına teslimat maliyeti ve iade oranı. 90 gün: stok yaşlandırması yapın; kampanyaları ciro yerine net katkı ve nakit üzerinden değerlendirin; kira ve personel giderlerini düşük satış senaryosuyla karşılaştırın.
İnşaat ve gayrimenkul
Maliyet göstergesi: TÜİK'in Ağustos 2026 inşaat maliyet endeksi yıllık %29,59 artmıştır. Bir projenin maliyeti, bulunduğu aşama ve malzeme-işçilik dağılımına göre farklılaşabilir. TÜİK inşaat maliyet endeksi
Başlangıç göstergesi: Ağustos 2026'da inşaat üretim endeksi yıllık %2,3 artarken bina inşaatı %0,9 azalmış, bina dışı yapıların inşaatı %21,8 artmıştır. Bu farklılıklar her proje veya şirket için aynı sonucu göstermez. TÜİK inşaat üretimi
Görünüm: Finansman koşulları, ruhsat, arsa ve girdi maliyetleri proje ölçeğinde belirleyicidir. Risk: sabit fiyatlı taahhütte maliyet artışı, satış veya teslim gecikmesi ve nakit akışının bozulması. İzleyin: gerçekleşen maliyet, kalan iş, ön satış tahsilatı, izin takvimi. 90 gün: her proje için tamamlanma maliyetini yeniden hesaplayın; hakediş ve ödeme takvimini eşleştirin; mevzuat ve sözleşme hükümlerini uzmanla inceleyin.
Turizm ve konaklama
Başlangıç göstergesi: TÜİK'in 15 Ekim 2026 bülteninde, Ağustos ayında konaklama ve yiyecek hizmetleri üretim endeksi yıllık %2,0 artmıştır. Bu hacim göstergesi işletme başına doluluk veya kâr değildir. TÜİK hizmet üretimi
Görünüm: Talep ülke, sezon ve rezervasyon kanalına göre ayrışır; doluluk tek başına kârlılık değildir. Risk: yabancı para gelirinin yerel maliyet artışını karşılamaması, iptal ve dağıtım komisyonları. İzleyin: net oda geliri, doluluk, iptal, enerji ve personel maliyeti. 90 gün: kanal ve müşteri ülkesi bazında net gelir analizi yapın; sezon dışı nakit rezervini planlayın; enerji ve personel ihtiyaçlarını doluluk senaryolarıyla eşleştirin.
Lojistik ve taşımacılık
Görünüm: Yakıt, dövizli araç ve bakım giderleri ile ticaret hacmi belirleyicidir. Risk: navlun fiyatının maliyet artışına geç uyarlanması ve boş dönüş. İzleyin: araç başına doluluk, kilometre maliyeti, yakıt, gecikme ve müşteri tahsilatı. 90 gün: hat bazlı net katkı hesaplayın; sözleşmelerde yakıt ve kur değişiminin nasıl yansıtıldığını gözden geçirin; alternatif güzergâh ve tedarik planı hazırlayın.
Enerji ve yenilenebilir yatırım
Görünüm: Üretim, tüketim, şebeke bağlantısı ve finansman koşulları yatırımın gerçek değerini belirler. Risk: proje gecikmesi, üretim tahmini sapması, ekipman ve faiz maliyeti. İzleyin: ölçülmüş tüketim profili, bağlantı ve izin süreçleri, bakım gideri ve finansman vadesi. 90 gün: fizibiliteyi saatlik tüketim ve muhafazakâr üretim varsayımlarıyla test edin; izin, teşvik ve mahsuplaşma koşullarını güncel resmî kaynaklardan doğrulayın.
Teknoloji, yazılım ve yapay zekâ
Başlangıç göstergesi: Ağustos 2026 bilgi ve iletişim hizmetleri üretim endeksi yıllık %9,9 artmıştır. Endeks tüm teknoloji şirketlerinin ciro, kâr veya yazılım ihracatı artışı olarak yorumlanamaz. TÜİK hizmet üretimi
Görünüm: Otomasyon verimlilik fırsatı sunabilir; teknolojinin başarısı kullanım ve süreç tasarımına bağlıdır. Risk: dövizli altyapı maliyeti, veri sızıntısı, hatalı çıktılar ve tedarikçiye bağımlılık. İzleyin: müşteri başına net gelir, bulut maliyeti, yenileme oranı ve güvenlik olayları. 90 gün: küçük kapsamlı pilot belirleyin; insan kontrolü, veri erişim yetkisi ve güvenlik testini kurun; proje getirilerini zaman ve kalite ölçümüyle doğrulayın.
Sağlık ve medikal ürünler
Görünüm: Ürün ve hizmetlerde düzenleme, kalite, ithal girdi ve ödeme süresi önemlidir. Risk: tedarik kesintisi, kur etkisi, izin ve geri ödeme koşullarındaki değişiklikler. İzleyin: kritik stok günleri, tedarik süresi, tahsilat ve kalite göstergeleri. 90 gün: kritik ürünler için alternatif tedarik ve kayıtları gözden geçirin; izin ve uygulama koşullarını yetkili kurumlardan ve uzmanlardan doğrulayın.
İhracat ve uluslararası ticaret
Görünüm: Pazar büyümesi tek başına şirket siparişini garanti etmez; ithalatçının maliyet ve uyum talepleri fiyatı etkileyebilir. Risk: tahsilat, kur, korumacılık, taşıma kesintisi ve tek pazara bağımlılık. İzleyin: ülke ve müşteri yoğunlaşması, sipariş iptali, tahsilat günü, gümrük sınıflaması. 90 gün: müşteri doğrulaması ve sözleşme riskini gözden geçirin; mal koduna göre AB düzenlemelerinin uygulanıp uygulanmadığını belirleyin. CBAM kapsamına giren ürünlerde AB ithalatçısının yükümlülükleri ile üreticinin veri hazırlığını ayırın. Avrupa Komisyonu
Küçük işletmeler ve hizmetler
Görünüm: Yerel talep, kira, personel ve tahsilat yapısı çoğu zaman makro göstergeden daha hızlı sonuç doğurur. Risk: kişisel ve işletme nakdinin karışması, fiyatların maliyete göre güncellenmemesi ve az sayıda müşteriye bağımlılık. İzleyin: haftalık nakit, ürün başına katkı, tekrar eden müşteri ve kira/ciro oranı. 90 gün: iş ve kişisel hesapları ayırın; en önemli giderleri listeleyin; kritik ödemeler için nakit planı ve müşteri kaybı senaryosu oluşturun.
6. Yönetim kurulu için kontrol listesi
Örnek stres testleri — varsayımsal, olasılık veya tahmin değildir
İmalat / enerji: Yıllık enerji harcaması 4 milyon TL ve üretim, verimlilik ile tüketim miktarı sabit kabul edilsin. Birim enerji fiyatındaki %20 artış, aynı tüketimde yıllık maliyeti 800 bin TL artırır. Firma maliyet artışının yarısını satış fiyatına aktarabilirse, diğer her şey sabitken karşılanmamış tutar 400 bin TL olur. Gerçek sonuç, sözleşme ve talep esnekliğine bağlıdır; değişen hacim ve vergiler bu örneğe dahil değildir.
Turizm / kapasite: 100 odalı bir tesis 180 gün çalışsın. Doluluk %70'ten %60'a inerse satılan oda sayısı 12.600'den 10.800'e geriler. Oda başına net gelir 3.000 TL varsayımı ve fiyatın değişmediği durumda fark 5,4 milyon TL'dir. Bu tutar kâr kaybı değildir: boş kalan odaların değişken giderlerindeki azalma, diğer gelirler ve sabit giderler ayrıca değerlendirilmelidir.
İhracat / tahsilat: Yıllık 36 milyon TL vadeli satışta, satışların yıl boyunca eşit dağıldığı ve tahsilat süresinin 30 günden 45 güne çıktığı varsayımıyla, ek alacak finansmanı yaklaşık 36 milyon / 365 × 15 = 1,48 milyon TL'dir. Bu yaklaşık hesap satışlar ile alacak oluşumunun aynı zamanlamada gerçekleştiğini varsayar; KDV, mevsimsellik ve tahsil edilememe riski hesap dışındadır. Bu tutarın yıllık finansman maliyeti, uygulanacak gerçek faiz ve süreye göre ayrıca bulunmalıdır.
Dövizli borç: 100.000 ABD doları açık borç için kur 40 TL'den 44 TL'ye çıkarsa, başka unsur değişmeden TL karşılığı 4 milyon TL'den 4,4 milyon TL'ye çıkar. Bu rakamlar sadece örnektir; kur tahmini değildir. Aynı vade ve para biriminde tahsil edilecek gelir veya korunma işlemleri net etkiyi değiştirebilir.
1. 13 haftalık nakit planı, sonraki 12 ayın borç takvimi ve alternatif kaynaklar hazır mı?
2. En büyük beş müşterinin tahsilat riski, sözleşmesi ve toplam satış içindeki payı biliniyor mu?
3. Döviz gelirleri ile döviz yükümlülükleri para birimi ve vade bazında eşleştirildi mi?
4. Ürün ve müşteri başına net katkı; fire, iade, navlun ve komisyon dahil ölçülüyor mu?
5. Yatırımlar gecikme, düşük talep ve maliyet artışı senaryolarında da sürdürülebilir mi?
6. İnsan kaynağı, siber güvenlik, tedarik sürekliliği ve mevzuat değişiklikleri için sorumlu atandı mı?
7. Kaynak ve yöntem sınırları
Bu rapor 28 Ekim 2026 itibarıyla erişilen kamuya açık yayınları ve TİCİS'in koşullu analizlerini kullanır. Sektör bölümleri ekonometrik sektör büyüme tahmini değildir; örnek risk ve eylem alanlarıdır. Küresel finansal koşullar ile tek bir şirketin kredi teklifi arasında kesin büyüklükte nedensel etki hesaplanmamıştır. Sektörler arasındaki farklılıkların yanı sıra şirket ölçeği, sözleşmeler ve bölgesel koşullar sonuçları değiştirir. Veriler ve mevzuat güncellenebilir; karar öncesinde tarih ve yürürlük yeniden doğrulanmalıdır.
8. TİCİS 2027 karar çerçevesi: büyümeyi finanse edilebilir hale getirmek
İyimser bir beklenti, bütün işletmelerin aynı zamanda ve aynı hızda büyüyeceği anlamına gelmez. TİCİS'in fırsat odaklı yaklaşımı, işletmenin hangi avantajı ölçebildiğini ve bu avantajı hangi kaynakla büyüteceğini sormakla başlar. Bir üreticinin teslimat süresini kısaltması, bir otelin doğrudan rezervasyon oranını artırması veya bir yazılım şirketinin müşteri kaybını azaltması makroekonomik koşullardan bağımsız olarak da değer yaratabilir. Bu nedenle 2027 planında yalnızca dışarıdan gelecek iyileşmeye güvenmek yerine yönetimin kontrol edebildiği verimlilik alanları belirlenmelidir.
İlk karar, büyümenin tanımıdır. Satış tutarı, satılan miktar, brüt katkı, faaliyet sonucu ve işletme nakdi ayrı hedeflerdir. Yönetim bunlardan yalnızca birini başarı ölçütü yaptığında beklenmeyen teşvikler doğabilir. Satış ekibinin yalnızca ciroyla değerlendirilmesi, uzun vadeli ve düşük katkılı siparişleri artırabilir. Satın alma ekibinin yalnızca birim fiyatla ölçülmesi, yüksek stok ve kalite sorunlarını gizleyebilir. Finans ekibinin yalnızca kısa vadeli nakdi korumaya odaklanması ise gerekli bakım ve eğitim yatırımlarının ertelenmesine yol açabilir. Ortak hedef, işletmenin sürdürülebilir değerini artıran kararları görünür hale getirmektir.
TİCİS önerisi, 2027 bütçesinin üç ayrı görünümle yönetilmesidir. Ticari görünüm sipariş, fiyat, miktar ve müşteri karmasını; operasyonel görünüm üretim, tedarik, kalite ve insan kaynağını; finansal görünüm nakit, borç, kur ve yatırım takvimini kapsamalıdır. Aynı varsayım farklı tablolarda farklı kullanılmamalıdır. Satış bütçesi yeni bir müşteriyle büyüme varsayarken üretim planı mevcut kapasiteyle devam ediyor ve nakit planı müşterinin avans ödeyeceğini varsayıyorsa, ortada tek bütçe değil birbirini desteklemeyen üç ayrı beklenti vardır. Varsayımlar toplantısında bu tutarsızlıklar karar verilmeden çözülmelidir.
Yönetim kurulu veya işletme sahibi için aylık toplantının amacı her rakamı tartışmak değildir. Önce en büyük üç sapma belirlenmeli, ardından sapmanın fiyat, hacim, verimlilik, takvim veya tahsilat kaynaklı olup olmadığı ayrıştırılmalıdır. Her önemli sapma için sorumlu kişi, düzeltici eylem, tamamlanma tarihi ve tekrar ölçüm yöntemi belirlenmelidir. İyimserlik, sorunları rapordan çıkarmakla değil, düzeltilebilir sorunları zamanında görerek işletmenin hareket alanını genişletmekle güçlenir.
9. Kredi komitesinin bakışı: dosyayı anlatıdan kanıta taşımak
Bir işletmenin finansman talebi, kullanım amacıyla geri ödeme kaynağını aynı cümlede açıklayabilmelidir. Stok alımı için istenen kredinin hangi siparişlere hizmet ettiği, makine yatırımının ne zaman çalışmaya başlayacağı ve alacak finansmanının hangi müşterilerden tahsil edileceği somutlaştırılmalıdır. Finansman talebi yalnızca nakit ihtiyacının büyüklüğünü gösteriyorsa, bankanın veya yatırımcının en önemli sorusu yanıtsız kalır: Bu kaynak hangi faaliyet sonucunda ve hangi tarihte geri dönecektir?
TİCİS önerisi, finansman dosyasına bir varsayım cetveli eklenmesidir. Cetvelde satış hacmi, ortalama satış fiyatı, birim maliyet, tahsilat günü, stok günü, tedarikçi vadesi, yatırım ödemeleri ve borç taksitleri aynı dönemler üzerinden gösterilir. Her varsayımın dayanağı belirtilir: mevcut sözleşme, teklif, geçmiş gerçekleşme, müşteri görüşmesi veya yönetim senaryosu. Bağlayıcı sipariş ile olası sipariş ayrı işaretlenir. Böylece iyi niyetli fakat henüz doğrulanmamış büyüme beklentisi kesin tahsilat gibi sunulmaz.
Finansman koşullarını karşılaştırmak için tekliflerin aynı bazda olması gerekir. Bir bankanın yıllık oranı ile diğerinin aylık oranı doğrudan yan yana konulamaz. Komisyonların başlangıçta kesilmesi, kullanılabilir net tutarı azaltabilir. Ödemesiz dönem, faiz tahakkukunun olmadığı anlamına gelmeyebilir. Teminatın işletmeye başka finansman kanallarını kapatması da ekonomik bir maliyettir. Bu nedenle ödeme planlarının gerçek nakit giriş ve çıkışları kullanılarak karşılaştırılması, yalnızca reklam veya teklif başlığındaki oranların kıyaslanmasından daha anlamlıdır.
Kredi reddi veya limit düşüşü tek bir nedene bağlanmamalıdır. Bankanın sektör tercihi, kendi bilanço kısıtları, teminat yapısı, şirketin mali verileri ve talep edilen vade aynı anda etkili olabilir. İşletme açısından yararlı soru, hangi unsurun değiştirilebilir olduğudur. Daha kısa bir yatırım fazı, ek özkaynak, müşteri avansı, tedarikçi takvimiyle uyumlu satın alma veya daha iyi raporlama farklı çözümler yaratabilir. Bunların hiçbiri kredi onayı garantisi değildir; amaç finansman görüşmesini somut seçeneklerle yürütmektir.
10. Nakit yönetimi: haftalık ve aylık planı birlikte okumak
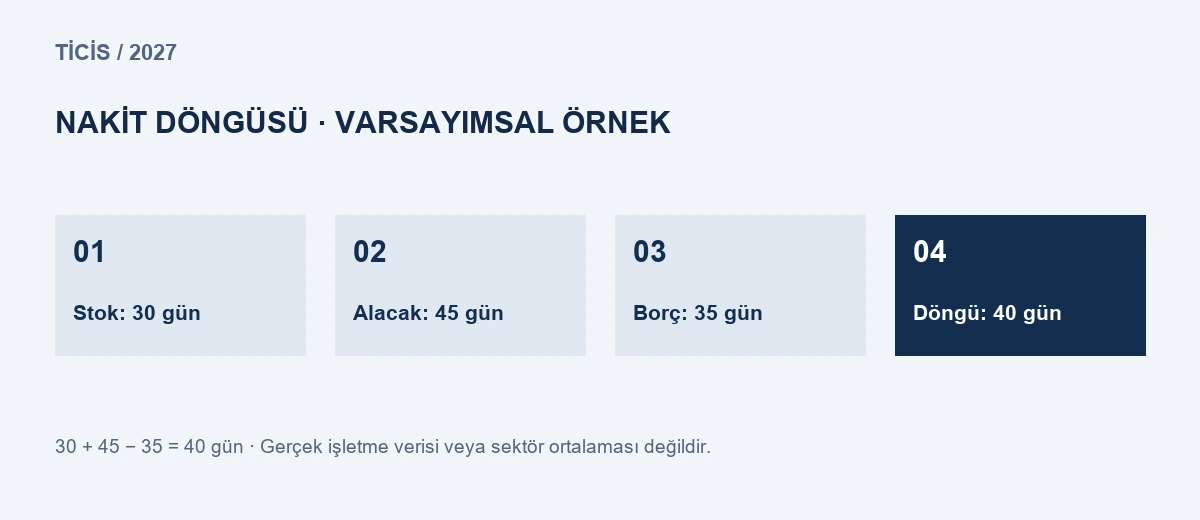
Yıllık kârlı görünen bir işletme yıl içinde likidite sıkışıklığı yaşayabilir. Bu nedenle 13 haftalık nakit planı ile 12 aylık bütçe birbirinin alternatifi değildir. Haftalık plan yakın vadeli maaş, vergi, tedarikçi ve borç ödemelerini; aylık plan mevsimsellik, yatırım ve finansman ihtiyacını gösterir. Planın ilk haftaları gerçekleşmeye yakın ayrıntıda, uzak haftaları ise açıkça belirtilmiş varsayımlarla hazırlanmalıdır. Her hafta gerçekleşen ve planlanan tahsilatlar karşılaştırılarak sonraki haftaların güvenilirliği yeniden değerlendirilir.
Tahsilat tahmini müşteri ve fatura düzeyinde başladığında daha kullanışlı hale gelir. Vadesi gelmiş fakat tahsil edilmemiş tutarların tamamını gelecek hafta nakit girişi saymak, sorunu sadece sonraki döneme taşır. Müşterinin ödeme davranışı, uyuşmazlıklar, iade talepleri ve sözleşmedeki kabul koşulları dikkate alınmalıdır. Büyük müşterilerin ödeme takvimi değiştiğinde satın alma ve üretim ekipleri de haberdar edilmelidir; finans bölümünün tek başına taşıdığı bir bilgi operasyon kararlarına zamanında yansımaz.
Stok azaltma kararı da seçici olmalıdır. Her stoğun nakde dönüşme hızı ve üretim sürekliliğindeki rolü aynı değildir. Kritik bir yedek parçanın düşük devir hızı, gereksiz olduğu anlamına gelmeyebilir; onun yokluğu üretimin durmasına neden olabilir. Buna karşılık satış ihtimali azalan sezonluk ürünlerin yüksek değerle stokta tutulması, hem finansman hem değer kaybı riski yaratır. TİCİS önerisi, stokları kritik tedarik, düzenli satış, yavaş hareket ve eskime riski gibi operasyonel gruplarla değerlendirmektir.
Nakit rezervi için her şirkete uygulanabilecek tek bir ay sayısı önermek doğru değildir. Sabit giderler, tahsilat oynaklığı, finansman erişimi, mevsimsellik ve tedarik zorunlulukları farklıdır. İşletme, stres senaryosunda kritik ödemelerini ne kadar süre karşılayabildiğini hesaplamalıdır. Kullanılmamış kredi limiti ancak koşulları ve kullanılabilirliği teyit edildiğinde destekleyici kaynak sayılmalıdır. Nakit planı bir tahmin tablosu olmanın yanında, yönetimin hangi tarihte hangi kararı alacağını gösteren erken uyarı aracıdır.
11. Fiyatlandırma: satış artışı ile değer yaratmayı ayırmak
Fiyat kararı maliyet artışının müşteriye aynen aktarılması kadar basit değildir. Müşterinin alternatifleri, ürünün farklılaşması, teslimat güvenilirliği, sözleşme süresi ve pazardaki kapasite fiyatlama gücünü etkiler. TİCİS'in iyimser değerlendirmesi, kaliteyi ve hizmeti ölçülebilir biçimde geliştiren işletmelerin yalnızca fiyat rekabetine bağımlı kalmadan değer sunabileceğidir. Bu bir fiyat artışı garantisi değildir; müşterinin hangi özelliğe ne kadar değer verdiğinin araştırılmasını gerektirir.
Ürün bazlı katkı tablosu hazırlanırken satış fiyatından yalnızca hammadde düşülmemelidir. Kanal komisyonu, ambalaj, teslimat, iade, özel paketleme, müşteri hizmeti ve tahsilat maliyetinin ilgili ürüne yüklenebilen kısmı da görünür olmalıdır. Aynı ürünün farklı kanallarda farklı katkı yaratması mümkündür. Kampanyanın satışları yükseltmesi, toplam katkıyı yükselttiği anlamına gelmez. İndirim sonrası artan hacmin ek operasyon ve finansman ihtiyacı ayrıca değerlendirilmelidir.
Fiyat esnekliği varsayımı küçük denemelerle sınanabilir. Bütün müşterilere aynı anda büyük bir değişiklik uygulamak yerine, uygun ve hukuka uygun bir ticari düzen içinde ürün, paket veya hizmet seçeneği bazında sonuçlar izlenebilir. Başarı ölçütü yalnızca dönüşüm oranı değil, iade, müşteri memnuniyeti, tekrar satın alma ve net katkı olmalıdır. Sonuçlar mevsim, kampanya, rakip davranışı veya müşteri karmasından etkilenebileceği için tek bir denemeden evrensel sonuç çıkarılmamalıdır.
Uzun vadeli sözleşmelerde fiyat değişim mekanizmasının belirsiz bırakılması uyuşmazlık riskini artırabilir. Hangi endeksin, hangi tarihin ve hangi hesaplama yönteminin kullanılacağı taraflar arasında açıklaştırılmalıdır. Bir makro endeks, ürünün gerçek maliyetini tam temsil etmeyebilir. Bu nedenle ticari hazırlık ile sözleşmenin hukuki uygulanabilirliği ayrı uzmanlık alanları olarak ele alınmalıdır. Bu rapor belirli bir hükmün geçerliliği konusunda hukuki görüş sunmaz.
12. Yatırım kararları: kapasite, verimlilik ve esneklik
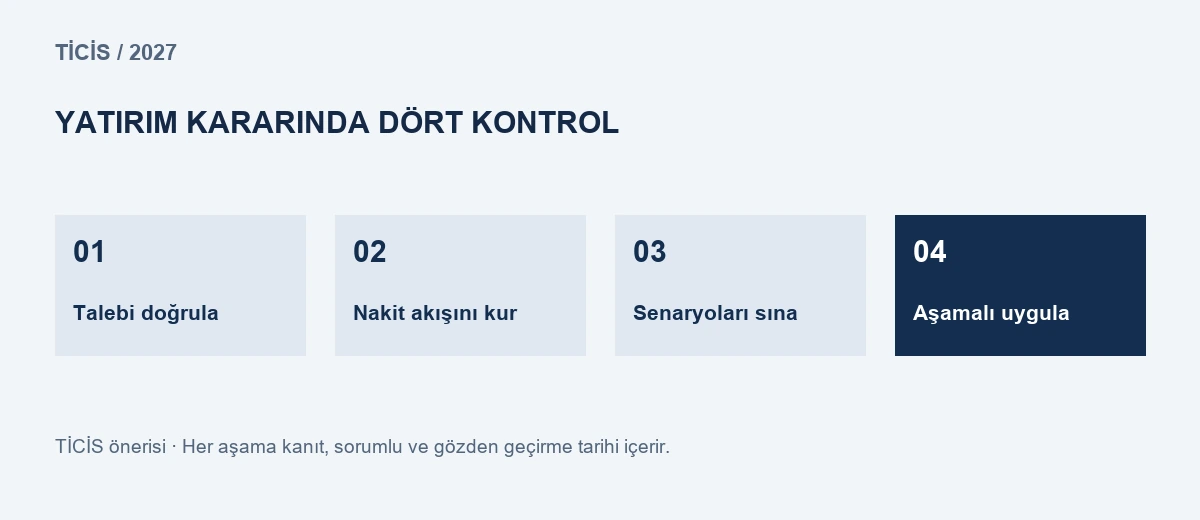
Yatırım projeleri aynı kategoriye konulmamalıdır. Kapasite artırımı daha fazla satış ihtiyacına, verimlilik yatırımı mevcut üretimde ölçülebilir tasarrufa, uyum yatırımı faaliyet koşullarının sürdürülmesine ve bakım yatırımı güvenilirliğe hizmet edebilir. Her projenin başarı ölçütü farklıdır. Kapasite yatırımı satış büyümesi geciktiğinde atıl kalabilirken, iyi seçilmiş bakım yatırımı duruşları azaltarak mevcut siparişleri daha güvenilir karşılamaya yardımcı olabilir.
TİCİS önerisi, her yatırım için yatırım yapılmaması seçeneğini de hesaplamaktır. Mevcut ekipmanla devam etmenin bakım, kalite, enerji ve kapasite sınırları nelerdir? Kiralama, fason üretim, aşamalı kurulum veya başka bir tedarik düzeni mümkün müdür? Alternatifler aynı ürün kalitesi, teslim takvimi ve risk çerçevesinde karşılaştırılmalıdır. En düşük ilk ödeme, toplam sahip olma maliyetinin en düşük olduğu anlamına gelmez; kurulum, lisans, yedek parça ve çıkış maliyetleri de dikkate alınmalıdır.
Yatırımın geri ödeme süresi kolay anlaşılır fakat sınırlı bir göstergedir. Geri ödeme sonrasındaki nakit akışlarını, paranın zaman değerini ve proje riskini tek başına açıklamaz. Net bugünkü değer, farklı tarihlerdeki nakitleri tutarlı bir iskonto oranıyla karşılaştırmaya yardımcı olur. Ancak hesaplama sonucunun hassasiyeti kullanılan satış, maliyet, yatırım tutarı ve iskonto varsayımlarına bağlıdır. Kesin görünen tek bir sonuç yerine duyarlılık tablosu sunulması daha sağlıklı karar zemini yaratır.
Belirsizliğin yüksek olduğu durumda aşamalı yatırım, öğrenme olanağı sağlayabilir. Önce pilot kapasite veya sınırlı ürün grubu denenir; teknik verim, kalite ve müşteri talebi ölçülür; daha büyük harcama için önceden belirlenen koşullar aranır. Bu yöntem her projeye uygulanamaz ve küçük ölçeğin birim maliyeti yüksek olabilir. Yine de geri dönülmesi zor kararların hangi bilgiyle alınacağını açıklaştırması bakımından değerlidir. TİCİS'in fırsat odaklı yaklaşımı, yatırımı ertelemek veya hızlandırmak yerine doğru sırayla ve doğrulanabilir gerekçeyle ilerletmektir.
13. İş gücü, yetkinlik ve otomasyon
İş gücü planı yalnızca çalışan sayısından oluşmaz. Yeni ürün, ihracat pazarı veya makine yatırımı farklı beceriler gerektirebilir. İşletme kritik görevleri, bu görevleri yerine getirebilen kişi sayısını ve bilgi aktarımının durumunu belirlemelidir. Bir kişinin yokluğunda üretim, satış veya finans işlemlerinin durması önemli bir süreklilik riskidir. Süreç dokümantasyonu ve çapraz eğitim, büyük teknoloji yatırımı yapılmadan da dayanıklılığı artırabilir.
Otomasyon projesinde başlangıç sorusu hangi görevin kaldırılacağı değil, hangi sürecin hangi ölçüyle iyileştirileceğidir. Tekrarlanan veri girişi, hata kontrolü, üretim planlama veya müşteri taleplerinin sınıflandırılması farklı teknik çözümler gerektirir. Mevcut süreçteki hata ve bekleme süreleri ölçülmeden otomasyonun faydası güvenilir biçimde hesaplanamaz. Pilot uygulama öncesinde referans dönem, veri kalitesi ve başarı ölçütleri belirlenmelidir.
Yapay zekâ çıktıları özellikle finansal, hukuki, sağlık veya personel kararlarında otomatik doğru kabul edilmemelidir. İşletme hangi verinin hangi hizmete gönderildiğini, kimlerin erişebildiğini ve sonuçları kimin kontrol edeceğini belirlemelidir. Tedarikçinin fiyatı kadar veri yönetimi, hizmet sürekliliği, model değişiklikleri ve çıkış imkânı da değerlendirilmelidir. TİCİS yorumu, teknoloji yatırımının kurumsal sorumluluğu azaltmadığı; doğru tasarlandığında çalışanların daha nitelikli işe odaklanmasına yardımcı olabileceğidir.
Eğitim bütçesi de ölçülebilir hedeflere bağlanmalıdır. Eğitim sonunda hangi işlemin daha doğru veya hızlı yapılacağı, hangi güvenlik ya da kalite sorununun azalacağı belirlenebilir. Katılım belgesi tek başına yetkinlik kazanıldığını göstermeyebilir. İş başında uygulama, geri bildirim ve tekrar ölçüm ile öğrenmenin faaliyete aktarılması izlenmelidir. 2027 için iyimser fırsat, insan ve teknolojiyi birbirinin alternatifi gibi görmek yerine birlikte üretkenliği artıracak biçimde tasarlamaktır.
14. Sektör dosyaları: beklentiyi işletme kararına dönüştürmek
Bu bölümdeki değerlendirmeler TİCİS’in koşullu işletme analizidir. Sektörün tamamı için satış, kârlılık veya yatırım getirisi taahhüdü içermez. Aynı sektörde ihracat yapan, iç pazara çalışan, borçlu veya özkaynakla büyüyen şirketlerin sonuçları farklılaşabilir. Her dosya fırsatın hangi mekanizma üzerinden doğabileceğini, hangi göstergenin izleneceğini ve yönetimin hangi kararı hazırlayabileceğini açıklar. İyimserliğimiz talebin kendiliğinden artacağı varsayımına değil; ölçülebilen verimlilik, daha iyi müşteri seçimi ve disiplinli sermaye kullanımına dayanır.
İmalat: siparişten teslimata verimlilik
İmalat şirketi için 2027 hazırlığının başlangıcı üretim kapasitesini artırmak değil, mevcut kapasitenin ne kadarını zamanında ve kabul edilebilir kalitede satabildiğini anlamaktır. Makinenin çalışması tek başına değer yaratmaz. Üretim süresinin önemli bölümü ayar değiştirme, kalite kontrol bekleme veya malzeme arama ile geçiyorsa yeni makine aynı düzensizliği büyütebilir. TİCİS, sipariş akışı görünür olan ve darboğazını ölçen üreticilerde kademeli yatırımın daha güçlü sonuç verebileceğini değerlendirir.
Yönetim her ürün ailesi için tekliften siparişe dönüşümü, teslimat güvenilirliğini, ilk seferde doğru üretim oranını, yeniden işleme saatlerini ve makine başına katkıyı birlikte izlemelidir. Ortalama kapasite kullanımı, kritik hattın kapasitesini gizleyebilir. Bir işletmede toplam kapasite boş görünürken tek bir kaplama veya test istasyonu tüm teslimatları geciktirebilir. Böyle bir durumda genel kapasite artışı yerine darboğaz iyileştirmesi daha az sermayeyle sonuç verebilir. Bu değerlendirme müşteri terminleri ve gerçek üretim verileriyle yapılmalıdır.
İyimser senaryoda daha kısa teslimat süresi, müşterinin emniyet stoku ihtiyacını azaltır ve tedarikçiyi fiyat dışındaki özellikleriyle ayrıştırır. Ancak bu avantajın satış fiyatına veya tekrar siparişe yansıyıp yansımadığı izlenmelidir. Ücretsiz hızlandırma sürekli hale geliyorsa üretici müşterinin stok finansmanını üstleniyor olabilir. Sözleşmede standart teslimat, acil teslimat, tasarım değişikliği ve iptal koşullarının ayrı fiyatlanması önemlidir.
TİCİS önerisi, ilk çeyrekte tek bir ürün ailesinde teslim süresini kısaltan pilot çalışma yapılmasıdır. Başarı ölçütü sadece birim maliyet azalması olmamalı; teslim edilen sağlam ürün başına toplam maliyet ve tahsil edilen katkı değerlendirilmelidir. Yatırım kararı ancak pilotun kalıcı sonucu, bakım kapasitesi ve sipariş görünürlüğü birlikte doğrulandığında büyütülmelidir. Böylece 2027 bütçesi soyut büyüme arzusundan somut üretim kazanımına dönüşür.
Tekstil: ürün karması ve kısa seri ekonomisi
Tekstil ve hazır giyimde aynı ciro, farklı ürün karmalarında çok farklı nakit sonuçları yaratabilir. Uzun terminli, yüksek stok gerektiren ve sık tasarım değişikliği isteyen sipariş ile standart kumaştan kısa sürede teslim edilen sipariş eşdeğer değildir. İşçilik, enerji, aksesuar, numune, fire ve finansman ayrı izlendiğinde nominal olarak yüksek fiyatlı bir işin neden düşük katkı ürettiği görülebilir. TİCİS’in 2027 için olumlu alan gördüğü yaklaşım, yalnızca düşük fiyatla rekabet etmek yerine güvenilir teslimat ve doğru ürün grubunda uzmanlaşmadır.
İşletmenin sipariş değerlendirmesi müşteri bazında yapılmalıdır. Numune onay süresi, sipariş iptal geçmişi, iade nedeni, ödeme davranışı ve tekrar sipariş olasılığı birlikte ele alınmalıdır. Tasarım geliştirme maliyeti sürekli üreticinin üzerinde kalıyorsa bunun teklif fiyatına nasıl yansıtıldığı açık olmalıdır. Hacmi yüksek bir müşteriye bağımlılık, üretim planını kolaylaştırırken pazarlık gücünü azaltabilir. Yeni müşteri kazanımı bu nedenle yalnızca satış hedefi değil, riskin dengelenmesi aracıdır.
Stok yönetiminde ortak kullanılabilen kumaş ve aksesuarlar ile müşteriye özel malzemeler ayrılmalıdır. Genel amaçlı malzeme başka siparişte değerlendirilebilirken özel baskılı ürün iptal halinde değer kaybedebilir. Müşteriye özel malzeme için avans, onay aşaması ve iptal bedeli düşünülmelidir. Bu kararlar sözleşme ve müşteri ilişkisi çerçevesinde uzmanlarla şekillendirilir; her pazarda aynı koşulun kabul edileceği varsayılmamalıdır.
TİCİS önerisi, 2027 koleksiyon ve kapasite planını müşteri bazında tahsil edilmiş katkı üzerinden gözden geçirmektir. Hızlı teslimat avantajı kullanılacaksa tedarikçinin de aynı hıza uyum sağlaması gerekir. Kritik aksesuarın gecikmesi bütün avantajı ortadan kaldırabilir. Daha az fakat doğru ürün ailesinde uzmanlaşmak, numune yükünü azaltmak ve sipariş verisini ortaklaştırmak; pahalı bir kapasite yatırımından önce değerlendirilebilecek somut iyileştirmelerdir.
Otomotiv: dönüşüme modüler yatırım
Otomotiv yan sanayisinde 2027 hazırlığı, mevcut müşteri programlarını sürdürürken değişen ürün mimarisine uyum sağlama meselesidir. Her işletmenin aynı teknolojiye, aynı hızla ve aynı büyüklükte yatırım yapması doğru değildir. Yeni bir parça grubuna girerken mühendislik kabiliyeti, kalite sistemi, test ihtiyacı, müşteri onayı ve seri üretim hacmi beraber değerlendirilmelidir. TİCİS, dönüşümü aşamalara bölen tedarikçilerin hem fırsat yakalama hem de sermaye koruma açısından daha sağlam konumlanabileceğini düşünür.
Yönetim program bazında kalan sözleşme süresini, öngörülen hacim ile fiilî çağrı arasındaki farkı, kalıp yatırımının geri kazanımını ve kalite maliyetini izlemelidir. Müşterinin hacim tahmini kesin alım taahhüdü olmayabilir. Özel ekipman yatırımı yapılırken hacim düşüşü, program gecikmesi ve tasarım değişikliğinin kim tarafından taşınacağı açıklığa kavuşturulmalıdır. Aynı ekipmanın farklı müşteri veya ürün grubunda kullanılabilmesi, belirsizlik karşısında önemli bir seçenek değeri yaratır.
İyimser senaryoda mühendislik hizmeti, izlenebilir üretim ve hızlı problem çözme kabiliyeti fiyat rekabetinin ötesinde ilişki kurmayı sağlayabilir. Ancak kalite başarısı tek başına nakit başarısı değildir. Garanti kesintileri, ölçüm uyuşmazlıkları ve uzun ödeme vadeleri teklif ekonomisine eklenmelidir. Performans tablosunda sevkiyat tutarı kadar kabul edilmiş fatura ve tahsil edilmiş gelir de bulunmalıdır.
TİCİS önerisi, yeni teknoloji yatırımını numune, doğrulama ve seri üretim olmak üzere ayrı karar kapılarına bölmektir. Her kapıda bütçe, teknik kabul ve müşteri talebi yeniden değerlendirilir. Büyük bir yatırımın tek seferde onaylanması yerine, bir sonraki aşamaya geçişi hak eden kanıtlar tanımlanır. Bu disiplin yenilikten uzak durmak anlamına gelmez; yenilik için ayrılan kaynağın doğru zamanda ve doğru ürüne yönelmesini sağlar.
Tarım ve gıda: verim, fire ve soğuk zincir
Tarım ve gıdada fırsat değerlendirmesi yalnızca ürün fiyatına odaklanırsa eksik kalır. Hasat verimi, kalite sınıfı, depolama kaybı, ambalaj, enerji, taşıma ve tahsilat birlikte işletme sonucunu belirler. Aynı tonajdaki ürünün satışa uygun kısmı değişebilir. TİCİS’in 2027 için olumlu değerlendirdiği alan, mevcut üretimden daha fazla satılabilir değer elde etmektir. Fireyi azaltan, raf ömrünü uzatan ve teslimat güvenilirliğini artıran yatırım; kapasite büyütmeden katkı yaratabilir.
Üretici ve işleyici, parti bazında giriş miktarı ile satılabilir çıkış miktarını eşleştirmelidir. Kayıp nerede oluşuyor: kabulde mi, işlemede mi, depoda mı, dağıtımda mı? Kaybın nedeni bilinmeden genel bir verim hedefi koymak yeterli değildir. Soğuk zincir için cihaz bulunması ile sıcaklık sürekliliğinin sağlanması farklıdır. Arıza, elektrik kesintisi, yükleme beklemesi ve taşıma sırasında oluşan sapmalar kayıt altına alınmalıdır.
Fiyat oynaklığına karşı ürün ve müşteri karması önemlidir. Tek bir ürün veya tek bir alıcıya bağımlılık, iyi sezonda yüksek kazanç sağlasa bile sonraki dönemde nakit dalgalanmasını büyütebilir. İşlenmiş ürün, sözleşmeli tedarik veya farklı satış kanalı seçenekleri işletmenin becerilerine göre değerlendirilmelidir. Her yeni kanalın iade, raf bedeli, komisyon ve tahsilat maliyeti bulunduğu unutulmamalıdır. Daha yüksek raf fiyatı üreticinin daha yüksek net geliri anlamına gelmez.
TİCİS önerisi, 2027 bütçesinde satış fiyatını tek başına artırmak yerine satılabilir verim ve fire azaltımı için ayrı hedef açmaktır. Tarımsal girdi ve ürün fiyat endeksleri genel yönü gösterebilir; işletmenin gerçek maliyeti kendi ürün reçetesi ve alım zamanıyla ölçülür. Su, enerji ve depolama yatırımları değerlendirilirken teknik tasarruf iddiası gerçek kullanım saatleriyle sınanmalıdır. Böylece kaynak verimliliği hem maliyet hem süreklilik açısından ölçülebilir bir fırsata dönüşür.
Perakende: cirodan sepet katkısına
Perakende ve e-ticarette yüksek sipariş sayısı başarılı bir iş modelini tek başına kanıtlamaz. İndirim, komisyon, kargo, ödeme maliyeti, iade, paketleme ve müşteri kazanım harcaması düşüldüğünde kalan katkı izlenmelidir. TİCİS’in 2027 için olumlu yaklaşımı, müşteriyi daha fazla kampanyayla değil daha doğru ürün, güvenilir teslimat ve tutarlı hizmetle elde tutan işletmelerin daha dayanıklı büyüyebileceğidir. Bu yaklaşım kanal bazında ölçülmelidir.
Yönetim aynı ürünün mağaza, kendi internet sitesi ve pazaryerindeki ekonomisini ayrı görmelidir. Kanallar arasında fiyat karşılaştırması yapılırken görünmeyen hizmet ve finansman maliyetleri hesaba katılmalıdır. Pazaryeri satışının yüksek görünmesi, tahsilatın erken olduğu veya müşteri ilişkisinin işletmeye ait olduğu anlamına gelmez. Kanal bağımlılığı arttığında komisyon değişimi ve görünürlük kaybı bütçede daha büyük etki yaratabilir.
Stok devir hızı ürün grupları arasında karşılaştırılmalıdır. Hızlı dönen düşük marjlı ürün, yavaş dönen yüksek marjlı üründen daha iyi nakit sonucu üretebilir. Ancak çok düşük stok da satış kaybına ve müşterinin başka markaya geçmesine neden olabilir. Karar, stok gününü tek başına azaltmak değil; servis seviyesini koruyarak gereksiz sermaye bağlanmasını azaltmaktır. İade nedenlerinin ürün açıklaması, beden bilgisi veya taşıma hasarıyla ilişkisi ayrıca incelenmelidir.
TİCİS önerisi, 2027 kampanya onayında brüt ciro hedefinin yanına sipariş başına katkı, tekrar satın alma ve iade sonrası net satış ölçülerini koymaktır. Yeni müşteriye yapılan harcamanın geri kazanım süresi geçmiş siparişlerle hesaplanmalı; henüz oluşmamış tekrar alışveriş kesin gelir sayılmamalıdır. İyimser büyüme senaryosu, daha yüksek reklam bütçesinden önce daha düşük iade ve daha iyi müşteri deneyimiyle kurulabilir. Bu iyileştirmeler hem nakdi hem marka güvenini destekler.
İnşaat: proje nakdi ve aşamalı taahhüt
İnşaat ve gayrimenkulde şirketin genel kârlılığı ile tek bir projenin nakit ihtiyacı birbirinden ayrılmalıdır. Hakediş zamanlaması, avans, teminat, taşeron ödemesi, malzeme alımı ve satış tahsilatı aynı takvimde gerçekleşmez. TİCİS, 2027 hazırlığında proje büyüklüğünden önce proje finansmanının görünürlüğüne önem verilmesini önerir. İyimser senaryo, iş hacminin artmasının yanında tahsilat düzeni ve uygulama disiplininin iyileşmesini de içermelidir.
Her proje için kalan iş miktarı, tamamlamak için gereken maliyet ve beklenen tahsilat yeniden hesaplanmalıdır. Geçmişte kârlı görünen sözleşme, malzeme veya işçilik maliyeti yükseldiğinde farklılaşabilir. Bütçe güncellemesi yalnızca harcanan tutara bakarsa gelecekteki maliyet baskısını kaçırır. İş programındaki gecikmenin şantiye genel giderlerine, ekipman kirasına ve finansman maliyetine etkisi ayrı gösterilmelidir. Bu yaklaşım gerçek zarar oluşmadan yönetimin hareket alanını artırır.
Müşteri veya işveren kaynaklı proje değişiklikleri sözlü mutabakatla bırakılmamalıdır. İlave işin kapsamı, fiyatı, süre etkisi ve onay mekanizması açıklığa kavuşturulmalıdır. Hukuki şartlar somut sözleşmeye göre uzman tarafından değerlendirilir. Buradaki işletme önerisi, yapılmış fakat belgelendirilmemiş işin nakit planında kesin tahsilat gibi kullanılmamasıdır. Aynı şekilde alınması beklenen yeni proje mevcut borçların tek geri ödeme kaynağı olmamalıdır.
TİCİS önerisi, 2027 portföyünde proje yoğunlaşmasını ve aynı döneme denk gelen nakit açıklarını birlikte izlemektir. Üç ayrı projenin aynı ayda malzeme ödemesi gerektirmesi şirket düzeyinde risk yaratabilir. Proje bazında olumlu görünen karar, şirketin toplam likiditesini zorlayabilir. Aşamalı sözleşme, kontrollü stok alımı ve gerçekçi teslim programı; büyümeyi daha yönetilebilir hale getirir. Kapasite artışı için önce tamamlanma maliyetinin ve finansmanının görünür olması gerekir.
Turizm: doluluk, fiyat ve misafir katkısı
Turizm işletmesinde doluluk oranı önemli olmakla birlikte tek başına başarı göstergesi değildir. Oda fiyatı, kanal komisyonu, yeme içme maliyeti, enerji, personel ve iptal koşulları sonucu değiştirir. Aynı doluluk farklı müşteri gruplarında farklı katkı yaratabilir. TİCİS’in 2027 için olumlu değerlendirmesi, talebi yalnızca yoğun sezonda büyütmek yerine sezonu dengeleyen, tekrar ziyaret ve doğrudan rezervasyonu geliştiren işletmelerin gelir kalitesini artırabileceğidir.
Yönetim oda başına gelir ile oda başına katkıyı ayırmalıdır. Paket içinde verilen hizmetler arttıkça brüt gelir yükselmeden maliyet artabilir. Erken rezervasyonda alınan fiyat ile hizmetin verildiği tarihteki maliyet arasında süre vardır. Bu nedenle sözleşme para birimi, tedarik fiyatları ve işletme sermayesi ihtiyacı birlikte değerlendirilmelidir. Satışın dövizle yapılması bütün maliyet risklerini kendiliğinden ortadan kaldırmaz.
İptal ve rezervasyon davranışı tarih, ülke, kanal ve müşteri türü bazında izlenmelidir. Yüksek görünen rezervasyon toplamı, iptal oranı dikkate alınmadan kesin doluluk sayılmamalıdır. Kanal çeşitlendirmesi yapılırken doğrudan satışın da reklam, ödeme altyapısı ve müşteri hizmeti maliyeti olduğu hesaba katılmalıdır. Amaç tek bir kanalı idealleştirmek değil; maliyet, kontrol ve talep dengesi kurmaktır.
TİCİS önerisi, 2027 bütçesini aylık doluluk ve fiyat varsayımlarının yanında misafir başına değişken maliyetle hazırlamaktır. Enerji tasarrufu, bakım ve hizmet standardı projeleri yoğun sezon başlamadan sınanmalıdır. Personel eğitimi yalnızca memnuniyet puanı için değil, hizmet tekrarını ve operasyon kaybını azaltmak için ölçülebilir hedeflere bağlanabilir. İyimser büyüme, daha çok ziyaretçi kadar aynı ziyaretçiye daha tutarlı hizmet sunabilmekten de doğar. Bu yaklaşım fiyat rekabetini azaltan bir işletme avantajı oluşturabilir.
Lojistik: dolu kilometre ve sözleşme kalitesi
Lojistikte filo büyüklüğü, işletmenin gerçek verimliliğini tek başına göstermez. Dolu kilometre oranı, boş dönüş, bekleme süresi, bakım, yakıt, sürücü planı ve tahsilat birlikte değerlendirilmelidir. TİCİS’in 2027 için olumlu gördüğü alan, mevcut taşıma kapasitesini daha iyi planlayarak birim hizmet başına maliyeti düşürmektir. Yeni araç yatırımı, mevcut filodaki kullanım kaybı anlaşılmadan yapılırsa finansman yükünü artırabilir.
Müşteri bazında fiyatlama yapılırken yükleme ve boşaltma beklemeleri görünür olmalıdır. Kilometre bazlı fiyat uygun görünse de uzun bekleme nedeniyle araç daha az sefer yapabilir. Sözleşmede bekleme, ek durak, dönüş yükü ve olağan dışı hizmetlerin nasıl ücretlendirildiği açıklanmalıdır. Bu konuların belirsizliği fiyat rekabetini maliyet aktarımına dönüştürebilir. İşletme kendi verisiyle hangi müşterinin kapasiteyi nasıl kullandığını görmelidir.
Yakıt maliyetinin değişmesi ile toplam taşıma maliyetinin aynı oranda değişeceği varsayılmamalıdır. Yakıtın payı rota, araç, yük ve kullanım şekline göre farklılaşır. Ayrıca bakım ve finansman maliyetleri başka zamanlarda ortaya çıkar. Dövizli sözleşmenin avantajı değerlendirilirken dövizli borç, yedek parça ve sınır ötesi masraflar birlikte hesaplanmalıdır. Net para birimi pozisyonu brüt dövizli gelire bakılarak anlaşılamaz.
TİCİS önerisi, 2027 rota planını sefer başına katkı ve araç günü başına katkı üzerinden değerlendirmektir. Sayısal takip sistemleri yalnızca konum göstermek için değil, gecikmenin nedenini ve planlanan ile gerçekleşen maliyeti karşılaştırmak için kullanılmalıdır. İyimser senaryoda daha iyi eşleştirme, daha az boş dönüş ve tahsilat disiplini aynı filo ile daha fazla ekonomik değer üretir. Yeni kapasite bu kazanımların ardından, sürdürülebilir sözleşme görünürlüğüyle desteklenmelidir.
Enerji: tüketim profiline uygun yatırım
Enerji ve yenilenebilir yatırım değerlendirmesinde kurulu güç tek başına yeterli değildir. İşletmenin tüketim saatleri, üretim profili, bağlantı koşulları, bakım, finansman ve uygulamadaki teknik sınırlamalar birlikte incelenmelidir. TİCİS, 2027 hazırlığında enerji verimliliği ile enerji üretimini birbirinin alternatifi olarak görmez. Önce tüketimin nerede ve neden oluştuğunu anlamak, ardından uygun çözümü seçmek daha sağlıklı bir yatırım sırası oluşturabilir.
Tasarruf hesabı geçmiş faturayı sabit kabul eden tek bir çarpma işlemi olmamalıdır. Üretim hacmi, çalışma saati, hava koşulları ve ürün karması değiştiğinde tüketim de değişir. Yatırım öncesi ve sonrası karşılaştırma benzer faaliyet düzeyinde yapılmalıdır. Aksi halde üretim azaldığı için düşen enerji tüketimi yatırımın başarısı sayılabilir. Ölçüm planı proje başlamadan belirlenmelidir; sonradan uygun veri bulunamayabilir.
Yenilenebilir projede yatırım tutarı kadar devreye alma takvimi ve gelir ya da tasarrufun başlayacağı tarih önemlidir. Teknik uygunluk, izinler, bağlantı ve sözleşme koşulları somut proje için doğrulanır. Raporda herhangi bir işletmenin destek almaya veya belirli bir satış fiyatına hak kazandığı varsayılmaz. Finansman hesabında bakım ve performans kaybı gibi kalemlerin unutulmaması gerekir. Tekliflerin aynı kapsam üzerinden karşılaştırılması da karar kalitesini artırır.
TİCİS önerisi, 2027 enerji bütçesini üç katmanda kurmaktır: gereksiz tüketimin azaltılması, proses verimliliğinin geliştirilmesi ve uygun üretim yatırımı. İyimser senaryo bu üç katmanın birlikte çalışmasıdır. Büyük projeden önce sayaçlandırma ve küçük iyileştirmelerle elde edilen bilgi, daha sonraki yatırımın yanlış boyutlanmasını önleyebilir. Başarı yalnızca fatura düşüşü değil; üretim başına enerji, bakım sürekliliği ve yatırımın gerçek nakit katkısıyla değerlendirilmelidir.
Teknoloji: otomasyondan doğrulanmış kazanıma
Teknoloji, yazılım ve yapay zekâ işletmeleri için 2027 fırsatı, müşterinin karmaşık bir aracı kullanmasını sağlamak değil, ölçülebilir bir iş sonucunu iyileştirmektir. Daha kısa işlem süresi, daha az hata, daha iyi talep planı veya daha hızlı müşteri yanıtı bu sonuçlara örnek olabilir. TİCİS’in olumlu yaklaşımı, çözümün gösterişli sunumundan ziyade müşterinin günlük sürecine yerleşmesini sağlayan firmaların daha kalıcı gelir geliştirebileceğidir.
Yazılım şirketi sözleşme tutarı ile tahsil edilen tekrarlayan geliri ayrı izlemelidir. Kurulum hizmeti, lisans, bakım ve müşteri desteğinin maliyeti farklıdır. Çok sayıda özel uyarlama yapmak ilk satışları kolaylaştırabilir, ancak ürünün bakımı ve yeni sürüm maliyeti artabilir. Hangi özelliklerin ortak ürün parçası, hangilerinin ücretli proje olduğu açık biçimde yönetilmelidir. Müşteri kaybı ve sözleşme yenilemesi brüt satış kadar önemlidir.
Yapay zekâ projelerinde veri kalitesi, erişim yetkisi, insan kontrolü ve hata durumunda geri dönüş planı değerlendirilmelidir. Otomatik çıktıların doğruluğu kullanım amacına göre test edilir. Yanlış bir pazarlama taslağı ile yanlış bir üretim talimatının sonuçları aynı değildir. Modelin ortalama başarısı kritik hatanın kabul edilebilir olduğu anlamına gelmez. Sorumluluk ve kontrol tasarımı daha en başta çözümün bir parçası olmalıdır.
TİCİS önerisi, 2027 ürün yol haritasında müşteri başına sağlanan doğrulanmış kazanımı görünür kılmaktır. Pilot öncesinde başlangıç ölçüsü kaydedilir; pilot sonrasında aynı iş yükünde sonuç karşılaştırılır. Kazanım doğrulanırsa yaygınlaştırılır. Bu yaklaşım hem alıcının yatırım kararını kolaylaştırır hem satıcının fiyatını somut değerle ilişkilendirir. İyimser senaryo, her sürecin bütünüyle otomatikleşmesi değil; doğru süreçlerde güvenilir otomasyonun ölçeklenmesidir.
Sağlık ve medikal: kaliteyle büyüyen hizmet
Sağlık ve medikal işletmelerde 2027 planlaması, ticari büyüme ile hizmet kalitesini birlikte ele almalıdır. Ürün veya hizmetin güvenilirliği, izlenebilirliği, tedarik sürekliliği ve yetkin personel ihtiyacı işletme modelinin merkezindedir. TİCİS’in olumlu değerlendirmesi, güvenilir süreç ve uzmanlaşma üzerinden kurulan büyümenin kısa vadeli hacim yarışından daha dayanıklı olabileceğidir. Bu bölüm klinik yönlendirme veya belirli bir ürün için uygunluk değerlendirmesi değildir.
Medikal tedarikçi ürün bazında stok yaşı, son kullanım tarihi, servis yükümlülüğü, garanti ve yedek parça ihtiyacını izlemelidir. Satış fiyatı yüksek bir cihazın sonraki bakım yükü hesaba katılmadığında gerçek katkı yanlış görülebilir. İthal tedarik, kur hareketi kadar teslim süresi ve teknik uyum açısından da değerlendirilmelidir. Müşteriye verilen taahhüt ile üreticiden alınan taahhüt arasında boşluk bulunmamalıdır.
Hizmet işletmesinde kapasite kullanımının artması, personel ve süreç kalitesi aynı ölçüde korunuyorsa anlamlıdır. Randevu, bekleme, iptal, tekrar işlem ve tahsilat verileri birlikte incelenebilir. Ticari hedefler kritik kalite kontrollerini zayıflatmamalıdır. Veri erişimi ve kayıt güvenliği, yalnızca teknik ekip konusu değil yönetim sorumluluğudur. Somut mevzuat ve izin gereklilikleri faaliyet türüne göre yetkili uzmanlarla doğrulanmalıdır.
TİCİS önerisi, 2027 yatırım dosyasına satış beklentisinin yanında hizmet kapasitesi, bakım ve personel planını koymaktır. Yeni cihaz veya şube için talep tahmini tek başına yeterli değildir; çalıştırma, kaliteyi sürdürme ve nakit ihtiyacını karşılama kapasitesi gösterilmelidir. İyimser senaryo, güvenilir hizmetin tekrar tercih ve kurumsal ilişki yaratmasıdır. Büyüme adımı bu hizmet standardının korunabildiği hızda atılmalıdır.
İhracat: pazar çeşitlendirmesinin gerçek maliyeti
İhracatta yeni ülkeye satış yapmak önemli bir fırsattır, fakat yeni pazarın maliyeti ilk siparişle sınırlı değildir. Sertifikasyon, ürün uyarlaması, dağıtıcı ilişkisi, lojistik, tahsilat ve satış sonrası hizmet bütçelenmelidir. TİCİS’in 2027 için olumlu yaklaşımı, mevcut yetkinliğe yakın pazarlardan başlayarak öğrenme maliyetini yönetmektir. Birden fazla pazara aynı anda dağılmak yerine, doğrulanmış talep ve kanal üzerinden ilerlemek daha kontrollü büyüme sağlayabilir.
İhracatçı teklifini teslim şekli, para birimi, ödeme koşulu ve sorumluluk kapsamıyla birlikte okumalıdır. Farklı teklifler yalnızca birim fiyat üzerinden karşılaştırılmamalıdır. Taşıma, sigorta, gümrük süreci veya satış sonrası yükümlülüğün kimde olduğu toplam ekonomiyi değiştirir. Somut sözleşme ve dış ticaret işlemleri uzman incelemesi gerektirir. Buradaki öneri, belirsiz maliyetlerin görünmez bırakılmamasıdır.
Kur artışının ihracatçıya her durumda kazanç sağladığı düşüncesi eksiktir. İthal girdi, dövizli borç, yabancı para komisyon ve enerji gibi unsurlar etkileri azaltabilir. Ayrıca yabancı müşteri kur hareketini fiyat indirimi talebine dönüştürebilir. Yönetim net döviz pozisyonunu para birimi ve vade bazında çıkarmalıdır. Aynı yıl içinde gelir ve giderin dövizli olması, farklı aylarda gerçekleşiyorsa nakit riskini bütünüyle kapatmaz.
TİCİS önerisi, 2027 pazar planında müşteri sayısını artırmanın yanında ilk tahsilata kadar geçen süreyi ve ülke başına hizmet maliyetini izlemektir. Pilot siparişin amacı sadece satış yapmak değil, ürünün kabulünü ve tahsilat sürecini sınamaktır. Başarılı pilot sonrasında stok, personel veya dağıtıcı yatırımı büyütülebilir. İyimser senaryo, daha çok ülke adı yazmak yerine daha çeşitli, ödeme disiplini güçlü ve tekrar sipariş veren müşteri ağı kurmaktır.
Küçük işletmeler: basit kayıt, güçlü karar
Küçük işletmeler için gelişmiş yönetim, mutlaka pahalı bir yazılım veya büyük bir finans ekibi gerektirmez. Düzenli tutulan satış, tahsilat, maliyet ve stok kayıtları birçok kritik kararı iyileştirebilir. TİCİS’in 2027 için olumlu değerlendirmesi, sahibinin bilgisiyle çalışan işletmenin bu bilgiyi görünür ve devredilebilir hale getirmesidir. Böylece kararlar yalnızca hafızaya veya günlük kasa bakiyesine bağlı kalmaz.
İşletme sahibi kişisel harcamalar ile işletme nakdini ayırmalı; kasadaki paranın ne kadarının vergi, tedarikçi, ücret veya borç ödemesine ayrıldığını görmelidir. Bugünkü yüksek bakiye yakın gelecekteki yükümlülükler nedeniyle serbest kaynak olmayabilir. Haftalık tahsilat ve ödeme listesi, karmaşık bir modelden daha erken uyarı verebilir. Listede kesinleşmiş işlemler ile beklenen satışlar ayrı işaretlenmelidir.
Hizmet işletmesinde saat başına gelir kadar tahsil edilmiş katkı izlenebilir. Çok zaman alan fakat düşük katkı bırakan işler kapasiteyi tüketebilir. Teklif hazırlama, revizyon, ulaşım ve müşteri desteği de hizmet süresine dahildir. Ücretsiz ek işler sürekli hale geldiğinde görünür fiyat ile gerçek saatlik kazanç ayrışır. Hizmet kapsamının baştan açık yazılması hem müşteri memnuniyetini hem işletme verimliliğini destekler.
TİCİS önerisi, 2027 başında işletmenin en çok satan ürün veya hizmetlerini katkı, tahsilat süresi ve iş yüküne göre sınıflandırmaktır. İlk iyileştirme mutlaka yeni şube açmak olmayabilir; yanlış fiyatlanan hizmeti düzeltmek, stokta bekleyen ürünü azaltmak veya geciken tahsilatı takip etmek olabilir. İyimser büyüme, önce mevcut işin sağlıklı hale gelmesinden doğar. Düzenli kayıt küçük işletmeyi daha büyük göstermeye değil, daha iyi yönetmeye yarar.
15. Küresel kredi koşullarından işletmenin kredi teklifine
Küresel faizlerin veya risk algısının iyileşmesi, Türk işletmesinin aynı gün daha düşük faizli kredi bulacağı anlamına gelmez. Aktarım zincirinde uluslararası fonlama, ülke riski, bankanın kaynak yapısı, yerel para politikası, düzenlemeler ve borçlunun kendi özellikleri bulunur. TİCİS’in iyimser çerçevesi, dış finansman ortamındaki olası iyileşmenin iyi hazırlanmış işletmeler için seçenekleri artırabileceğidir. Bu çerçeve kesin kredi maliyeti veya erişim garantisi içermez. Yönetimin yapabileceği en yararlı hazırlık, kendi kredi dosyasını bu fırsata hazır hale getirmektir.
Bir bankanın kaynak maliyeti azalırken işletmeye verdiği teklif aynı ölçüde düşmeyebilir. Çünkü kredi riski, teminat kalitesi, vade ve sermaye kullanımı teklifin diğer parçalarıdır. İşletmenin tahsilatları bozulmuş veya borçluluğu yükselmişse genel iyileşme şirket özelindeki kötüleşmeyle dengelenebilir. Tersine, nakit akışını daha iyi belgeleyen ve borç vadesini yatırımın nakit üretimine uygun kuran firma, aynı piyasa içinde daha güçlü müzakere edebilir. Bu nedenle kredi görüşmesini yalnızca faiz pazarlığı olarak görmek eksiktir.
Teklif karşılaştırmasında kullanılabilir net tutar, anapara ödeme planı, faiz hesaplama yöntemi, komisyon, zorunlu yan ürün ve teminat şartları ayrı yazılmalıdır. Başlangıçta kesilen masraf, nominal kredi tutarı ile işletmenin eline geçen nakdi farklılaştırır. Kısa süreli düşük faiz avantajı, erken geri ödeme veya ağır teminat koşulları nedeniyle toplamda beklenenden pahalı olabilir. Farklı vadeli teklifleri doğrudan yan yana koymak da yanıltır. Gerçek karşılaştırma, aynı nakit ihtiyacını hangi koşullarla karşıladıkları üzerinden yapılır.
Yabancı para finansmanında düşük görünen faiz, kur riskinin karşılığı değildir. Geliri başka para biriminde olan işletmenin borç ödeme gücü kur hareketine bağlı değişebilir. Doğal dengeleme ancak gelir ile yükümlülüklerin tutar, para birimi ve zaman bakımından uyumlu olması halinde anlam kazanır. Bir yıl sonra alınacak ihracat bedeli, gelecek ay ödenecek borcun nakit kaynağı değildir. Bu farkın finansmanı ayrıca planlanır. İşletmenin uygunluğu ve somut finansman koşulları ilgili uzmanlar ve finans kuruluşlarıyla değerlendirilmelidir.
TİCİS önerisi, 2027 için tek bir faiz tahmini yerine üç ayrı finansman planı oluşturmaktır. İlk plan mevcut koşulların sürdüğü durumu, ikinci plan maliyetlerin iyileştiği fakat limitlerin aynı kaldığı durumu, üçüncü plan hem maliyet hem erişimin iyileştiği durumu ele alır. Bu planların olasılıkları veri olmadan sayısallaştırılmaz. Her planda hangi yatırımın yapılabileceği, ne kadar işletme sermayesi gerektiği ve hangi borcun hangi nakitle ödeneceği gösterilir. Böylece yönetim gelişme olduğunda sıfırdan karar üretmek zorunda kalmaz.
16. Sayısal uygulamalar: sonuçları nasıl okumalı?
Bu bölümdeki bütün işletmeler, tutarlar, oranlar ve şoklar eğitim amacıyla oluşturulmuş varsayımsal örneklerdir. Türkiye için kur, faiz, ücret veya sektör büyüme tahmini değildir. Hesaplar mekanizmayı göstermek için basitleştirilmiştir. Gerçek işletmede vergi, muhasebe sınıflaması, ödeme takvimi, sözleşme ve finansman ayrıntıları sonuçları değiştirir. Her örneğin amacı tek bir doğru rakam vermek değil, yönetimin hangi soruyu sorması gerektiğini görünür kılmaktır.
Örnek 1: nominal büyüme ile miktar artışını ayırmak
Bir işletmenin başlangıçta 100.000 adet ürün sattığını ve birim fiyatının 100 TL olduğunu varsayalım. Satış tutarı 10 milyon TL olur. Sonraki dönemde fiyat 120 TL’ye, miktar 105.000 adede çıkarsa satış tutarı 12,6 milyon TL’ye yükselir. Nominal ciro artışı yüzde 26’dır; miktar artışı ise yüzde 5’tir. Fiyat ile miktar etkileri çarpılarak birleştiği için yüzde 20 ile yüzde 5’i toplamak tam sonucu vermez. Hesap, 1,20 çarpı 1,05 eksi 1 biçimindedir.
İşletmenin bütün ürünleri aynı fiyatla satılmıyorsa ürün karması da sonucu değiştirir. Daha pahalı ürünlerin payının artması ortalama satış fiyatını yükseltebilir. Bu durumda fiyat artışı ile ürün karması değişimi ayrılmalıdır. Genel tüketici fiyat endeksiyle cironun düzeltilmesi kaba bir fikir verebilir; şirketin kendi ürün fiyatları farklı hareket ediyorsa gerçek miktar artışını göstermez. En sağlıklı başlangıç, ürün bazında miktar ve net satış fiyatını ayrı kaydetmektir.
TİCİS yorumu: İyimser büyümenin kalitesi, yalnızca TL ciro artışında değil satılan miktar, ürün değeri ve tahsil edilen katkıda aranmalıdır. Yönetim bütçesinde üç ayrı satır açabilir: fiyat etkisi, miktar etkisi ve ürün karması etkisi. Bu ayrım satış ekibinin performansını daha doğru değerlendirir. Fiyat artışı nedeniyle büyüyen ciroyu tamamen yeni müşteri başarısı saymak, bir sonraki dönem için gerçekçi olmayan hedefler üretir.
Örnek 2: yüksek satışın nakit ihtiyacı
Yıllık vadeli satışın 36,5 milyon TL, tahsilat süresinin 40 gün olduğunu varsayalım. Satışların yıl boyunca eşit dağıldığı basit modelde ortalama ticari alacak yaklaşık 4 milyon TL’dir: 36,5 milyon bölü 365 çarpı 40. Satış aynı kalırken tahsilat süresi 55 güne çıkarsa yaklaşık alacak 5,5 milyon TL olur. Aradaki 1,5 milyon TL, müşterilerde daha uzun süre bağlı kalan kaynağı gösterir. Bu tutar doğrudan zarar değildir; finansman ihtiyacıdır.
Şimdi satışın yüzde 20 arttığını ve tahsilat süresinin 55 günde kaldığını düşünelim. Yıllık satış 43,8 milyon TL, yaklaşık alacak 6,6 milyon TL olur. Başlangıca göre 2,6 milyon TL daha fazla kaynak alacaklarda bağlıdır. İşletme büyümüş olabilir; buna rağmen kasası zorlanabilir. Stok ihtiyacı da artıyorsa toplam kaynak gereksinimi daha yüksektir. Tedarikçi vadesindeki değişim ise bu ihtiyacı azaltabilir veya büyütebilir. Her unsur ayrı modellenmelidir.
TİCİS önerisi: Yeni satış hedefinin yanına ek işletme sermayesi satırı ekleyin. Satış ekibi müşteriye vade uzatırken bunun finansman etkisini de görsün. Tahsilatın hızlandırılması için verilen indirim, gerçek finansman maliyetiyle karşılaştırılsın. Bu örnek KDV, mevsimsellik, peşin satış ve tahsil edilemeyen alacakları içermez; gerçek çalışma aylık müşteri verisiyle yapılır. Kâr ve nakit arasındaki farkı izlemek büyümeye engel olmak için değil, büyümeyi finanse edebilmek içindir.
Örnek 3: yatırımın geri ödeme süresi ve bugünkü değer
Bir makinenin başlangıç yatırımının 5 milyon TL olduğunu, üç yıl boyunca her yıl sonunda 2 milyon TL net işletme nakdi ürettiğini varsayalım. Basit geri ödeme süresi 2,5 yıldır. Ancak bu hesap paranın zaman değerini, üç yıl sonrasındaki değeri ve ara dönem finansmanını açıklamaz. Yalnızca toplam yatırımın eşit yıllık nakitle ne kadar sürede karşılandığını gösterir. Bu nedenle tek başına yatırım onayı için yeterli değildir.
Örnek yıllık iskonto oranını yüzde 20 kabul edersek üç yıllık nakdin bugünkü değeri yaklaşık 4,21 milyon TL olur. Başlangıç yatırımı çıkarıldığında net bugünkü değer yaklaşık eksi 0,79 milyon TL’dir. Hesap 2 milyon bölü 1,20, artı 2 milyon bölü 1,20’nin karesi, artı 2 milyon bölü 1,20’nin küpü, eksi 5 milyon şeklindedir. Yüzde 20 burada yalnızca örnek oran olup piyasa önerisi veya 2027 tahmini değildir.
Makinenin üçüncü yıl sonunda satış değeri veya daha uzun kullanım ömrü varsa bunlar sonucu değiştirebilir; örnekte sıfır kabul edilmiştir. Ek işletme sermayesi, vergi, bakım ve devreye alma gecikmesi de ayrıca değerlendirilir. TİCİS yorumu: Geri ödeme süresi ile net bugünkü değer farklı sorulara cevap verir. İlki nakdin ne zaman geri geldiğini kabaca anlatır; ikincisi seçilen iskonto oranı ve nakit varsayımları altında ekonomik değer üretimini inceler. Yatırım dosyası her iki ölçüyü ve varsayımların kaynağını göstermelidir.
Örnek 4: satın alma indiriminin görünmeyen bedeli
Bir tedarikçinin altı aylık ihtiyacı tek seferde alana yüzde 5 indirim sunduğunu varsayalım. Normal alım tutarı 1 milyon TL ise indirim 50 bin TL’dir. Ancak bu satın alma stokta daha uzun süre para bağlar. Depolama, bozulma, tasarım değişikliği ve finansman maliyeti eklenebilir. İndirimi bütün alım tutarı üzerinden hesaplayıp stok maliyetini yok saymak kararın yönünü değiştirebilir. Karşılaştırma aynı talebi hangi alım takvimiyle karşıladığımız üzerinden yapılmalıdır.
Basitleştirilmiş örnekte toplu alımın ortalama 500 bin TL ek stok tuttuğunu ve bu kaynağın altı ay boyunca yıllık yüzde 30 basit finansman maliyetine maruz kaldığını kabul edelim. Ek finansman yaklaşık 75 bin TL olur: 500 bin çarpı yüzde 30 çarpı yarım yıl. Yalnızca bu varsayımla finansman maliyeti indirimden 25 bin TL fazladır. Gerçek stok azalımı ve ödeme takvimi farklı olacağı için gerçek hesap günlük veya aylık bakiyelerle yapılmalıdır.
TİCİS önerisi: Satın alma başarısını sadece birim fiyat indirimiyle ölçmeyin. Toplam edinme maliyeti, kalite, teslimat güvenilirliği ve stokta bağlı kaynak birlikte değerlendirilsin. Toplu alım bazen arz güvenliği sağladığı için anlamlı olabilir; bu fayda da açık yazılmalıdır. Amaç her toplu alımı reddetmek değil, indirimin hangi koşulda değer yarattığını bilmektir. İyimser senaryo, tedarikçiyle fiyat kadar teslimat takvimi ve esneklik üzerine de çalışmaktır.
Örnek 5: fiyat artışı ve talep kaybı
Başlangıçta 10.000 adet ürün, 1.000 TL birim fiyat ve 700 TL birim değişken maliyet varsayalım. Toplam katkı 3 milyon TL’dir. Fiyat yüzde 10 artarak 1.100 TL’ye çıkarken miktar yüzde 8 azalarak 9.200 adede düşerse, birim maliyet değişmediğinde katkı 3,68 milyon TL olur. Ciro 10 milyon TL’den 10,12 milyon TL’ye sınırlı yükselir; katkı ise farklı oranda değişir. Bu, fiyat kararında ciro ile katkının ayrı izlenmesi gerektiğini gösterir.
Aynı anda birim değişken maliyet yüzde 15 artarak 805 TL’ye çıkarsa katkı 2,714 milyon TL olur. Böylece fiyat artışı ve sınırlı ciro büyümesi gerçekleşmesine rağmen katkı başlangıcın altına iner. Her iki hesapta sabit giderler, vergi ve finansman yoktur. Müşterinin gerçek fiyat tepkisi de önceden kesin bilinmez. Verilen yüzde 8 miktar kaybı talep tahmini değil, hesap örneğidir. Gerçek işletme farklı müşteri ve ürün gruplarında farklı tepkiler görebilir.
TİCİS yorumu: Fiyat artışı kararı maliyet, talep ve ürün karması birlikte ele alınarak verilmelidir. Bütün ürünlere aynı oranı uygulamak yerine müşteri değeri, alternatif ürünler ve hizmet kapsamı incelenebilir. Küçük kapsamlı fiyat denemeleri, teklif kabul oranı ve tekrar sipariş verileriyle izlenebilir. İyimser yaklaşım, fiyatı yükseltmenin yanında müşterinin aldığı değeri ve işletmenin sağladığı hizmeti daha iyi tanımlamaktır.
17. Göstergeler sözlüğü ve yanlış okumalar
Enflasyonun düşmesi fiyatların eski seviyesine dönmesi demek değildir. Fiyat artış hızının azalması ile genel fiyat seviyesinin azalması farklıdır. İşletme bütçesinde daha düşük enflasyon varsayımı kullanırken geçmiş maliyet artışlarının ortadan kalkacağını düşünmemelidir. Ayrıca yıllık ortalama enflasyon ile yıl sonu enflasyonu aynı ölçü değildir. Bütçedeki ortalama maliyet artışı, harcamaların yıl içinde hangi ayda yapıldığına da bağlıdır. Kaynak tablolarında dönemin ve ölçünün yazılması bu nedenle önemlidir.
Reel büyüme, fiyat etkisinden arındırılmış ekonomik faaliyet değişimini ifade eder. Ülke ekonomisinin büyümesi her şirketin aynı oranda büyüyeceği anlamına gelmez. Sektör karması, müşteri grubu, pazar payı ve işletmenin rekabet gücü farklılaşır. Ulusal büyüme beklentisi bir başlangıç çerçevesidir; şirket bütçesi sipariş, kapasite ve müşteri verisiyle kurulur. Makro tahmini doğrudan satış hedefi olarak kullanmak, aradaki mekanizmayı atlamak olur.
Nominal faiz ile reel faiz ayrılırken hangi enflasyonun kullanıldığı açıklanmalıdır. Geçmiş enflasyonla yapılan hesap geçmişe dönük bir ölçü verir; beklenen enflasyonla yapılan hesap ise beklentiye dayanır. Basit çıkarma yaklaşık sonuç sağlar. Daha tam ilişki, bir artı nominal faiz oranının bir artı enflasyon oranına bölünüp bir çıkarılmasıdır. Farklı vade veya farklı dönem verileri aynı formülde gelişigüzel kullanılmamalıdır. Şirketin kendi maliyet enflasyonu genel endeksten farklı olabilir.
Satın alma gücü paritesi ülkeler arasındaki fiyat düzeyi farklarını hesaba katan istatistiksel karşılaştırma aracıdır. Bir işletmenin yarın kullanacağı döviz kuru veya kurun ulaşması gereken değer olarak okunmaz. Ücret, üretim maliyeti ve pazar büyüklüğü karşılaştırmalarında yararlı bağlam sunabilir; fakat gerçek yatırım kararı vergi, verimlilik, lojistik, finansman ve hukuki koşulları da gerektirir. İki ülke arasında düşük fiyat seviyesi bulunması, her işletme için daha yüksek getiri anlamına gelmez. Dünya Bankası yöntem açıklaması
Kredi limiti, kullanılabilir nakit ile aynı şey değildir. Limitin şartları, kullanım amacı, teminatı ve geçerliliği olabilir. Benzer şekilde bilançodaki alacak tutarı tahsilat tarihi belli para değildir. Yönetim likidite tablosunda kasadaki para, kesinleşmiş tahsilat, kullanılabilir finansman ve henüz müzakere edilen kaynakları ayrı göstermelidir. Bu ayrım özellikle hızlı büyüme dönemlerinde önemlidir; olumlu satış görünümü nakit açığının fark edilmesini geciktirebilir.
18. Yönetim için on iki aylık uygulama düzeni
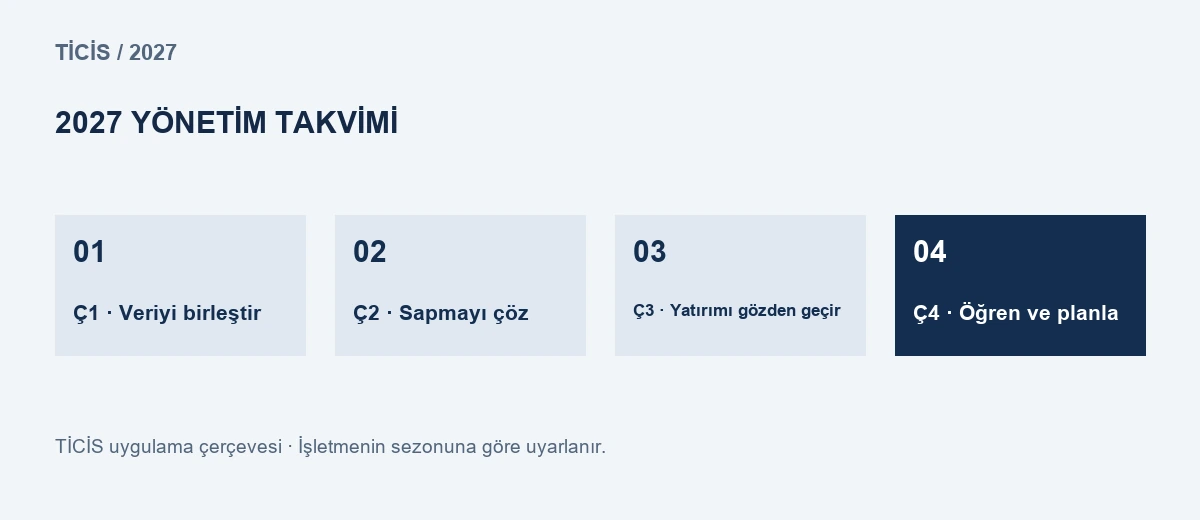
İlk çeyreğin amacı bütçe varsayımlarını gerçek kayıtlarla ilişkilendirmektir. Satış, satın alma, üretim ve finans ekipleri aynı başlangıç verisini kullanmalıdır. Bir ekibin sipariş tutarı, diğerinin faturalanmış satış, üçüncünün tahsilat üzerinden konuşması görünürde anlaşma yaratırken kararları bozabilir. Ortak tanımlar yazılır; ürün, müşteri ve proje bazında hangi verinin ne zaman güncelleneceği belirlenir. TİCİS, bu aşamayı raporlama yükü değil karar altyapısı olarak görür.
İkinci çeyrekte ilk sonuçlar bütçeyle karşılaştırılır. Farkın fiyat, miktar, kur, maliyet veya zamanlamadan kaynaklanıp kaynaklanmadığı ayrıştırılır. Sapma görüldüğünde bütün bütçeyi tek oranda düzeltmek yerine nedenine göre müdahale edilir. Tahsilat gecikiyorsa satış hedefini artırmak çözüm olmayabilir. Darboğaz üretimdeyse reklam bütçesini büyütmek teslimat sorununu artırabilir. Yönetim toplantısının çıktısı yalnızca açıklama değil, sorumlusu ve tarihi belli bir karar olmalıdır.
Üçüncü çeyrekte yatırım ve kapasite kararları tekrar gözden geçirilir. İlk yarıdaki kazanımlar kalıcı mı, yoksa tek seferlik müşteri veya fiyat etkisi mi? Yeni kapasite için sipariş görünürlüğü yeterli mi? Tedarikçi ve personel planı hazır mı? Bu sorulara verilen cevaplar yatırımın ölçeğini belirler. İyimser senaryo gerçekleşiyorsa kontrollü büyüme hızlandırılabilir; bazı koşullar oluşmadıysa yatırımın bir bölümü ertelenebilir. Esneklik başarısızlık değil, belirsizlik altında kaynak yönetimidir.
Son çeyrekte sonraki yıl bütçesi hazırlanırken önceki varsayımların isabeti değerlendirilir. Hangi göstergeler erken uyarı verdi, hangileri gereksiz gürültü üretti? Hangi müşteri segmentinde katkı yükseldi, hangi projede nakit gecikti? Bu değerlendirme kişileri suçlamak için değil modelin öğrenmesini sağlamak için yapılır. Tahmin hatasının kaynağı veri eksikliği, yanlış varsayım veya uygulama sorunu olabilir. Her biri farklı çözüm gerektirir.
TİCİS önerisi, yönetim toplantılarında en fazla birkaç kritik karara odaklanan bir sayfalık özet kullanmaktır. Ayrıntılı rapor arka planda bulunur; özet, değişen varsayımı, beklenen etkiyi, önerilen aksiyonu ve karar tarihini gösterir. Renkler gerçek ölçütlere dayanmalı, yalnızca dikkat çekmek için kullanılmamalıdır. Bir gösterge kırmızı olduğunda ne yapılacağı önceden tanımlanmışsa gösterge yönetim aracına dönüşür. Aksi halde güzel görünen fakat karar üretmeyen bir ekran olarak kalır.
19. TİCİS’in 2027 için iyimser fakat ölçülü beklentisi
TİCİS, 2027 hazırlığında en güçlü fırsatın işletmelerin kendi kontrol alanlarında olduğunu değerlendirir. Daha iyi kayıt, daha kısa tahsilat, daha az fire, daha doğru fiyatlama ve daha seçici yatırım; dış koşulların tamamının olumluya dönmesini beklemeden başlatılabilir. Makroekonomik istikrarın güçlenmesi halinde bu hazırlıkların etkisi daha görünür hale gelebilir. İyimserliğimiz, her işletmenin aynı anda aynı sonuca ulaşacağı iddiasına dayanmaz. Hazırlıklı işletmenin gelişen koşullardan yararlanma kapasitesine dayanır.
Finansman tarafında beklentimiz, olası iyileşmenin en verimli biçimde şeffaf nakit akışı ve gerçekçi yatırım planı olan işletmeler tarafından kullanılabileceğidir. Satış tarafında beklentimiz, müşteri ihtiyacını doğru anlayan ve güvenilir hizmet sunan şirketlerin fiyat dışındaki değerlerini daha iyi gösterebilmesidir. Üretim tarafında beklentimiz, mevcut kapasiteyi verimli kullanmanın birçok işletmede büyük yatırım kadar önemli olmasıdır. Bunlar resmî tahmin değil, TİCİS’in bu rapor için geliştirdiği koşullu değerlendirmelerdir.
Yapay zekâ ve otomasyon bu çerçevede önemli araçlardır. Ancak teknolojinin değeri, işin amacını ve sorumluluğunu ortadan kaldırmasında değil; insanın daha hızlı ve daha tutarlı karar vermesine yardımcı olmasındadır. Başarı ölçüsü kullanılan aracın adı değil, doğrulanmış zaman, kalite ve maliyet kazanımıdır. TİCİS önerisi, küçük başlayan, sonucu ölçülen ve kontrolü korunarak büyütülen uygulamalardır. Bu yaklaşım teknoloji yatırımını moda tercihinden işletme kararına dönüştürür.
Sonuçta 2027 için hazırlanmak tek bir kur, faiz veya büyüme rakamını doğru tahmin etmeye indirgenemez. Birden fazla koşulda çalışabilecek kararlar üretmek, gerçekleşmeleri izlemek ve gerektiğinde uyarlamak gerekir. Bu raporun tabloları, örnekleri ve etkileşimli araçları bu amaçla birlikte kullanılmalıdır. İşletme kendi verisini yerleştirdiğinde asıl değer ortaya çıkar. TİCİS’in önerisi, geleceği kesin bildiğini varsaymak yerine geleceğe daha hazırlıklı giren bir yönetim düzeni kurmaktır.
20. Ölçüm disiplini: göstergeyi karar kuralına bağlamak
Bir yönetim göstergesinin yararlı olması için tanımı, kaynağı, güncelleme sıklığı ve sorumlusu belli olmalıdır. Örneğin tahsilat günü hesabında bütün satışların mı yalnızca vadeli satışların mı kullanıldığı sonucu değiştirir. Ay sonu alacağı ile yıllık satışın karşılaştırılması mevsimsel işletmede yanıltıcı olabilir. Yönetim aynı tanımı dönemler boyunca korumalı, tanım değiştiğinde geçmiş karşılaştırmayı açıklamalıdır. Verinin hangi sistemden geldiği ve kimin doğruladığı yazılı olursa rapor kişiye bağımlı olmaktan çıkar.
Eşik değerler de işletmeye göre belirlenir. Her şirket için aynı stok günü veya aynı borç oranı güvenli kabul edilemez. İşin mevsimselliği, ürünün dayanıklılığı, müşteri sözleşmeleri ve tedarik süresi farklıdır. Eşik, geçmiş verinin yanında işletmenin taşıyabileceği nakit ihtiyacıyla ilişkilendirilmelidir. Örneğin tahsilat süresindeki bir haftalık artışın kaynak etkisi hesaplanır; mevcut nakit tamponuyla karşılaştırılır. Böylece renkli bir uyarı gerçek bir ekonomik anlam taşır.
Göstergenin değişmesi ile kararın otomatik verilmesi aynı şey değildir. Satış düşüşü talep kaybından, teslimat gecikmesinden veya ürünün geçici olarak stokta bulunmamasından kaynaklanabilir. Aynı rakam üç farklı müdahale gerektirir. TİCİS önerisi, uyarı sonrasında kısa bir neden incelemesi ve sorumlu değerlendirmesi yapılmasıdır. Otomatik sistem veriyi hızlandırabilir; kararın bağlamı korunmalıdır. Özellikle yatırım ve kredi gibi uzun etkili kararlarda tek göstergeye dayalı işlem yapılmamalıdır.
Yönetim ekranında veri yaşı görünür olmalıdır. Güncel satış ile üç ay önceki stok bilgisinin aynı anda gösterilmesi yanıltıcı bütünlük yaratabilir. Eksik veri sıfır olarak işlenmemelidir; bilinmiyor olarak işaretlenmelidir. Sıfır satış gerçek bir durumdur, veri gelmemesi başka bir durumdur. Bu ayrımı korumak, çok gelişmiş görünen fakat yanlış sonuç üreten bir sistemden daha değerlidir. Kontrol listesinde veri tamlığına da yer verilmelidir.
Son olarak her önemli kararın kısa kaydı tutulmalıdır: kullanılan varsayım, beklenen sonuç, sorumlu, gözden geçirme tarihi ve gerçekleşen sonuç. Bu kayıtlar sonraki bütçenin öğrenme kaynağıdır. Başarılı bir kararın neden başarılı olduğu anlaşılmadan tekrarlanması da risklidir; şans eseri oluşan sonuç yöntem başarısı sayılabilir. TİCİS’in önerdiği disiplin, işletmenin deneyimini kurumsal bilgiye dönüştürür. Böylece 2027 raporu bir defa okunup kapanan metin yerine yıl boyunca kullanılan bir yönetim çerçevesi haline gelir.